Lãi suất thả nổi sau ưu đãi: Cách tính khoản trả hàng tháng
Tóm tắt câu trả lời: Với dư nợ còn lại 2 tỷ đồng, thời hạn còn lại 19 năm (228 tháng), nếu trả theo phương pháp niên kim, khoản trả hàng tháng tại lãi suất 7%/năm là khoảng 15,88 triệu đồng. Nếu lãi suất chuyển lên 10,5% hoặc 15%/năm, khoản trả tương ứng khoảng 20,28 triệu và 26,56 triệu đồng — tức tăng thêm khoảng 4,40–10,68 triệu đồng mỗi tháng theo các giả định trên. Kết quả của khoản vay thực tế còn phụ thuộc cách trả gốc, lịch điều chỉnh lãi suất và điều khoản hợp đồng.
Khi vay mua nhà, mức lãi suất ưu đãi giúp bạn hình dung khoản trả nợ trong giai đoạn đầu. Nhưng để biết căn nhà có thực sự phù hợp với khả năng tài chính, bạn cần tính cả số tiền phải trả khi chương trình ưu đãi kết thúc.
Các mức 7%, 10,5% và 15% trong bài chỉ dùng để minh họa tính toán, không phải bảng lãi suất hiện hành hay dự báo thị trường.
Để đặt khoản vay trong bối cảnh thị trường và chuẩn bị cho ba hướng tăng, giữ nguyên hoặc giảm, xem bài trụ cột kịch bản lãi suất 2026 và quyết định mua bất động sản. Bài này đi sâu vào cách tính sau ưu đãi; bài trụ cột giúp ghép kết quả đó vào kế hoạch mua và duy trì tài sản.
Tính khoản trả sau ưu đãi
Ước tính khoản trả hàng tháng khi lãi suất chuyển từ mức trần ưu đãi sang lãi suất thả nổi.
Sau khi hết thời gian ưu đãi, lãi suất chuyển sang thả nổi và khoản trả hàng tháng thường tăng — công cụ dưới đây tính chính xác mức tăng đó theo đúng lịch vay của bạn.
Công cụ này dùng để làm gì?
Hầu hết khoản vay mua nhà ở Việt Nam có lãi suất ưu đãi cố định trong 12–36 tháng đầu, sau đó chuyển sang lãi suất thả nổi (thường bằng lãi suất tham chiếu cộng biên độ ngân hàng). Mức lãi suất thả nổi phụ thuộc vào chính sách điều hành lãi suất và mặt bằng lãi suất huy động tại thời điểm đó, nên khó xác định chính xác trước nhiều năm. Công cụ này không dự báo lãi suất tương lai — nó tính khoản trả hàng tháng và dư nợ còn lại tại thời điểm hết ưu đãi, sau đó cho phép thử nhiều mức lãi suất thả nổi khác nhau để chủ động chuẩn bị dòng tiền, thay vì bị động khi ngân hàng thông báo mức lãi suất mới.
Bảng tính là tài liệu tham khảo theo dữ liệu cung cấp. Lịch trả nợ và số tiền thanh toán chính thức cần được xác nhận với ngân hàng cho vay.
Vì sao calculator ra 26,15 triệu, còn bảng bên dưới là 26,56 triệu? Bảng minh họa áp lãi suất 15% ngay trên dư nợ 2 tỷ đồng và thời hạn còn lại 228 tháng — tức dư nợ tại ngày hết ưu đãi. Calculator tính tiếp sau 24 tháng trả nợ ở mức 10,5%: dư nợ còn khoảng 1,926 tỷ đồng và thời hạn còn 204 tháng. Hai kết quả khác nhau vì thời điểm tính, dư nợ và thời hạn còn lại khác nhau.
1. Lãi suất thả nổi sau ưu đãi là gì?
Lãi suất thả nổi là mức lãi suất được điều chỉnh theo cơ chế đã thỏa thuận trong hợp đồng vay. Khác với mức lãi suất cố định trong kỳ ưu đãi, mức này có thể thay đổi ở các kỳ điều chỉnh tiếp theo. Bạn có thể tham khảo phần phân biệt lãi suất cố định và thả nổi trong hướng dẫn của Techcombank.
Với hợp đồng áp dụng cơ chế lãi tham chiếu cộng biên độ, công thức là:
Lãi suất áp dụng = Lãi suất tham chiếu + Biên độ
Ví dụ giả định:
- Lãi suất tham chiếu tại ngày điều chỉnh: 7%/năm.
- Biên độ theo hợp đồng: 3,5 điểm phần trăm.
- Lãi suất áp dụng sau ưu đãi: 10,5%/năm.
Bạn cần xác định đúng loại lãi suất tham chiếu ghi trong hợp đồng. Không nên tự lấy một mức lãi suất tiết kiệm đang quảng cáo để thay vào công thức. Chẳng hạn, VIB công bố lãi suất cơ sở dựa trên các cấu phần chi phí vốn nội bộ, bao gồm chi phí huy động, hoạt động và rủi ro tín dụng (nguồn: VIB).
Biên độ có cố định toàn bộ thời gian vay hay thay đổi theo giai đoạn cũng cần được kiểm tra trong hợp đồng và phụ lục.
2. Vì sao tiền trả hàng tháng có thể tăng khi hết ưu đãi?
Trong phép tính trả nợ, có bốn thay đổi cần kiểm tra riêng:
Thứ nhất, lãi suất mới cao hơn mức ưu đãi. Nếu dư nợ và các điều kiện khác giữ nguyên, lãi suất cao hơn làm tăng chi phí lãi vay.
Thứ hai, thời gian ân hạn gốc kết thúc. Nếu trước đó bạn chỉ trả lãi, kỳ tiếp theo có thể phát sinh cả tiền gốc. Khi ấy, khoản thanh toán tăng không chỉ do lãi suất.
Thứ ba, thời gian áp trần lãi suất kết thúc. Một số khoản vay có giai đoạn lãi suất thả nổi kèm mức trần sau ưu đãi. Với cơ chế tham chiếu cộng biên độ và chỉ có giới hạn tối đa, lãi suất được minh họa bằng công thức: Lãi suất áp dụng = MIN(Lãi suất tham chiếu + Biên độ, Mức trần). Khi giai đoạn này kết thúc, mức trần trước đó không còn áp dụng. Khoản trả có thể tăng nếu lãi suất xác định theo điều khoản tiếp theo cao hơn mức đang áp dụng. Cần đối chiếu hợp đồng để xác định cơ chế cụ thể của khoản vay.
Thứ tư, chương trình hỗ trợ lãi suất kết thúc. Với người mua nhà dự án, cần phân biệt số tiền ngân hàng tính trên khoản vay với số tiền người mua thực trả sau khi được hỗ trợ. Đây cũng là cơ chế đã áp dụng ở một số dự án Vinhomes — xem ví dụ cụ thể trong bài Vay 70% Vinhomes Green Paradise: Hết hỗ trợ lãi suất 18 tháng trả bao nhiêu?.
Vì vậy, hãy xác định riêng bốn mốc — tùy hợp đồng, không phải khoản vay nào cũng có đủ cả bốn: hết ưu đãi lãi suất, hết ân hạn gốc, hết thời gian áp trần lãi suất và hết hỗ trợ lãi suất. Không nên mặc định các mốc này trùng nhau.
Lãi suất thả nổi cũng không mặc nhiên luôn cao hơn mức trần hay mức ưu đãi. Mức chênh lệch ở từng giai đoạn phải được tính từ điều khoản khoản vay và mức tham chiếu tại thời điểm áp dụng. Công cụ tính ở đầu bài, để đơn giản hóa, giả định lãi suất thực tế trong giai đoạn áp trần bằng đúng mức trần — nếu lãi tham chiếu cộng biên độ thấp hơn trần, số tiền bạn trả thực tế có thể thấp hơn kết quả công cụ đưa ra.
3. Cách tính khoản trả nợ sau khi hết ưu đãi
Trước khi tính, bạn cần có:
| Thông tin | Dữ liệu cần lấy |
|---|---|
| Dư nợ còn lại | Số tiền gốc chưa trả tại thời điểm chuyển lãi suất |
| Thời hạn còn lại | Số tháng trả nợ còn lại |
| Lãi suất mới | Mức ngân hàng xác nhận hoặc mức giả định để kiểm tra dòng tiền |
| Phương thức trả nợ | Gốc đều, niên kim hoặc lịch trả riêng |
| Lịch trả gốc | Có ân hạn hoặc thay đổi số tiền gốc phải trả hay không |
Dư nợ còn lại khác với số tiền vay ban đầu. Nếu đã trả một phần gốc, bạn phải dùng dư nợ tại kỳ điều chỉnh để tính.
Trường hợp 1: Trả gốc đều, lãi tính trên dư nợ còn lại
Trong mô hình tính theo tháng:
Tiền lãi tháng ≈ Dư nợ đầu kỳ × Lãi suất năm ÷ 12
Tổng tiền trả tháng = Tiền gốc theo lịch + Tiền lãi tháng
Ví dụ giả định, tại cùng dư nợ 2 tỷ đồng và thời hạn còn lại 228 tháng (khớp với giả định dùng chung trong mục 4), tiền gốc trả đều mỗi tháng là 2 tỷ ÷ 228 ≈ 8,77 triệu đồng/tháng:
| Lãi suất | Tiền lãi tháng ước tính | Tổng gốc và lãi |
|---|---|---|
| 7%/năm | 11,67 triệu đồng | 20,44 triệu đồng |
| 10,5%/năm | 17,50 triệu đồng | 26,27 triệu đồng |
| 15%/năm | 25,00 triệu đồng | 33,77 triệu đồng |
Để tách riêng tác động của lãi suất tại cùng một dư nợ:
Tiền trả tăng thêm/tháng ≈ Dư nợ × (Lãi suất mới − Lãi suất cũ) ÷ 12
Nếu lãi suất tăng từ 7% lên 10,5%/năm:
2 tỷ × 3,5% ÷ 12 ≈ 5,83 triệu đồng/tháng.
Đây là phép so sánh tại cùng dư nợ và cùng số tiền gốc phải trả. Khi so hai kỳ thanh toán thực tế, dư nợ và số ngày tính lãi có thể khác nhau.
Trường hợp 2: Trả theo phương pháp niên kim
Trong mô hình niên kim, tổng gốc và lãi được tính thành khoản thanh toán đều khi lãi suất không đổi. Nếu khoản vay được tính lại theo lãi suất mới trên thời hạn còn lại, công thức là:
A = P × r ÷ [1 − (1 + r)^(−n)]
Trong đó:
- A: Tổng tiền gốc và lãi mỗi tháng.
- P: Dư nợ còn lại.
- r: Lãi suất tháng, bằng lãi suất năm chia 12.
- n: Số tháng trả nợ còn lại.
Ví dụ, mức 10,5%/năm được nhập vào công thức dưới dạng r = 0,105 ÷ 12.
Bạn có thể tính khoản trả tại hai mức lãi suất, sau đó lấy khoản trả mới trừ khoản trả cũ để xác định chênh lệch.
Cả hai ví dụ đều là mô hình ước tính theo tháng. Số tiền ngân hàng thu thực tế còn phụ thuộc quy ước tính lãi theo ngày, ngày trả nợ, cách làm tròn và lịch trả nợ trong hợp đồng.
4. Bảng minh họa với dư nợ 1, 2 và 3 tỷ đồng
Giả định dùng chung:
- Thời hạn còn lại: 228 tháng, tương đương 19 năm.
- Trả nợ theo phương pháp niên kim.
- So sánh trên cùng dư nợ và thời hạn còn lại.
- Không có ân hạn gốc, phí hoặc khoản hỗ trợ lãi suất trong phép tính.
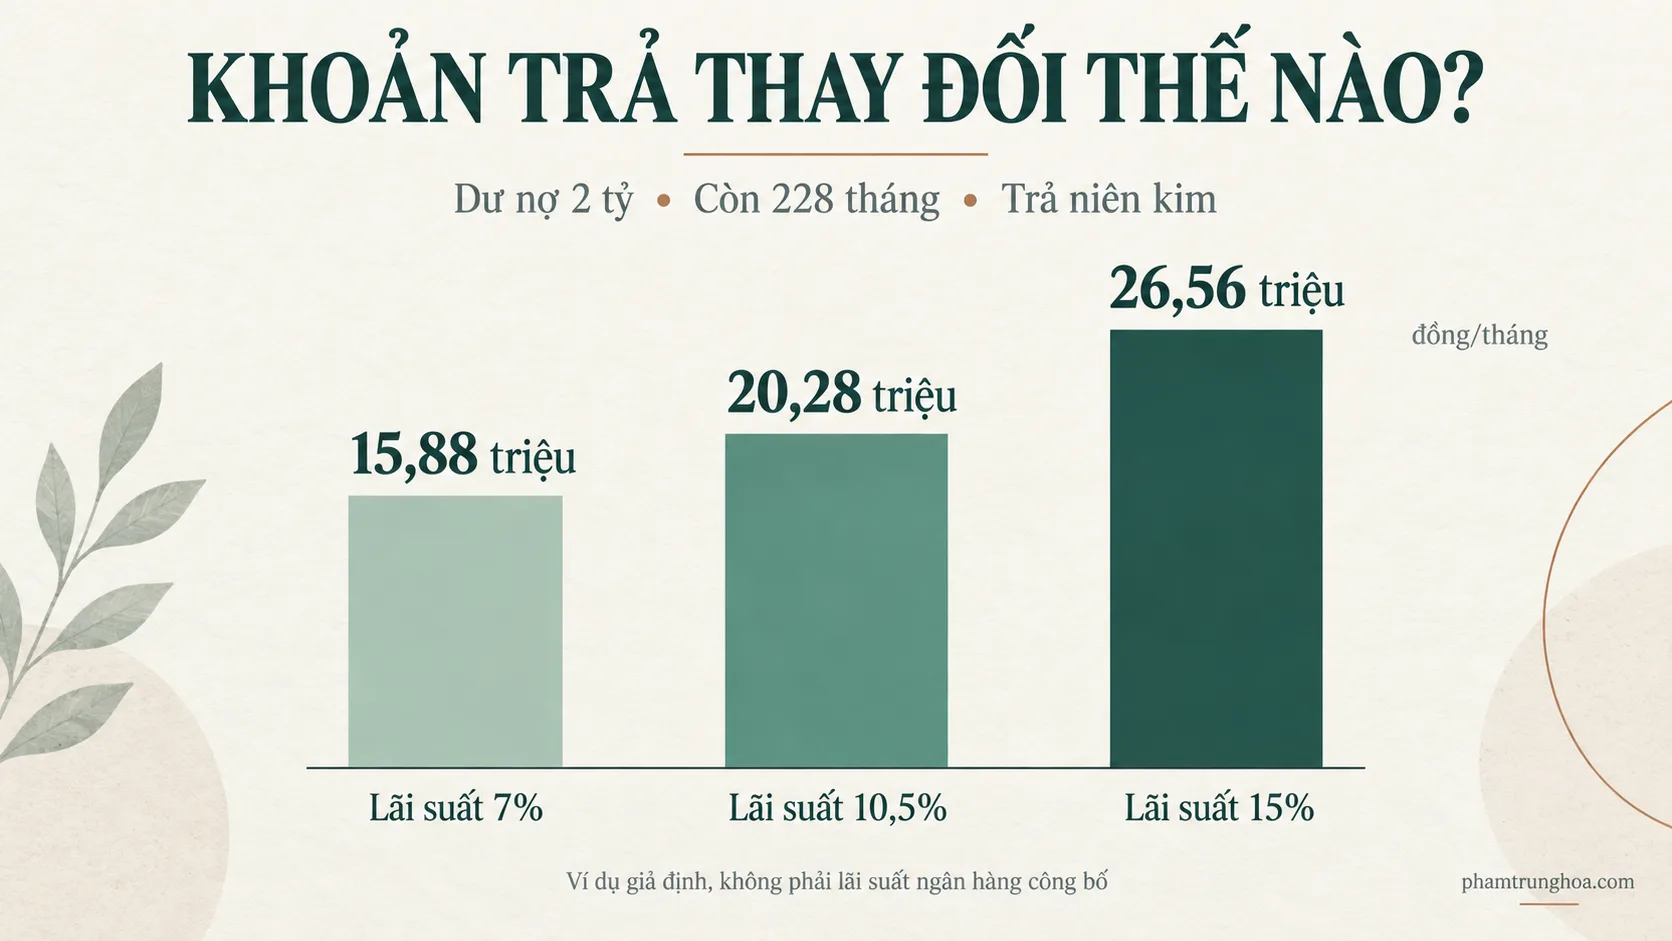
| Dư nợ còn lại | Khoản trả tại 7%/năm | Khoản trả tại 10,5%/năm | Khoản trả tại 15%/năm |
|---|---|---|---|
| 1 tỷ đồng | 7,94 triệu/tháng | 10,14 triệu/tháng | 13,28 triệu/tháng |
| 2 tỷ đồng | 15,88 triệu/tháng | 20,28 triệu/tháng | 26,56 triệu/tháng |
| 3 tỷ đồng | 23,83 triệu/tháng | 30,42 triệu/tháng | 39,85 triệu/tháng |
Số liệu được tính từ công thức niên kim ở mục 3 và làm tròn đến 0,01 triệu đồng. Cột 7% là mức so sánh trên dư nợ còn lại, không mặc định là khoản thanh toán thực tế trong kỳ ưu đãi của mọi hợp đồng.
Riêng với dư nợ 2 tỷ đồng:
| Thay đổi lãi suất | Khoản trả tăng thêm/tháng | Tỷ lệ tăng |
|---|---|---|
| Từ 7% lên 10,5%/năm | Khoảng 4,40 triệu đồng | Khoảng 27,7% |
| Từ 7% lên 15%/năm | Khoảng 10,68 triệu đồng | Khoảng 67,2% |
Nếu mức chênh lệch này duy trì đủ 12 tháng, ngân sách trả nợ sẽ tăng tương ứng khoảng 52,79 triệu hoặc 128,16 triệu đồng/năm. Đây là phép quy đổi của kịch bản, không phải dự báo lãi suất giữ nguyên trong một năm.
Điều cần kiểm tra là gia đình có đủ tiền bù phần tăng thêm sau khi đã chi cho sinh hoạt, các khoản nợ khác và dự phòng hay không.
Muốn tính theo khoản vay của bạn? Hãy gửi dư nợ còn lại, thời hạn còn lại, phương thức trả gốc và mức lãi suất dự kiến để nhận bảng tính tham khảo.
5. Checklist chuẩn bị trước khi hết ưu đãi
Bạn có thể bắt đầu rà soát trước ngày hết ưu đãi khoảng 1–2 tháng, để có thời gian điều chỉnh ngân sách và trao đổi với ngân hàng.
Xác nhận điều khoản khoản vay
- Ngày kết thúc ưu đãi lãi suất.
- Ngày kết thúc ân hạn gốc, nếu có.
- Ngày kết thúc thời gian áp trần lãi suất, nếu hợp đồng có áp dụng.
- Ngày kết thúc hỗ trợ lãi suất, nếu có.
- Tên và cách xác định lãi suất tham chiếu.
- Biên độ áp dụng cho giai đoạn tiếp theo.
- Chu kỳ điều chỉnh và mức sàn lãi suất, nếu có.
- Dư nợ và tiền gốc phải trả trong kỳ tiếp theo.
Nếu lãi suất kỳ tới chưa được chốt, hãy hỏi ngân hàng ngày xác định chính thức và đề nghị cung cấp bảng tính tạm theo giả định rõ ràng.
Lập lại ngân sách hàng tháng
Thay vì chỉ nhìn tỷ lệ trả nợ trên thu nhập, hãy tính số tiền thực sự còn lại:
Tiền còn lại = Thu nhập ròng ổn định − Chi phí thiết yếu − Tổng nghĩa vụ trả nợ − Khoản dự phòng dự kiến
Ví dụ giả định:
| Khoản mục | Số tiền/tháng |
|---|---|
| Thu nhập ròng gia đình | 50 triệu đồng |
| Chi phí thiết yếu | 18 triệu đồng |
| Khoản nợ khác | 3 triệu đồng |
| Tiền trả vay mua nhà theo kịch bản mới | 26,56 triệu đồng |
| Còn lại trước khi trích dự phòng | 2,44 triệu đồng |
Gia đình này vẫn trả đủ các khoản trong phép tính, nhưng phần dư rất mỏng nếu có chi phí phát sinh hoặc thu nhập giảm.
Với người mua để cho thuê, nên tính thêm một kịch bản không có tiền thuê trong một khoảng thời gian. Với người làm nghề có thu nhập biến động, nên thử bằng mức thu nhập thấp hơn mức bình quân.
So sánh các phương án xử lý
| Phương án | Nội dung cần tính trước |
|---|---|
| Trả trước một phần gốc | Phí trả trước hạn, số tiền dự phòng còn lại và lịch trả nợ mới |
| Trao đổi về gói vay hiện tại | Điều kiện điều chỉnh, chi phí và khả năng ngân hàng chấp thuận |
| Đề nghị thay đổi kỳ hạn | Khoản trả hàng tháng mới và tổng lãi theo lịch dự kiến |
| Xem xét vay tại ngân hàng khác | Điều kiện phê duyệt, phí tất toán, chi phí khoản vay mới và lãi suất sau ưu đãi |
Đừng quyết định chuyển khoản vay chỉ vì mức lãi suất quảng cáo thấp hơn. Hãy yêu cầu bảng so sánh tổng chi phí trong cùng một khoảng thời gian. Nếu đang cân nhắc giữa trả bớt gốc và giữ tiền ở kênh tiết kiệm để làm dự phòng, có thể đối chiếu thêm bài 10 tỷ gửi ngân hàng hay mua bất động sản? để thấy chênh lệch dòng tiền giữa hai kênh trước khi quyết định dùng tiền dự phòng trả nợ hay giữ lại.
6. Những nhầm lẫn dễ làm sai bài toán vay mua nhà
Lấy số tiền vay ban đầu thay cho dư nợ còn lại. Sai đầu vào này sẽ làm sai tiền lãi và khoản trả dự kiến.
Dùng công thức gốc đều cho khoản vay niên kim. Hai cách trả nợ tạo ra lịch thanh toán khác nhau. Cả hai đều có thể tính lãi trên dư nợ còn lại, nên chỉ nghe cụm “dư nợ giảm dần” chưa đủ để chọn công thức.
Hiểu mức tăng lãi suất là mức tăng tiền trả nợ. Lãi suất từ 7% lên 10,5% là tăng 3,5 điểm phần trăm; khoản trả niên kim trong ví dụ tăng khoảng 27,7%, không phải 3,5%.
Mặc định hết ưu đãi, hết ân hạn gốc, hết trần lãi suất và hết hỗ trợ lãi suất là cùng một ngày. Bốn mốc này thường được quy định ở các điều khoản khác nhau trong hợp đồng và không nhất thiết trùng ngày. Cần đọc riêng từng điều kiện và thời điểm áp dụng.
Dùng toàn bộ tiền tiết kiệm để trả bớt nợ. Trước khi quyết định, hãy tính cả khoản dự phòng còn lại và các chi phí sắp phát sinh.
7. Câu hỏi thường gặp
Hết ưu đãi, lãi suất có thay đổi hàng tháng không?
Không thể xác định nếu chưa đọc hợp đồng. Bạn cần kiểm tra chu kỳ điều chỉnh, ngày chốt lãi suất tham chiếu và ngày mức mới bắt đầu áp dụng.
Lãi suất tăng 1 điểm phần trăm thì trả thêm bao nhiêu?
Nếu trả gốc đều và giữ nguyên tiền gốc phải trả, tại dư nợ 2 tỷ đồng, phần lãi tăng ước tính là:
2 tỷ × 1% ÷ 12 ≈ 1,67 triệu đồng/tháng.
Nếu trả theo niên kim, cần tính lại khoản thanh toán bằng cả dư nợ, lãi suất mới và thời hạn còn lại.
Trả trước một phần gốc có làm giảm tiền trả hàng tháng không?
Dư nợ thấp hơn làm giảm tiền lãi khi các điều kiện khác giữ nguyên. Tuy nhiên, khoản thanh toán hàng tháng thay đổi thế nào còn tùy ngân hàng điều chỉnh lịch trả nợ, chẳng hạn giảm số tiền mỗi kỳ hoặc rút ngắn thời hạn. Hãy yêu cầu lịch trả nợ mới trước khi quyết định.
Có thể dùng bảng trong bài cho khoản vay của mình không?
Bạn chỉ nên dùng trực tiếp khi giả định phù hợp: thời hạn còn lại 228 tháng, phương pháp niên kim và các mức lãi suất tương ứng. Nếu khác thời hạn, cách trả gốc, đang trong thời gian áp trần lãi suất hoặc đang được ân hạn, cần tính lại — công cụ tính ở đầu bài áp dụng riêng cho trường hợp có giai đoạn trần lãi suất trước khi thả nổi.
Tính khoản trả sau ưu đãi trước khi quyết định vay
Một khoản vay mua nhà cần phù hợp với ngân sách cả trong giai đoạn ưu đãi lẫn những kỳ điều chỉnh sau đó. Con số nên xem kỹ là tổng tiền gốc và lãi phải trả, cùng số tiền gia đình còn lại mỗi tháng.
Bạn đang chuẩn bị vay hoặc sắp hết ưu đãi? Gửi thông tin khoản vay: dư nợ, thời hạn còn lại, cách trả gốc, tình trạng ân hạn (nếu có), thời gian và mức áp trần lãi suất (nếu có), lãi suất hiện tại và lãi suất dự kiến sau ưu đãi. Tôi sẽ hỗ trợ kiểm tra lại lịch trả nợ, lập bảng so sánh khoản trả và mức tăng thêm để bạn đối chiếu với ngân sách gia đình — nhắn Zalo 0943 300 022.
Bảng tính là tài liệu tham khảo theo dữ liệu cung cấp. Lịch trả nợ và số tiền thanh toán chính thức cần được xác nhận với ngân hàng cho vay.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo