Rủi ro thanh khoản Vinhomes Cần Giờ: nếu chưa bán được, cần giữ bao nhiêu tiền?
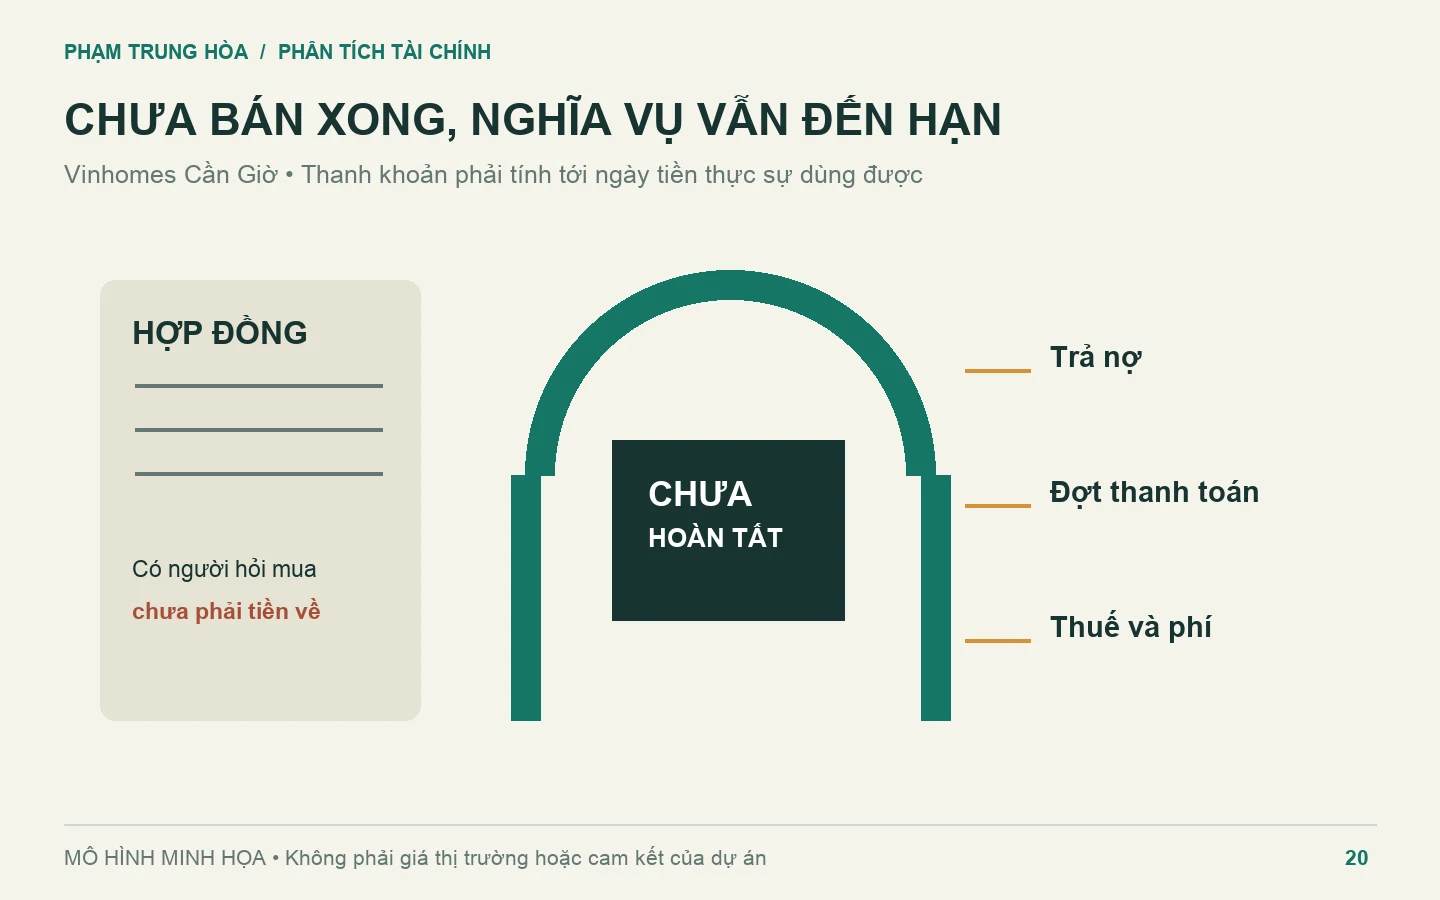
Trả lời ngắn: Rủi ro thanh khoản không chỉ là phải giảm giá. Người mua còn phải có tiền thực để trả nợ và các nghĩa vụ đến hạn trong lúc chưa hoàn thành chuyển nhượng. Trong ví dụ của bài, chờ thêm 6 tháng cần ứng thêm 379,50 triệu đồng. Dù giá chuyển nhượng giả định không giảm, tiền thuần sau khi trừ khoản đã ứng giảm 258,30 triệu so với bán ngay. Đây là phép thử tài chính, không phải dự báo thời gian bán của Vinhomes Cần Giờ.
Phạm Trung Hòa · Rà soát nguồn ngày 04/10/2026. Bài xét ca minh họa nhà liền kề trước bàn giao, hợp đồng mua bán nhà hình thành trong tương lai đủ điều kiện chuyển nhượng. Không mặc định mọi hồ sơ giao dịch tại dự án đều thuộc loại hợp đồng này.
Có người hỏi mua chưa có nghĩa tiền đã dùng được
Khi cần tiền, mốc quan trọng là ngày nhận đủ số tiền có thể sử dụng sau các nghĩa vụ. Ngày đăng tin, ngày có người hỏi, ngày nhận cọc và ngày ngân hàng hoàn tất giải chấp không phải một mốc.
Bài phân tích đầu tư Vinhomes Cần Giờ đã trình bày bối cảnh hạ tầng và thời gian giữ tài sản. Bài này đi vào một câu hỏi cụ thể: nếu dự định bán nhưng phải chờ, tiền nào vẫn phải chi, và cuối cùng còn bao nhiêu?
Chưa có bộ dữ liệu giao dịch đã khớp và thời gian bán đủ tin cậy trong phạm vi nghiên cứu này để kết luận căn nhà thường bán trong 3 hay 6 tháng. Tin rao và giá chào giúp tìm tài sản so sánh, nhưng không chứng minh đã có người thanh toán đúng giá đó.
Trước khi tính, xác định mình đang chuyển nhượng cái gì
Chuyển nhượng hợp đồng mua bán nhà hình thành trong tương lai khác với bán nhà đã có giấy chứng nhận. Phiếu đặt chỗ, thỏa thuận đặt cọc hoặc hợp đồng khác cũng không được tự coi là hợp đồng mua bán đủ điều kiện chuyển nhượng.
Theo Điều 50 (điều kiện chuyển nhượng) và Điều 51 (quyền, nghĩa vụ và không thu phí chuyển nhượng) Luật Kinh doanh bất động sản 2023, việc chuyển nhượng hợp đồng thuộc phạm vi luật cần đáp ứng điều kiện về hợp đồng, hồ sơ cấp giấy chứng nhận, tranh chấp và tình trạng kê biên, thế chấp; nếu còn thế chấp phải xét sự đồng ý của bên nhận thế chấp. Người nhận chuyển nhượng tiếp tục các quyền và nghĩa vụ với chủ đầu tư. Luật cũng quy định chủ đầu tư không được thu chi phí liên quan đến việc chuyển nhượng hợp đồng thuộc trường hợp này.
Vì vậy, đừng gộp một khoản “phí chủ đầu tư” vào mô hình như nghĩa vụ mặc định. Hãy tách phí ngân hàng, môi giới, công chứng và nghĩa vụ hợp pháp thực tế; kiểm tra căn cứ từng khoản. Danh mục tài liệu dự án trên Vinhomes Market là nơi bắt đầu đối chiếu, không thay thế hợp đồng của căn anh/chị đang nắm giữ.
Giá toàn bộ phương án khác tiền người bán nhận
Xét một ca hoàn toàn minh họa, không phải bảng giá hay giỏ hàng của dự án:
| Khoản mục | Giả định |
|---|---|
| Giá trên hợp đồng gốc | 12 tỷ đồng |
| Đã thanh toán chủ đầu tư | 8,4 tỷ = 3,4 tỷ vốn tự có + 5 tỷ vay |
| Nghĩa vụ còn lại với chủ đầu tư | 3,6 tỷ; người nhận chuyển nhượng tiếp tục thực hiện |
| Tổng chi phí nhận lại quyền và thanh toán hết hợp đồng | 12,6 tỷ, giữ nguyên trong các nhánh |
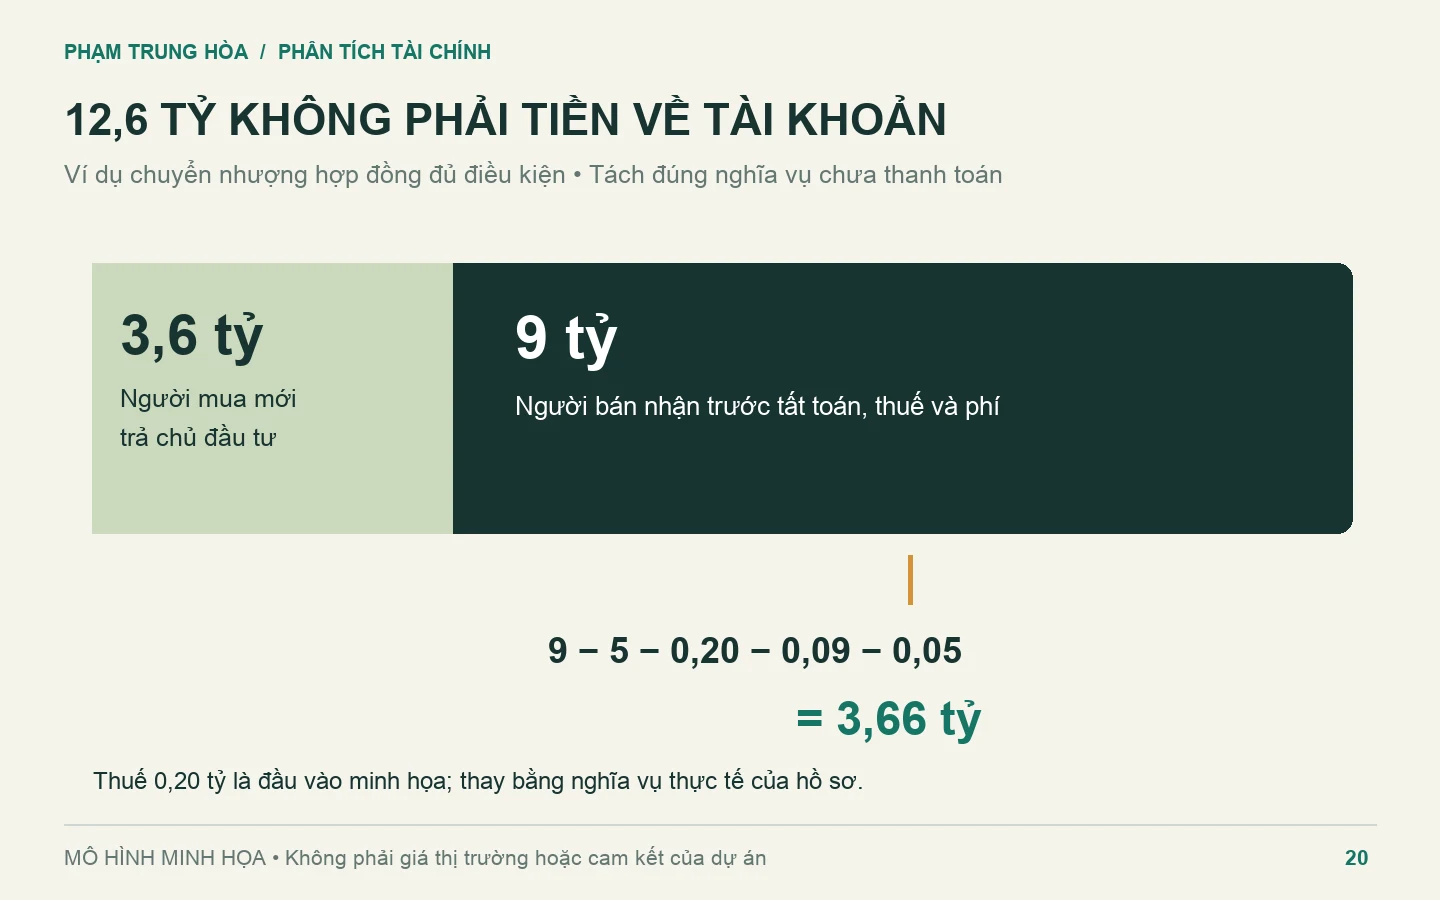
| Khoản người bán nhận trước tất toán, thuế và phí | 9 tỷ = 12,6 − 3,6 |
| Khoản thuế dành riêng trong ví dụ | 200 triệu; đầu vào minh họa, không phải kết luận thuế của hồ sơ thật |
| Chi phí giao dịch khác | 90 triệu; giả định môi giới, hồ sơ và công chứng, không gồm phí chủ đầu tư |
| Phí tất toán vay | Giả định 1% dư nợ tại ngày trả; không phải biểu phí ngân hàng |
Khoản 3,6 tỷ không vào tài khoản người bán, nên không thể lấy 12,6 tỷ trừ dư nợ rồi gọi phần còn lại là tiền về. Ngược lại, sau khi đã dùng 9 tỷ làm khoản thu của người bán, không được trừ thêm 3,6 tỷ một lần nữa.
Về thuế: nguồn hướng dẫn thuế chuyển nhượng theo Nghị định 253/2026 nêu thuế suất và quy tắc giá tính thuế. Mô hình chưa có hồ sơ thật để khóa cơ sở tính thuế, nên 200 triệu chỉ là ngân sách thuế tròn để đưa vào phép thử, không được suy ra bằng cách nhân thuế suất với một mức giá trong bảng, không mặc định lấy 2% của giá toàn bộ phương án hay tiền chênh. Khi có nghĩa vụ thuế đúng, thay khoản này: cứ tăng 10 triệu thuế thì tiền nhận ròng giảm 10 triệu. Không mặc định được miễn vì chỉ sở hữu một căn; loại giao dịch và điều kiện miễn phải kiểm riêng.
Chờ thêm 3 hoặc 6 tháng phải chuẩn bị gì?
Bắt đầu tại ngày muốn bán, giả định khoản vay đã hết hỗ trợ lãi, dư nợ 5 tỷ. Người vay trả gốc đều 20 triệu/tháng, lãi 10%/năm trên dư nợ đầu tháng; chi phí duy trì 2 triệu/tháng; chưa có tiền thuê. Khoản 3,6 tỷ còn lại với chủ đầu tư chưa đến hạn trong cả ba nhánh, và sẽ do người mua mới thực hiện sau chuyển nhượng.
Nếu thực tế có đợt thanh toán đến hạn trong lúc chờ, phải thêm vào lịch tiền và tính lại số đã thanh toán/tiền người mua hoàn lại. Không được giữ nguyên bảng này. Tương tự, nếu còn hỗ trợ lãi, phải thay đúng phần lãi tự trả và điều kiện tất toán theo hồ sơ.
| Khoản mục, triệu đồng | Bán ngay | Chờ 3 tháng | Chờ 6 tháng |
|---|---|---|---|
| Gốc trả trong lúc chờ | 0 | 60,00 | 120,00 |
| Lãi tự trả | 0 | 124,50 | 247,50 |
| Chi phí duy trì | 0 | 6,00 | 12,00 |
| Tiền cần ứng trong lúc chờ | 0 | 190,50 | 379,50 |
| Dư nợ khi tất toán | 5.000,00 | 4.940,00 | 4.880,00 |
| Phí tất toán 1% | 50,00 | 49,40 | 48,80 |
| Tiền nhận sau nợ, thuế và phí | 3.660,00 | 3.720,60 | 3.781,20 |
| Trừ tiếp tiền đã ứng lúc chờ | 3.660,00 | 3.530,10 | 3.401,70 |
Bảng giả định bán và thanh toán xong ở cuối tháng 3 hoặc 6, sau khi đã trả kỳ nợ tháng đó. Các nhánh không tính lãi sinh ra từ tiền bán sớm; đây là so sánh dòng tiền danh nghĩa từ lúc muốn bán tới lúc kết thúc, không phải so sánh giá trị tài sản tại cùng một ngày hay lợi nhuận toàn thương vụ.
Vì sao tiền nhận khi bán tăng, nhưng kết quả lại kém đi?
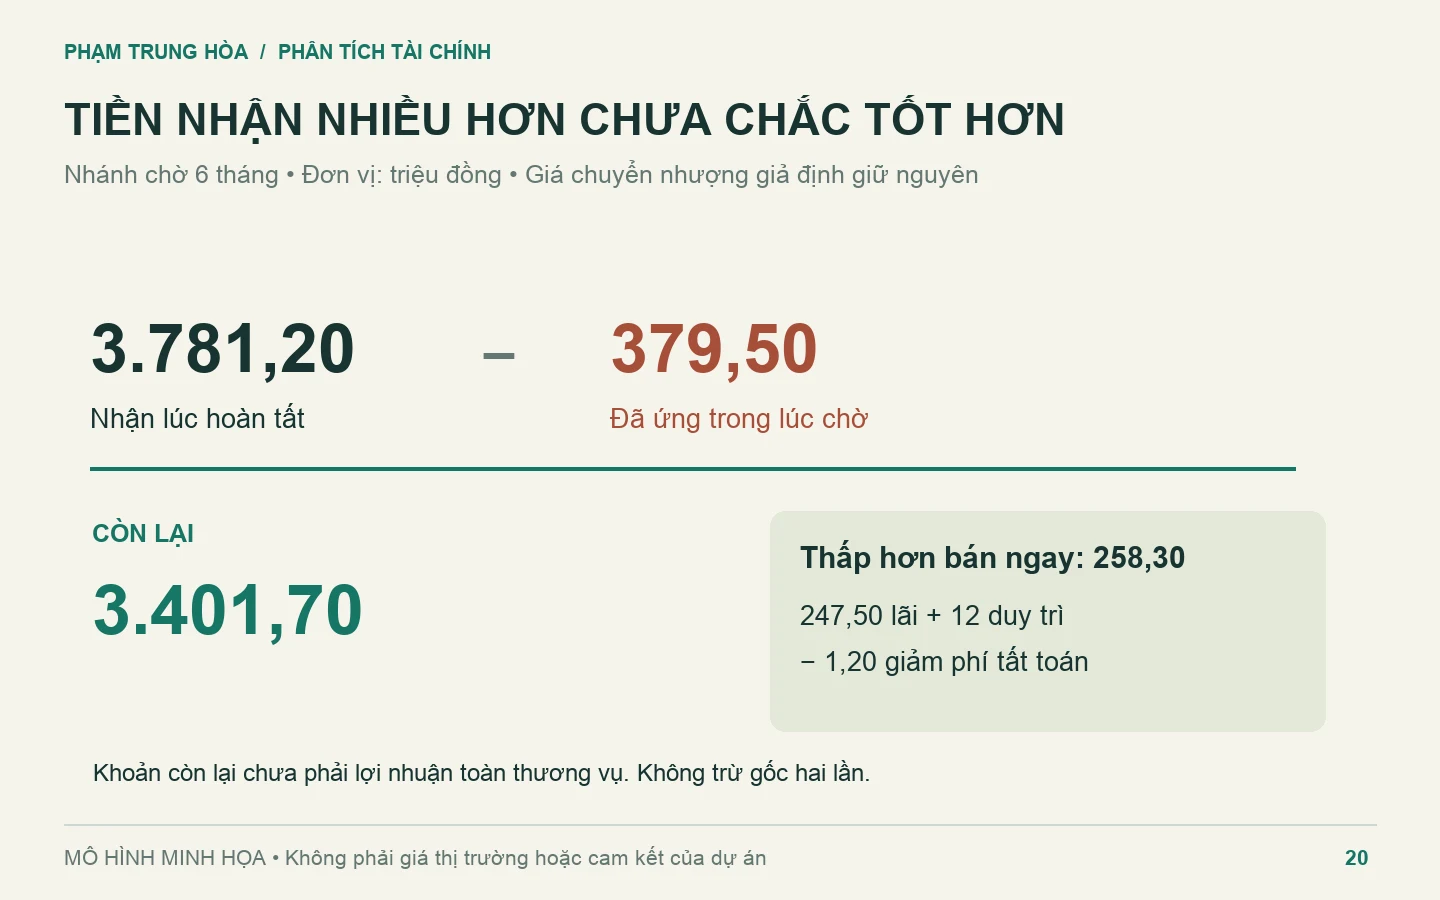
Sau 6 tháng, dư nợ giảm 120 triệu nên số nhận lúc bán tăng. Nhưng để có khoản giảm nợ đó, người bán đã bỏ ra 120 triệu trả gốc, cộng lãi và chi phí giữ tài sản.
Chênh lệch tiền thuần là 3.660 − 3.401,70 = 258,30 triệu đồng. Con số này bằng 247,50 triệu lãi + 12 triệu chi phí duy trì − 1,20 triệu phí tất toán tiết kiệm được do dư nợ giảm. Trả gốc không phải khoản tiền “mất đi”; nó giảm dư nợ, nhưng vẫn cần tiền mặt để trả đúng hạn.
Chỉ nhìn 3.781,20 triệu nhận lúc bán sẽ bỏ qua 379,50 triệu đã ứng. Ngược lại, trừ toàn bộ tiền ứng mà vẫn giữ dư nợ 5 tỷ sẽ tính gốc hai lần. Cả hai cách đều sai.
Khoản cuối bảng cũng chưa phải lợi nhuận: chưa trừ toàn bộ vốn tự có, chi phí mua, lãi và các khoản đã trả trước ngày bắt đầu phép thử. Muốn đo hiệu quả toàn thương vụ cần dựng đủ dòng tiền từ lúc mua.
Ngày tất toán có thể cần tiền trước khi nhận đủ tiền bán
Ngay cả phương án bán ngay vẫn có thể cần vốn tạm thời. Ngân hàng có thể yêu cầu xử lý dư nợ để giải chấp trước khi các bên hoàn tất thanh toán. Tiền cọc không mặc nhiên được dùng tự do nếu có điều kiện hoàn trả hoặc điều kiện giao dịch chưa đạt.
Trước khi nhận cọc, cần thống nhất bằng văn bản lịch người mua trả tiền, ngân hàng thu nợ, giải chấp, xác nhận chuyển nhượng, thuế và phần tiền cuối. Nếu có khoảng trống phải ứng tiền, ghi riêng số tiền và số ngày; bảng trên chưa giả định phát sinh khoản vay bắc cầu hoặc lãi phạt.
Ba câu hỏi nên trả lời trước khi quyết định mua
- Nếu chưa bán được, tiền đủ đến kỳ nào? Lập lịch từng tháng gồm gốc, lãi, các đợt chủ đầu tư và sinh hoạt. Không chỉ lấy quỹ dự phòng chia tiền lãi.
- Ai sẽ tiếp tục nghĩa vụ chưa thanh toán? Kiểm rõ tổng giá rao đã bao gồm khoản còn phải nộp hay chưa; tránh so hai giá khác cơ sở.
- Tiền thực nhận có đủ cho nhu cầu tiếp theo? Trừ dư nợ, thuế và phí, rồi trừ khoản đã phải ứng thêm trong lúc chờ.
Đọc khoản trả sau hỗ trợ lãi suất để kiểm nghĩa vụ vay và so sánh bất động sản dòng tiền với kỳ vọng tăng giá để chọn kiểu tài sản phù hợp khả năng giữ. Không dùng kỳ vọng cho thuê tương lai làm nguồn chắc chắn trả nợ lúc chưa bàn giao.
Nếu dự định giữ lại để khai thác, xem ngưỡng tiền thuê cần đạt để trả lãi và gốc; đây là điều kiện cần kiểm, không phải nguồn tiền chắc chắn trước bàn giao.
Muốn tính phương án thoát vốn theo hồ sơ của anh/chị?
Chuẩn bị hợp đồng, chứng từ đã thanh toán, xác nhận dư nợ, biểu phí tất toán và giá chuyển nhượng có căn cứ. Qua trang liên hệ, tôi có thể cùng anh/chị lập lịch tiền và tách những nghĩa vụ cần xác nhận trước khi giao dịch.
Thông tin tác giả: Phạm Trung Hòa hiện công tác tại Á Đông Land theo trang giới thiệu. Website Á Đông Land có đăng thông tin bán hàng dự án này. Bài phân tích thể hiện góc nhìn của người làm tư vấn bất động sản.
Bài là mô hình kiểm tra tài chính, không xác nhận khả năng chuyển nhượng của một căn cụ thể và không dự báo thanh khoản thị trường. Các số giá, chi phí và thời gian chờ là giả định; thuế, pháp lý và điều kiện ngân hàng phải đối chiếu hồ sơ thực tế.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo