Vay mua nhà: so sánh điều kiện, lãi suất và phí KBank – Hong Leong
Trả lời ngắn: Để so sánh vay mua nhà KBank và Hong Leong, hãy kiểm điều kiện người vay và tài sản trước, rồi đối chiếu lãi sau ưu đãi và phí trả trước. Lãi cố định thấp hơn chưa đủ để kết luận tổng chi phí thấp hơn. Với KBank, trả bớt gốc và tất toán còn có biểu phí khác nhau.
Đối chiếu nguồn công khai ngày 11/10/2026. Bài phân tích hai sản phẩm cụ thể, giúp chuẩn bị yêu cầu báo giá; không xếp hạng toàn bộ ngân hàng hoặc thay cho phê duyệt khoản vay.
Nên so điều kiện vay trước khi so lãi suất
Một gói vay chỉ đáng đưa vào bảng lựa chọn khi phù hợp với người vay, tài sản bảo đảm và mục đích sử dụng vốn. Nếu chưa kiểm các điều kiện này, bạn có thể mất công so hai mức lãi mà một gói không áp dụng cho hồ sơ của mình.
Dưới đây là các điều kiện công bố trên trang vay mua nhà KBank và trang vay mua nhà Hong Leong. Các địa danh được giữ theo cách ngân hàng ghi, chưa tự quy đổi phạm vi hành chính.
| Mục cần đối chiếu | KBank | Hong Leong |
|---|---|---|
| Nguồn thu nhập | Nhân viên công ty tư nhân; tổng thu nhập các bên vay trên 20 triệu/tháng; tổng thời gian làm việc hơn một năm, đã hết thử việc ở công việc hiện tại. | Thu nhập chứng minh từ lương, chủ doanh nghiệp, cho thuê nhà hoặc chủ hộ kinh doanh cá thể. Trang chưa nêu mức thu nhập tối thiểu. |
| Tuổi | 20–70; tổng tuổi và thời hạn vay không quá 70. | 18–65; cần hỏi mốc tính tuổi có bao gồm thời hạn vay. |
| Địa bàn, tài sản | Quốc tịch Việt Nam; đang sinh sống tại TP.HCM, Đồng Nai, Tây Ninh và làm việc tại công ty tư nhân tại các địa bàn này; bất động sản thế chấp có giấy chứng nhận tại các địa bàn này. | Thế chấp chính ngôi nhà đang mua; chỉ áp dụng tài sản tại HCM (trừ Cần Giờ, Hóc Môn, Củ Chi), trung tâm Hà Nội và Bình Dương (Thủ Dầu Một, Thuận An và Dĩ An). |
| Thời hạn | 61–360 tháng. | Tối đa 25 năm; gói lãi dưới đây yêu cầu tối thiểu 60 tháng. |
| Số tiền cho gói | Công bố từ 700 triệu; hạn mức cụ thể cần xác nhận. | Gói lãi nêu dưới đây yêu cầu khoản được duyệt từ 400 triệu. |
| Tỷ lệ tài trợ công bố | Tối đa 80% giá trị tài sản. | Tối đa 80% giá trị thẩm định. |
| Cách trả nợ | Gốc đều, lãi theo dư nợ giảm dần. | Công bố khoản thanh toán hằng tháng cố định, lãi theo dư nợ giảm dần; cần xác nhận cách điều chỉnh khi lãi đổi. |
Hai việc cần hỏi rõ: “trung tâm Hà Nội” là khu vực nào theo tiêu chí Hong Leong; và khoản vay thực tế được duyệt bao nhiêu. Mức tài trợ tối đa không có nghĩa bạn tự động vay được 80% giá mua.
Điều kiện giấy chứng nhận của KBank trong bảng nói về tài sản thế chấp. Riêng điều kiện này chưa xác nhận gói có áp dụng cho căn bạn mua đang xây hay chưa có giấy chứng nhận. Hãy hỏi ngân hàng về đúng giao dịch và tài sản được chấp nhận làm thế chấp.
Hai gói có cách trả nợ công bố khác nhau. Vì vậy, không nên đặt hai bảng tổng lãi cạnh nhau khi chưa có lịch trả nợ cùng khoản vay, cùng thời hạn và cùng ngày giải ngân. Phần cách tính khoản trả sau ưu đãi giải thích riêng bước kiểm lịch trả nợ.
Lãi cố định và lãi sau ưu đãi: cần so hai phần
Bảng này ghi mức ngân hàng công bố tại ngày kiểm. KBank thông báo ngày 01/10/2026, áp dụng tới khi thay đổi. Hong Leong nêu gói cho hồ sơ giải ngân từ 10/09/2026. Đây chưa phải báo giá cá nhân hay lời hứa giữ nguyên mức lãi tới ngày bạn ký.
| Phương án | Lãi cố định công bố | Sau thời gian cố định |
|---|---|---|
| KBank: 1 / 2 / 3 năm | Tương ứng 8,50% / 8,90% / 8,99% mỗi năm. | Bình quân lãi tiền gửi 12 tháng của BIDV, Agribank, Vietcombank, VietinBank + 6 điểm phần trăm; công bố không có sàn. |
| Hong Leong: 1 năm | 9,80% có điều kiện hoặc 9,90% mỗi năm. | Năm 2–4: lãi cơ bản − 0,75 điểm phần trăm. Từ năm 5: lãi cơ bản + 0,25 điểm phần trăm. |
| Hong Leong: 2 năm | 9,80% có điều kiện hoặc 9,90% mỗi năm. | Năm 3–4: lãi cơ bản − 0,75 điểm phần trăm. Từ năm 5: lãi cơ bản + 0,25 điểm phần trăm. |
Nguồn: KBank, mục Lãi suất vay; Hong Leong, biểu lãi và phí.
Lãi cơ bản trong hai dòng Hong Leong do ngân hàng này quy định theo từng thời kỳ; khác với lãi tham chiếu KBank.
Hong Leong áp dụng mức 9,80% khi thuộc một trong các nhóm: dự án được ngân hàng chấp thuận tài trợ; khoản vay dùng để trả nợ trước hạn khoản vay tại ngân hàng khác; hoặc duy trì ít nhất 100 triệu trong tài khoản thanh toán tại Hong Leong trong năm tháng từ giải ngân. Mức 9,90% dành cho mục đích còn lại. Gói yêu cầu khoản được duyệt tối thiểu 400 triệu và thời hạn tối thiểu năm năm; hồ sơ không đáp ứng áp dụng lãi thông thường.
Nếu dùng điều kiện giữ số dư để nhận 9,80% thay vì 9,90%, chênh lệch là 0,10 điểm phần trăm trong thời gian cố định. Bạn cần bố trí ít nhất 100 triệu trong tài khoản thanh toán tại Hong Leong trong năm tháng từ giải ngân. Tiền vẫn thuộc bạn; nhưng để giữ đủ số dư, phần này không thể đồng thời dùng cho chi tiêu hay khoản dự phòng khác. Hãy hỏi cách xác định số dư, lãi tiền gửi của tài khoản và mức lãi vay áp dụng nếu không duy trì đủ trước khi cân nhắc lợi ích của điều kiện này.
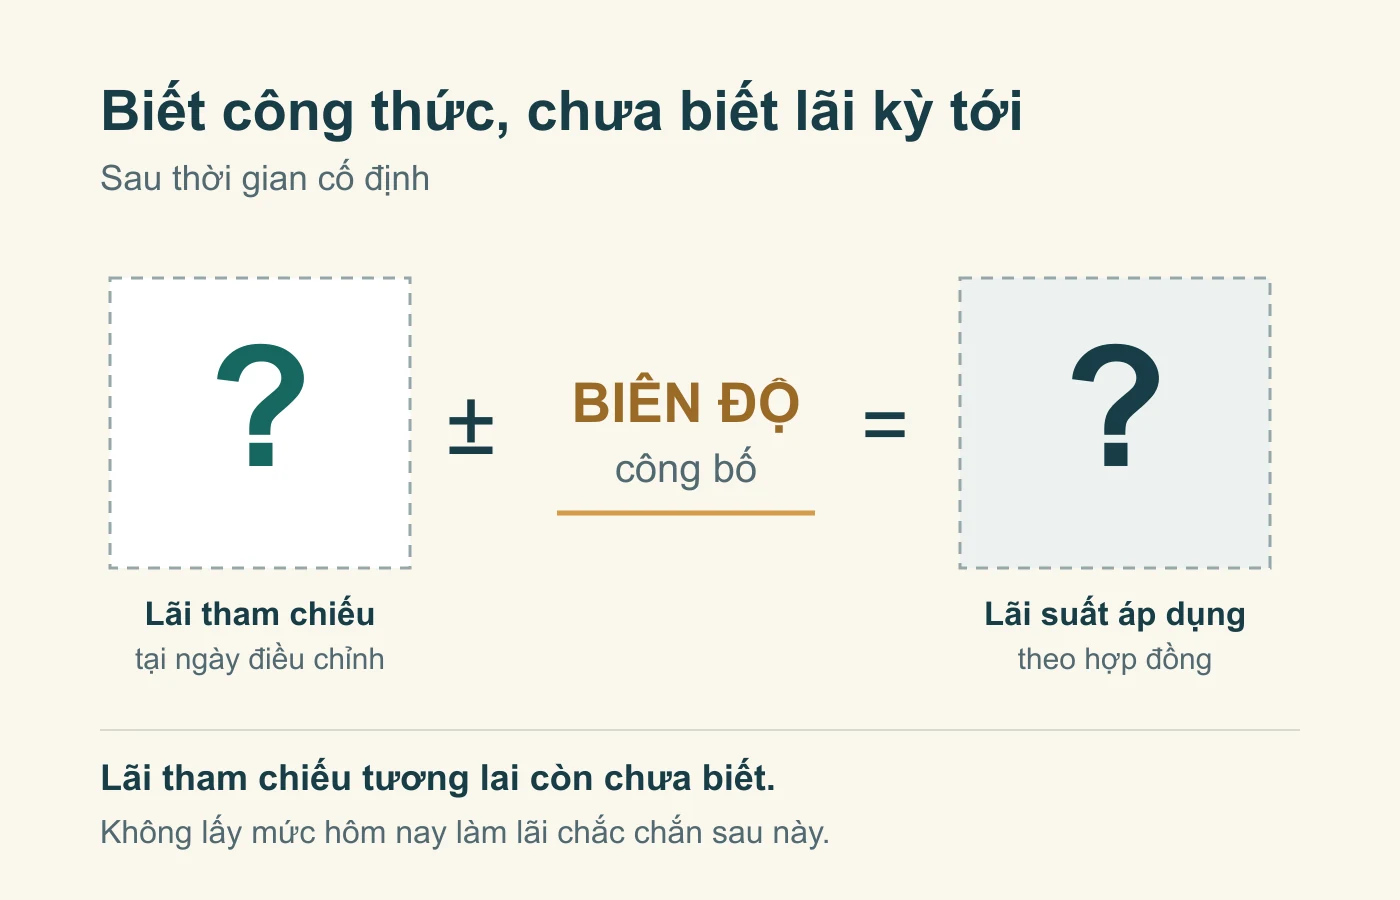
Không so riêng con số “+6” với “−0,75”. Hai bên dùng lãi tham chiếu khác nhau. Biên độ nhỏ hơn chưa chứng minh lãi áp dụng thấp hơn. Cần lấy đúng lãi tham chiếu tại ngày điều chỉnh, chu kỳ điều chỉnh và điều kiện ghi trong báo giá/hợp đồng.
Để tránh hiểu nhầm, bài không thay lãi cơ bản hôm nay vào toàn bộ những năm tới. Nếu bạn cần cách đối chiếu hai lịch vay cùng đầu vào, xem vì sao lãi suất ưu đãi rồi thả nổi.
Trả bớt gốc và tất toán có thể chịu phí khác nhau
Điểm cần xem là hành vi trả nợ và số tiền làm nền tính phí. Trả bớt một phần vẫn để khoản vay tiếp tục; tất toán là trả hết khoản vay. Không lấy mức phí của một hành vi áp cho hành vi còn lại khi biểu phí đã tách riêng.
| Biểu công bố | Năm 1 | Năm 2 | Năm 3 | Năm 4 | Từ năm 5 |
|---|---|---|---|---|---|
| KBank: trả một phần | 2% | 2% | 2% | Miễn | Miễn |
| KBank: tất toán | 3% | 2,5% | 2% | 1% | Miễn |
| Hong Leong: trả trước* | 3% | 2% | 1% | 0,5% | 0% |
KBank tính trên gốc trả trước. *Biểu Hong Leong dùng số tiền trả trước
, chưa tách trả một phần với tất toán ngay trong bảng công khai. Cần xác nhận loại phí và nền tính phí của hợp đồng; không suy hai hành vi có cùng điều kiện.
Nguồn: KBank, mục Phí và lệ phí; Hong Leong, mục Phí trả nợ trước hạn. Mốc “năm” và ngày thực hiện phải theo cách tính trong hợp đồng; bài không tự quy thành một ngày hay tháng cụ thể.
Ví dụ riêng về phí KBank ở năm thứ tư
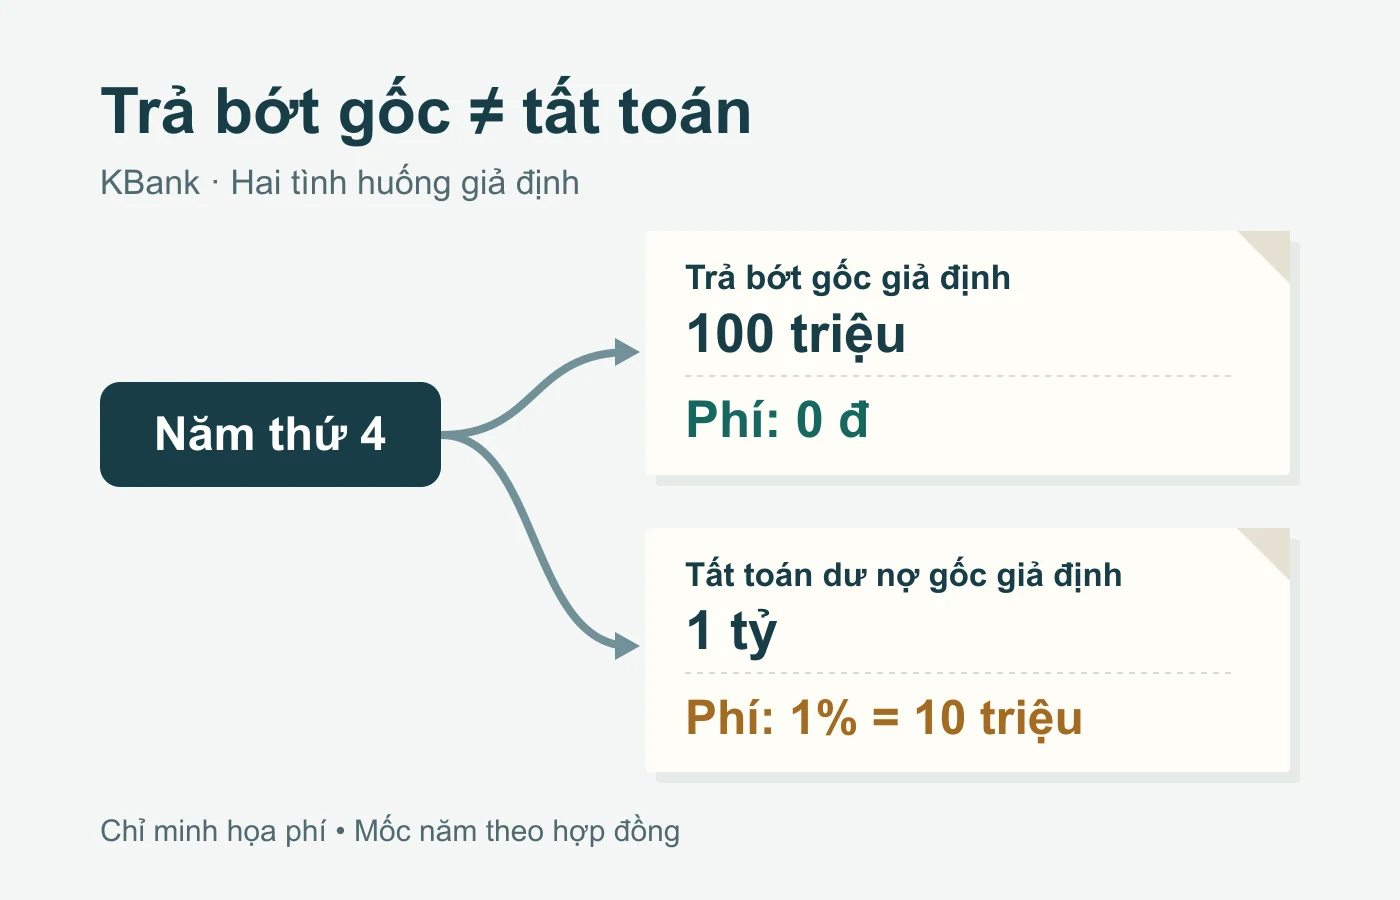
Hai tình huống dưới đây dùng số giả định để giải thích biểu phí, không phải hai phương án của cùng một khách hàng:
- Trả bớt 100 triệu đồng gốc: sau năm thứ ba, biểu công bố miễn phí trả một phần, nên phí minh họa là 0 đồng.
- Tất toán với dư nợ gốc giả định 1 tỷ đồng: phí năm thứ tư là 1%, nên phí minh họa là 1 tỷ × 1% = 10 triệu đồng.
10 triệu là phí trả trước, không phải toàn bộ tiền tất toán. Số cần chuẩn bị còn gồm gốc, lãi tới ngày trả và khoản khác nếu hợp đồng có. Ví dụ này cũng không chứng minh ngân hàng nào rẻ hơn: chưa cộng chi phí lãi hoặc xét hai báo giá ngang điều kiện.
Yêu cầu báo giá cùng đầu vào, bằng văn bản
Bạn có thể gửi cùng một bộ thông tin cho hai ngân hàng: căn mua, tài sản bảo đảm, số tiền cần vay, thời hạn, nguồn thu nhập và kế hoạch trả bớt. Yêu cầu họ trả lời những mục sau trước khi chọn gói:
| Câu hỏi gửi ngân hàng | Thông tin cần nhận |
|---|---|
| Hồ sơ/căn này có thuộc gói không? | Điều kiện đủ, điều kiện còn thiếu, tỷ lệ và số tiền dự kiến; thời hạn hiệu lực của báo giá. |
| Sau ưu đãi, lãi đổi như thế nào? | Tên lãi tham chiếu, mức tại ngày báo giá, biên độ, sàn nếu có, chu kỳ điều chỉnh. |
| Khoản trả theo tháng được tính ra sao? | Lịch gốc và lãi; cách thay đổi khoản trả khi lãi điều chỉnh; các điều kiện ân hạn nếu áp dụng. |
| Trả bớt hoặc tất toán có tốn phí không? | Biểu riêng từng hành vi, nền tính phí, mốc năm, hạn mức/lần trả, thời gian báo trước và điều kiện miễn. |
| Có khoản phải chi hay tiền phải giữ khác không? | Thẩm định, công chứng, đăng ký bảo đảm, bảo hiểm, tài khoản và số dư; khoản nào bắt buộc, khoản nào tùy chọn, ai thu và thời điểm. |
Bảng này là danh sách để hỏi, không khẳng định mọi khoản đều có ở cả hai ngân hàng. Chỉ đưa khoản đã xác nhận áp dụng vào tổng chi phí. Nếu chưa nhận được nền tính phí hoặc lịch trả nợ, nên giữ mục đó ở trạng thái cần xác nhận thay vì điền bằng suy đoán.
Nên tiếp tục với gói nào?
Hãy giữ lại những gói phù hợp hồ sơ, rồi so lịch trả nợ và số tiền thực phải bố trí theo cùng đầu vào. Nếu có kế hoạch trả bớt hoặc bán tài sản để tất toán sớm, yêu cầu ngân hàng báo riêng phí cho đúng hành vi và ngày dự kiến.
Chưa nên chọn chỉ vì lãi năm đầu thấp, tỷ lệ tài trợ tối đa cao hoặc biên độ nhỏ. Nếu ngân hàng chưa xác nhận căn/tài sản thuộc gói, nguồn thu nhập được chấp nhận hay cách tính phí, chưa đủ căn cứ chốt lựa chọn. Đổi thời hạn, tài sản bảo đảm hoặc kế hoạch trả trước có thể làm kết quả so sánh đổi.
Muốn đối chiếu với phương án mua nhà của bạn?
Khi trao đổi với Hòa, hãy chuẩn bị số tiền vay, thời hạn, thu nhập có thể chứng minh, ngân sách sinh hoạt, tài sản bảo đảm và báo giá vay. Không cần gửi số CCCD hay số tài khoản; hãy che thông tin nhận dạng trên báo giá trước khi gửi. Trao đổi này không thay cho việc nộp hồ sơ hay nhận báo giá từ ngân hàng. Mục tiêu là kiểm những điểm còn thiếu và sức chịu khoản trả; quyết định tín dụng và điều kiện cuối cùng thuộc ngân hàng.
Công bố lợi ích: tại ngày 11/10/2026, tác giả xác nhận không có quan hệ hợp tác, giới thiệu khách hay nhận hoa hồng từ KBank hoặc Hong Leong. Hai sản phẩm được chọn vì trang công khai nêu điều kiện người vay, lãi sau ưu đãi và phí trả trước để đối chiếu; bài không phải bảng xếp hạng tất cả ngân hàng.
Thông tin phục vụ tham khảo và chuẩn bị hồ sơ. Lãi, phí, phạm vi tài trợ có thể đổi; cần xác nhận báo giá và hợp đồng cho đúng giao dịch trước khi quyết định vay.
Nguồn và cách kiểm
- KBank — vay mua nhà: điều kiện, lãi suất, phí; thông báo lãi/phí ngày 01/10/2026.
- Hong Leong — vay mua nhà: người vay, tài sản, thời hạn và phương thức trả.
- Hong Leong — biểu lãi/phí: gói giải ngân từ 10/09/2026. Thông tin được đối chiếu tại ngày 11/10/2026.
- Hai ví dụ phí do mô hình minh họa của bài tính, đã kiểm lại theo biểu công bố; không dùng số liệu khách hàng thật hoặc giả định lãi tương lai.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo