Chi phí cơ hội khi dùng toàn bộ tiền mặt mua bất động sản
Tóm tắt nhanh: Chi phí cơ hội của vốn mua nhà là lợi ích của phương án thay thế tốt nhất có thể thực hiện mà anh/chị từ bỏ khi đặt tiền vào bất động sản. Bài này hướng dẫn tự tính theo 3 bước: chọn mốc so sánh, tính chênh lệch thu nhập giữa hai phương án, rồi tính mức tăng giá hòa vốn. Trong ví dụ căn hộ 5 tỷ đồng mua bằng 100% vốn tự có, lấy lãi tiết kiệm 6,8%/năm làm mốc tham chiếu, chênh lệch thu nhập năm đầu khoảng 209,7 triệu đồng. Theo mô hình 5 năm của bài, căn hộ cần tăng giá khoảng 5,1%/năm để có kết quả ngang phương án gửi tiết kiệm. Đây là kết quả của một bộ giả định cụ thể, không phải dự báo giá hay ngưỡng chung cho mọi căn hộ.
Mua nhà bằng vốn tự có là lựa chọn hợp lý của nhiều người, và bài này không nhằm khuyên vay hay không vay. Mục tiêu là giúp anh/chị đưa phần chi phí không hiện trên giấy tờ vào bài toán, và tránh những lỗi tính hay gặp. Toàn cảnh các kịch bản lãi suất ảnh hưởng tới quyết định mua có trong bài Kịch bản lãi suất và tác động tới quyết định mua bất động sản.
Chi phí cơ hội của vốn mua nhà là gì?
Chi phí cơ hội (opportunity cost) là lợi ích của phương án thay thế tốt nhất có thể thực hiện mà anh/chị từ bỏ khi chọn một phương án. Khi một khoản tiền đã dùng để mua căn hộ, số tiền đó không thể đồng thời nằm trong tài khoản tiết kiệm hay một tài sản khác. Lợi ích mà phương án thay thế tốt nhất lẽ ra mang lại là chi phí cơ hội của quyết định mua. Phương án thay thế phải là phương án anh/chị thực sự có thể thực hiện, không phải một kênh chỉ tồn tại trên lý thuyết.
Người vay ngân hàng thấy tiền lãi trên lịch trả nợ nên tự nhiên đưa khoản này vào bài toán. Người mua bằng vốn tự có không phải trả cho ai, nên dễ xem vốn của mình như không có giá. Một cách làm thận trọng là dùng lãi tiết kiệm làm mốc tham chiếu cho giá của vốn tự có trong mô hình. Đây là lựa chọn phương pháp, không phải quy tắc chung: mốc phù hợp là phương án anh/chị thực sự sẽ chọn.
Chữ "tiền mặt" trong bài nghĩa là vốn tự có. Cần phân biệt:
- Mua bằng 100% vốn tự có: không sử dụng vốn vay. Sau khi mua, người mua có thể còn hoặc không còn tiền dự phòng.
- Dùng hết toàn bộ tiền đang có: một trường hợp trong nhóm trên: sau khi mua, người mua gần như không còn tài sản thanh khoản.
Phần tính toán trong bài áp dụng cho cả hai. Trường hợp dùng hết toàn bộ tiền cần đánh giá thêm một số yếu tố về thanh khoản và dự phòng, trình bày ở mục riêng bên dưới.
Cách tính chi phí cơ hội trong 3 bước
Bước 1. Xác định vốn bỏ ra và mốc so sánh. Vốn bỏ ra gồm giá mua và các chi phí lúc mua: lệ phí trước bạ, công chứng, nội thất, sửa chữa ban đầu nếu có. Mốc so sánh là phương án anh/chị thực sự sẽ dùng số tiền đó, với mức rủi ro anh/chị chấp nhận. Với người ưu tiên an toàn, lãi tiết kiệm 12 tháng là mốc dễ kiểm chứng nhất.
Bước 2. Tính chênh lệch thu nhập năm đầu.
Chênh lệch thu nhập năm đầu = Lãi từ phương án thay thế − Thu nhập cho thuê ròng (NOI)
NOI (Net Operating Income) là doanh thu cho thuê sau khi điều chỉnh thời gian trống và trừ chi phí vận hành, trước chi phí tài chính và thuế thu nhập. Thuế cho thuê nên trừ riêng để có số thực nhận. Nếu mua để ở, lợi ích tài chính là tiền thuê tránh được, trừ các chi phí tăng thêm do sở hữu so với tiếp tục thuê. Một số khoản như phí quản lý có thể người thuê cũng phải trả, nên không trừ hai lần. Cách tính NOI chi tiết có trong bài Cách tính dòng tiền đầu tư bất động sản cho thuê.
Bước 3. Tính mức tăng giá hòa vốn. Chênh lệch thu nhập chưa tính tăng giá. Để so sánh đủ, chọn thời gian nắm giữ và làm theo thứ tự:
- Tính giá trị cuối kỳ của phương án thay thế.
- Trừ đi tiền thuê ròng cộng dồn của phương án mua, gồm cả lãi từ phần tiền thuê đã tái đầu tư. Kết quả là số tiền bán căn hộ (sau chi phí bán) cần đạt.
- Chia cho (1 − tỷ lệ chi phí bán) để ra giá bán trước chi phí cần đạt.
- Mức tăng giá bình quân mỗi năm = (Giá bán cần đạt ÷ Giá mua)^(1 ÷ số năm) − 1.
Phần ví dụ bên dưới làm lần lượt từng bước này. Sau khi có kết quả, tự hỏi: mức tăng giá đó có cơ sở không?
Ví dụ tính: Căn hộ 5 tỷ mua bằng 100% vốn tự có
Giả sử anh/chị dành 5,025 tỷ đồng cho khoản đầu tư này, gồm giá mua 5 tỷ đồng và 25 triệu đồng lệ phí trước bạ giả định. Ví dụ chưa gồm phí công chứng, nội thất, sửa chữa ban đầu và thuế cho thuê, nên kết quả không phải toàn bộ chi phí thực tế của một giao dịch.
| Thông số | Giá trị | Ghi chú |
|---|---|---|
| Giá mua | 5.000 triệu | Giả định |
| Lệ phí trước bạ giả định | 25 triệu | Giả định giá tính lệ phí 5 tỷ, tỷ lệ 0,5%; tổng vốn 5.025 triệu |
| Lợi suất cho thuê gộp | 3,30%/năm | Số tham chiếu căn hộ TP.HCM quý II/2026 theo REFI, CafeBiz dẫn lại |
| Doanh thu cho thuê | 165 triệu/năm | 5.000 × 3,30% |
| Trống phòng + chi phí vận hành | 20% doanh thu | Giả định |
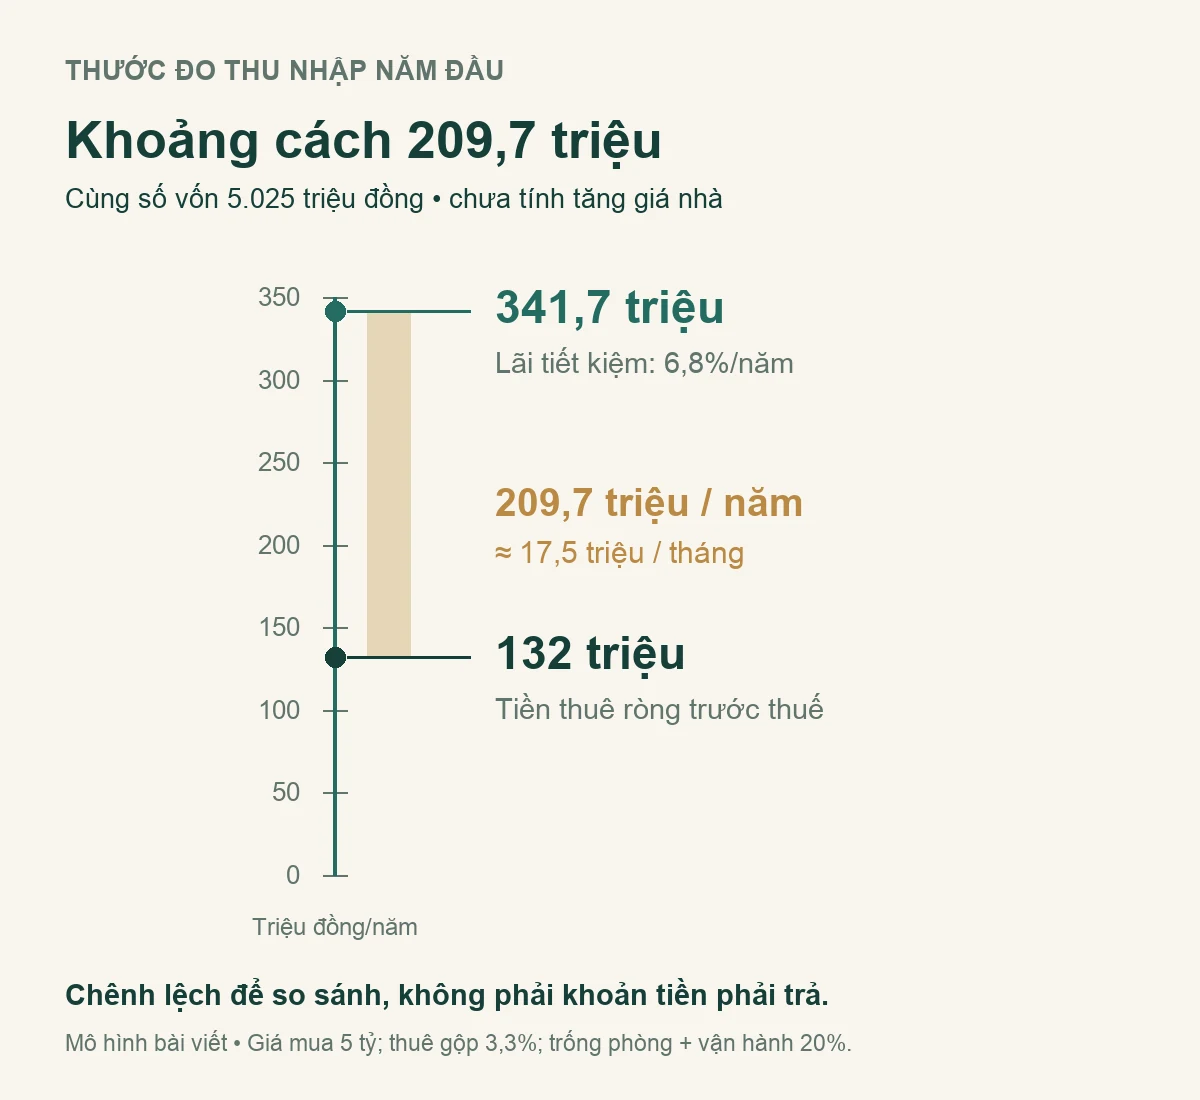
| NOI (chưa trừ thuế cho thuê) | 132 triệu/năm | Khoảng 11 triệu/tháng |
| Lãi tiết kiệm 12 tháng (mốc tham chiếu) | 6,8%/năm | Khảo sát nhóm Vietcombank, BIDV, VietinBank, Agribank ngày 01/10/2026, VietNamNet |
Nếu gửi 5.025 triệu đồng kỳ hạn 12 tháng ở mức 6,8%, tiền lãi năm đầu khoảng 341,7 triệu đồng. Căn hộ tạo ra NOI 132 triệu đồng. Chênh lệch thu nhập năm đầu, chưa tính tăng giá:
341,7 − 132 = 209,7 triệu đồng/năm, quy đổi khoảng 17,5 triệu đồng/tháng.
Con số 17,5 triệu đồng/tháng là số quy đổi để so sánh hai phương án, không phải khoản anh/chị phải thanh toán hay khoản lỗ thực tế. Phần chênh lệch này có thể được bù lại, một phần hoặc toàn bộ, bằng tăng giá. Vì NOI trong ví dụ chưa trừ thuế cho thuê, chênh lệch thực tế có thể lớn hơn.
Căn hộ cần tăng giá bao nhiêu để hòa với mốc tham chiếu?
Mô hình 5 năm của bài dùng các điều kiện sau:
- Lãi tiết kiệm giữ nguyên trong 5 năm, tái tục và nhập gốc mỗi năm.
- NOI giữ nguyên 132 triệu đồng/năm, nhận vào cuối mỗi năm và gửi lại ở cùng lãi suất.
- Bán căn hộ vào cuối năm thứ 5. Giả định chi phí bán bằng 3% giá bán, gồm thuế chuyển nhượng 2% trong trường hợp không được miễn thuế và phí môi giới giả định 1%. Mô hình giữ nguyên giả định này đến cuối năm thứ năm.
Một số trường hợp chuyển nhượng nhà ở, đất ở duy nhất được miễn thuế nếu đáp ứng đầy đủ điều kiện pháp luật. Nếu được miễn và giữ nguyên các giả định khác, chi phí bán trong mô hình còn 1% phí môi giới; mức tăng giá hòa vốn sẽ thấp hơn bảng dưới đây.
Với các điều kiện này, phương án gửi tiết kiệm có giá trị khoảng 6.982 triệu đồng sau 5 năm. Giá trị tích lũy từ tiền thuê ròng, gồm cả lãi tái đầu tư, khoảng 756 triệu đồng. Trong đó, tiền thuê ròng 5 năm là 660 triệu đồng; phần còn lại là lãi tái đầu tư.
| Tăng giá bình quân/năm | Giá căn hộ sau 5 năm | Tổng tài sản phương án mua (tiền bán sau chi phí + tiền thuê và lãi tái đầu tư) | So với gửi tiết kiệm (6.982 triệu) |
|---|---|---|---|
| 0% | 5.000 triệu | 5.606 triệu | −1.376 triệu |
| 3% | 5.796 triệu | 6.379 triệu | −604 triệu |
| 5% | 6.381 triệu | 6.946 triệu | −36 triệu |
| 7% | 7.013 triệu | 7.558 triệu | +576 triệu |
Tìm mức hòa vốn theo 4 bước ở trên (các số đã làm tròn):
- Giá trị phương án gửi tiết kiệm sau 5 năm: khoảng 6.982 triệu đồng.
- Tiền bán căn hộ sau chi phí cần đạt: 6.982 − 756 = 6.226 triệu đồng.
- Giá bán trước chi phí cần đạt: 6.226 ÷ (1 − 3%) ≈ 6.419 triệu đồng.
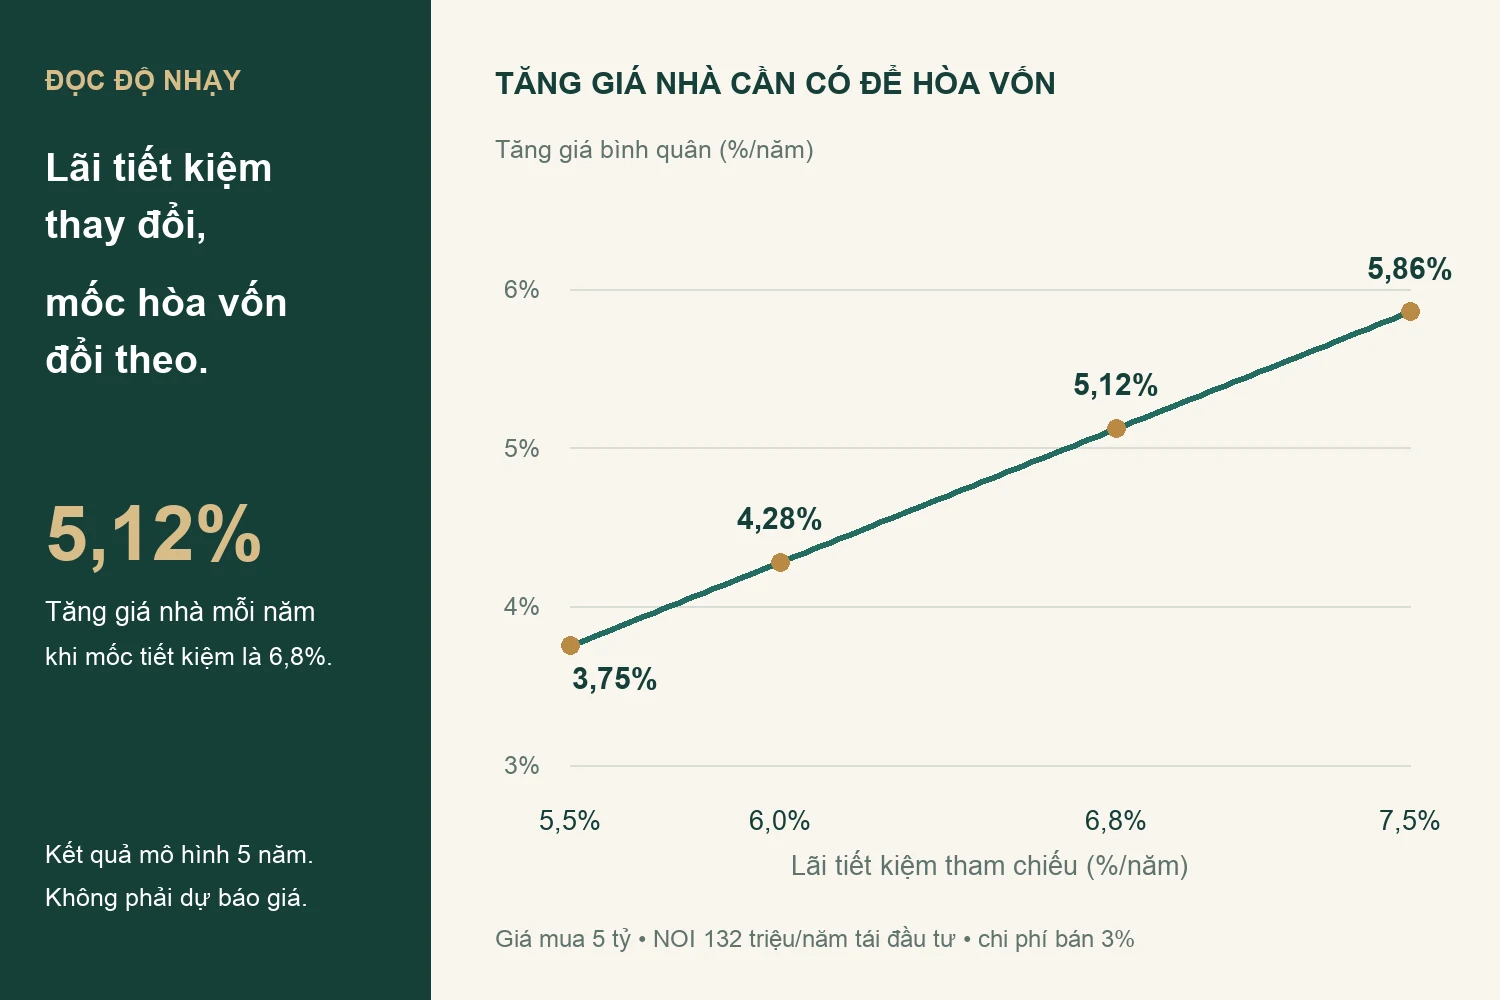
- Mức tăng giá bình quân: (6.419 ÷ 5.000)^(1/5) − 1 ≈ 5,12%/năm.
Trong mô hình này, mức tăng giá hòa vốn khoảng 5,1%/năm. Ở mức tăng 5%/năm, phương án mua vẫn thấp hơn gửi tiết kiệm khoảng 36 triệu đồng. Vượt mức hòa vốn cũng chưa có nghĩa phương án mua tốt hơn: kết quả trên chưa tính rủi ro giá biến động, thời gian và mức giảm giá có thể cần để bán được, cũng như các chi phí chưa đưa vào mô hình.
Mức hòa vốn thay đổi theo mốc tham chiếu:
| Mốc tham chiếu (lãi/năm) | Mức tăng giá hòa vốn/năm (5 năm) | Căn cứ |
|---|---|---|
| 5,5% | khoảng 3,8% | Kịch bản giả định nếu lãi tiết kiệm giảm |
| 6,0% | khoảng 4,3% | Kịch bản tham chiếu 6%/năm |
| 6,8% | khoảng 5,1% | Nhóm ngân hàng quốc doanh, 01/10/2026 |
| 7,5% | khoảng 5,9% | Kịch bản lãi suất cao (Sacombank niêm yết 7,5%, 01/10/2026) |
Mốc tham chiếu càng cao, mức tăng giá cần có càng lớn. Vì vậy cùng một căn hộ có thể hợp lý ở giai đoạn lãi suất thấp nhưng kém hấp dẫn hơn khi lãi suất tăng. Để xem thêm bài toán lựa chọn hai kênh với quy mô vốn lớn hơn và bộ giả định khác, đọc bài 10 tỷ gửi ngân hàng hay mua bất động sản.
Công cụ so sánh gửi tiết kiệm hay mua bất động sản cho phép thử từng mức tăng giá với số liệu của anh/chị. Công cụ không tự tính mức hòa vốn, chưa tái đầu tư tiền thuê và gộp chi phí giao dịch, sở hữu thành một tỷ lệ trên vốn ban đầu. Vì vậy, công cụ dùng mô hình khác và không tái tạo nguyên bảng tính trong bài này. Để tìm mức hòa vốn, nhập lần lượt vài mức tăng giá và xem mức nào khiến hai phương án gần bằng nhau.
6 lỗi thường gặp khi tính chi phí cơ hội
1. So lợi suất mà bỏ qua khác biệt về rủi ro. Có thể so các kênh khác nhau, như chính bài này so căn hộ với tiền gửi. Nhưng cần xét kèm khả năng mất vốn, độ chắc chắn của thu nhập, thanh khoản và thời gian nắm giữ. So căn hộ với lợi nhuận kỳ vọng của một kênh biến động mạnh mà không xét các yếu tố này sẽ làm kết quả thiếu cơ sở.
2. Dùng lợi suất gộp thay cho NOI. Lợi suất gộp 3,30% trong ví dụ giảm còn 2,64% khi trừ 20% trống phòng và chi phí. So lãi tiết kiệm với lợi suất gộp sẽ đánh giá thấp chênh lệch.
3. Bỏ sót chi phí mua và bán. Lệ phí trước bạ, công chứng, thuế chuyển nhượng và phí môi giới đều làm giảm kết quả của phương án mua. Chỉ riêng chi phí bán 3% trong ví dụ đã tương đương khoảng 190 triệu đồng ở mức tăng giá 5%/năm.
4. Không nêu rõ cách xử lý dòng tiền trung gian. Cần nêu rõ dòng tiền được tái đầu tư hay dùng để chi tiêu. Trong mô hình này, lãi tiết kiệm và tiền thuê đều được tái đầu tư để so sánh nhất quán.
5. Coi mức hòa vốn là dự báo. Mức 5,1% là đầu ra của mô hình với bộ giả định cụ thể. Nó cho biết căn hộ cần tăng bao nhiêu, không cho biết căn hộ sẽ tăng bao nhiêu.
6. Mua để ở nhưng tính sai chi phí sở hữu. Tiền thuê tránh được là lợi ích thật, nhưng phải trừ các chi phí tăng thêm do sở hữu so với tiếp tục thuê, như bảo trì và sửa chữa lớn. Khoản người thuê cũng phải trả, như phí quản lý trong nhiều trường hợp, không trừ thêm lần nữa.
Khi dùng hết toàn bộ tiền: các chi phí khó định lượng
Nếu vẫn còn quỹ dự phòng, áp lực thanh khoản giảm bớt; tuy nhiên vẫn cần bổ sung các chi phí thực tế và kiểm tra kịch bản bất lợi. Nếu dùng hết toàn bộ tiền đang có, cần đánh giá thêm ba yếu tố. Đây là các yếu tố để cân nhắc, không cộng cơ học vào khoản lãi tiết kiệm đã bỏ lỡ, vì có thể tính trùng:
Mất thanh khoản. Với tiền gửi, khả năng rút trước hạn và lãi được hưởng phụ thuộc điều kiện sản phẩm. Bất động sản cần thời gian tìm người mua, thương lượng và làm thủ tục. Khi toàn bộ tài sản nằm trong một căn nhà, một nhu cầu tiền đột xuất có thể dẫn tới bán vào thời điểm bất lợi.
Không còn quỹ dự phòng. Sửa chữa, thời gian trống khách thuê, chi phí y tế hay biến động thu nhập đều cần tiền sẵn có. Khi không còn dự phòng, phương án còn lại thường là bán tài sản hoặc vay thêm trong thế bị động.
Bỏ lỡ cơ hội khác. Trong thời gian vốn nằm trong căn hộ, anh/chị không thể dùng nó cho một cơ hội đầu tư hay nhu cầu kinh doanh xuất hiện sau đó. Khoản này không có công thức chung.
Khi nào chi phí cơ hội không phải yếu tố quyết định?
- Mua để ở lâu dài. Sự ổn định chỗ ở có giá trị không thể hiện hết trong bảng tính. Khi đó, so tiền thuê tránh được (sau chi phí tăng thêm do sở hữu) với mốc tham chiếu, thay vì so với lợi suất cho thuê.
- Vẫn còn dự phòng riêng sau khi mua. Áp lực thanh khoản ở mục trên giảm bớt, dù phần tính toán vẫn cần bổ sung chi phí thực tế.
- Tài sản có cơ sở rõ ràng để vượt mức hòa vốn với khoảng an toàn. Cơ sở nên được kiểm chứng bằng số liệu cụ thể của khu vực và sản phẩm, và kết quả vượt hòa vốn vẫn cần được cân nhắc cùng rủi ro biến động giá và khả năng bán.
Nếu anh/chị đang cân nhắc vay một phần để giữ lại tiền dự phòng, cần so lãi vay với lợi suất của số tiền giữ lại. Theo khảo sát Thương Gia ngày 02/10/2026, lãi vay mua nhà ưu đãi khoảng 8,2–10,8%/năm, sau ưu đãi 13–15%/năm, nên lý do vay một phần thường nằm ở thanh khoản hơn là chênh lệch lãi. Phép so sánh đầy đủ có trong bài Tiền mặt hay vay ngân hàng mua bất động sản.
Kết luận
- Vốn tự có cũng có giá. Trong mô hình, lãi tiết kiệm là mốc tham chiếu thận trọng để đo giá đó.
- Tính theo 3 bước: vốn bỏ ra và mốc so sánh, chênh lệch thu nhập năm đầu, mức tăng giá hòa vốn.
- Trong ví dụ căn hộ 5 tỷ, chênh lệch thu nhập năm đầu khoảng 209,7 triệu đồng, và mức tăng giá hòa vốn 5 năm khoảng 5,1%/năm ở mốc 6,8%.
- Mức hòa vốn là kết quả của mô hình, không phải dự báo. Nếu dùng hết toàn bộ tiền, cần đánh giá thêm thanh khoản và dự phòng.
Câu hỏi thường gặp
Chi phí cơ hội có phải là tiền thật bị mất không? Không phải khoản tiền phải chi ra. Chi phí cơ hội là lợi ích của phương án thay thế tốt nhất mà anh/chị từ bỏ. Chênh lệch kết quả giữa hai phương án cho biết lựa chọn nào có lợi hơn theo các giả định.
Nên lấy mốc so sánh là lãi tiết kiệm hay lợi nhuận chứng khoán? Lấy phương án anh/chị thực sự sẽ dùng. Nếu kênh đó có rủi ro khác căn hộ, so kèm khả năng mất vốn, độ chắc chắn của thu nhập và thanh khoản. Lãi tiết kiệm là mốc dễ kiểm chứng và thận trọng.
Mua nhà để ở có cần tính chi phí cơ hội không? Có. Lợi ích tài chính là tiền thuê tránh được, trừ các chi phí tăng thêm do sở hữu so với tiếp tục thuê. Nếu khoản này gần bằng lãi của mốc tham chiếu, chênh lệch thu nhập nhỏ hơn so với ví dụ cho thuê.
Giữ tiền chờ mua sau có chi phí cơ hội không? Có. Cần so lãi tiết kiệm nhận được trong thời gian chờ với mức tăng giá của căn định mua, đồng thời tính tiền thuê phải trả trong thời gian chờ nếu đang đi thuê, và chi phí giao dịch ở thời điểm mua sau.
Lãi suất tiết kiệm giảm thì kết quả thay đổi thế nào? Mức tăng giá hòa vốn giảm theo. Trong ví dụ, ở mốc 5,5%/năm, mức hòa vốn khoảng 3,8%/năm.
Nguồn số liệu
- VietnamNet, "Lãi suất ngân hàng hôm nay 1/10/2026: Ai được hưởng lãi suất 10%/năm?", 01/10/2026: lãi suất tiết kiệm 12 tháng Vietcombank, BIDV, VietinBank, Agribank 6,8%/năm; Sacombank 7,5%/năm. Nguồn tham khảo
- REFI, báo cáo thị trường bất động sản tháng 7/2026 (nguồn gốc), trích dẫn qua CafeBiz, "Giá bán căn hộ tăng, lợi suất cho thuê nhà còn bao nhiêu?", 29/08/2026 (nguồn báo chí): lợi suất căn hộ TP.HCM quý II/2026 3,30%. Nguồn tham khảo
- Thương Gia, "Lãi suất cho vay mua nhà ngân hàng nào thấp nhất tháng 10/2026?", 02/10/2026. Nguồn tham khảo
- Cổng Thông tin điện tử Chính phủ (xaydungchinhsach.chinhphu.vn), "Quy định thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản", 18/02/2026, theo Luật Thuế TNCN số 109/2025/QH15. Nguồn tham khảo
- Cổng Thông tin điện tử Chính phủ, "Cá nhân chuyển nhượng có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam được miễn thuế thu nhập cá nhân", 03/07/2026, theo Nghị định 253/2026/NĐ-CP. Nguồn tham khảo
- Các bảng tính do tác giả tính theo điều kiện nêu trong bài.
Ghi chú: Bài viết cung cấp mô hình tính toán và thông tin tham khảo, không phải khuyến nghị đầu tư. Lãi suất, lợi suất cho thuê và quy định thuế thay đổi theo thời điểm và theo từng trường hợp.
Muốn tính chi phí cơ hội cho một căn cụ thể?
Gửi giá mua, giá thuê dự kiến và mốc so sánh anh/chị đang cân nhắc qua Zalo 0943 300 022.
Cập nhật và rà soát: 03/10/2026. Tác giả: Phạm Trung Hòa.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo