Cách tính dòng tiền đầu tư bất động sản cho thuê
Tóm tắt câu trả lời
Để biết một bất động sản cho thuê tạo ra hay tiêu tốn tiền mỗi tháng, nhà đầu tư cần tính theo bốn bước:
Lợi suất & dòng tiền cho thuê
Tính dòng tiền cho thuê trước/sau thuế, DSCR, Cap Rate và Cash-on-Cash Return theo đúng phương pháp đã công bố trong bài "Cách tính dòng tiền đầu tư BĐS cho thuê".
Lợi suất cho thuê tính trên giấy thường cao hơn dòng tiền thực nhận sau khi trừ chi phí vận hành, trả nợ vay và thuế — công cụ này tính đủ các bước đó theo đúng phương pháp trong bài viết gốc.
Công cụ này dùng để làm gì?
Đánh giá một bất động sản cho thuê chỉ bằng lợi suất gộp (giá thuê chia giá mua) dễ gây ảo giác về hiệu quả, vì bỏ qua chi phí vận hành, nghĩa vụ trả nợ vay và thuế cho thuê nhà. Công cụ tính theo đúng trình tự: doanh thu thuê gộp trừ chi phí vận hành ra thu nhập hoạt động ròng (NOI), trừ tiếp khoản trả nợ vay (debt service) ra dòng tiền trước thuế, rồi trừ thuế ước tính theo quy định hiện hành ra dòng tiền sau thuế thực nhận. Bốn chỉ số đi kèm — Gross Rental Yield, Cap Rate, DSCR và Cash-on-Cash Return — là các thước đo tiêu chuẩn trong phân tích đầu tư bất động sản cho thuê, cho thấy cả khả năng trả nợ (DSCR) lẫn hiệu suất trên đúng số vốn tiền mặt đã bỏ ra (CoC), thay vì chỉ nhìn một con số lợi suất gộp duy nhất.
Công cụ tính theo đúng giả định bạn nhập (đặc biệt là chi phí vận hành và số tháng có khách) — không tự chọn mức "trung bình thị trường" và không tính tăng giá tài sản. Phần thuế ước tính theo quy định áp dụng năm 2026, có thể thay đổi.
- Thu nhập cho thuê gộp = Giá thuê × số tháng có khách.
- Thu nhập hoạt động ròng (NOI) = Thu nhập cho thuê thực nhận − chi phí vận hành.
- Dòng tiền trước thuế sau nợ vay = NOI − khoản thanh toán nợ vay.
- Dòng tiền sau thuế = Dòng tiền trước thuế − thuế phát sinh nếu thuộc diện phải nộp.
Tiền thuê thu được chưa phải là lợi nhuận. Một tài sản có thể có người thuê đều nhưng vẫn tạo ra dòng tiền âm nếu chi phí vận hành và nghĩa vụ trả nợ cao hơn thu nhập cho thuê.
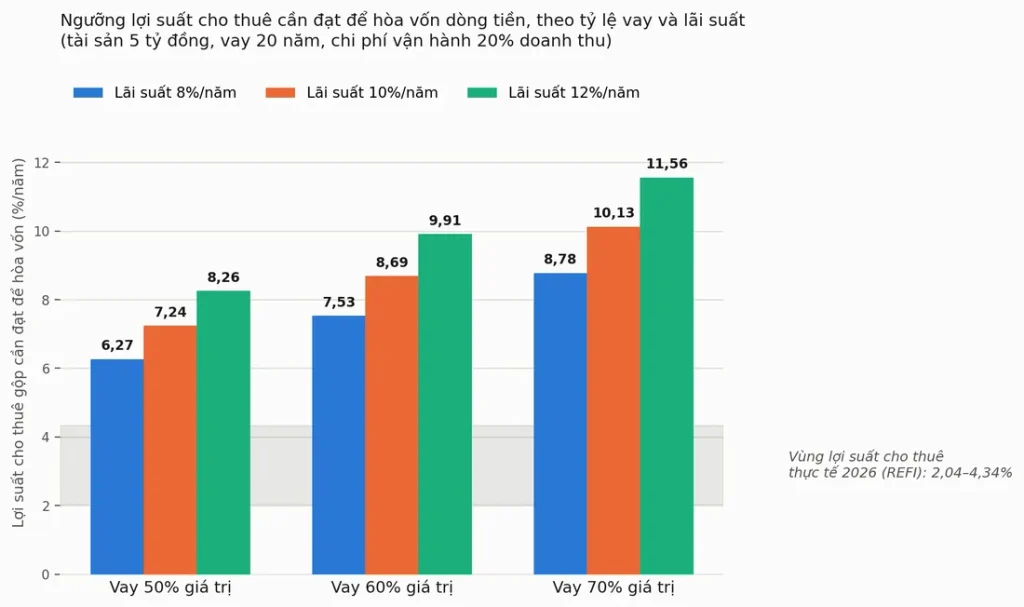
Dữ liệu thị trường quý II/2026 do REFI công bố cho thấy lợi suất cho thuê gộp tham khảo tại TP.HCM khoảng 3,30%/năm đối với căn hộ và 2,31%/năm đối với nhà phố. Trong mô hình vay 60%, thời hạn 20 năm và lãi suất 10%/năm, tài sản phải đạt lợi suất cho thuê gộp khoảng 8,69%/năm mới hòa vốn dòng tiền nếu chi phí vận hành bằng 20% doanh thu.
Điều này cho thấy nhiều giao dịch cho thuê sử dụng đòn bẩy có thể phải bù tiền hàng tháng. Dòng tiền âm không tự động đồng nghĩa với một khoản đầu tư kém, nhưng nhà đầu tư phải biết trước mức tiền cần bù và nguồn lợi nhuận kỳ vọng dùng để bù đắp khoản âm đó. Cần tách tổng lợi nhuận đầu tư khỏi dòng tiền hàng tháng.
Các chỉ số cần phân biệt
| Chỉ số | Công thức | Ý nghĩa |
|---|---|---|
| Gross Rental Yield | Tiền thuê gộp năm ÷ giá mua | Lợi suất trước chi phí |
| NOI | Doanh thu thuê thực nhận − chi phí vận hành | Thu nhập từ hoạt động tài sản trước nợ vay |
| Cap Rate | NOI năm ÷ giá trị tài sản | Lợi suất vận hành ròng |
| Debt Service | Tổng tiền gốc và lãi phải trả | Nghĩa vụ trả nợ trong kỳ |
| Cash Flow | NOI − Debt Service − chi phí ngoài NOI | Tiền còn lại hoặc phải bù |
| DSCR | NOI ÷ Debt Service | Khả năng dòng tiền tài sản trang trải nợ |
| Cash-on-Cash Return | Dòng tiền năm ÷ vốn tiền mặt đã đầu tư | Hiệu quả trên phần vốn tự có |
NOI không trừ nợ gốc và lãi vay. Chi phí tài chính chỉ được trừ ở bước tính Cash Flow.
Những khoản đầu tư ban đầu như nội thất, phí giao dịch và chi phí cải tạo lớn cũng không nên gộp vào chi phí vận hành hàng tháng. Nhà đầu tư cần theo dõi riêng để tính đúng tổng vốn bỏ ra và Cash-on-Cash Return.
Tình huống minh họa
Một khách hàng (gọi là chị D., xin phép giấu tên) đang cân nhắc một căn hộ giá 5 tỷ đồng để cho thuê, dự tính vay 60% giá trị tài sản, tương đương 3 tỷ đồng, trong 20 năm.
Ban đầu, chị D. chỉ lấy tiền thuê trừ khoản trả ngân hàng rồi kết luận căn hộ có thể “tự nuôi” khoản vay. Cách tính này còn thiếu:
- Thời gian trống giữa hai hợp đồng thuê.
- Phí quản lý và môi giới.
- Chi phí sửa chữa, bảo trì.
- Chi phí thay mới nội thất.
- Thuế nếu tổng doanh thu thuộc diện phải nộp.
- Khả năng lãi suất thay đổi sau thời gian ưu đãi.
Để đánh giá đúng, cần tính từ doanh thu gộp đến NOI, sau đó mới trừ nghĩa vụ trả nợ.
Tỷ suất cho thuê tham khảo năm 2026
Theo dữ liệu quý II/2026 được REFI công bố trong Báo cáo Thị trường Bất động sản tháng 7/2026:
| Loại hình | Lợi suất cho thuê gộp | Khu vực |
|---|---|---|
| Căn hộ chung cư | 3,30%/năm | TP.HCM |
| Căn hộ chung cư | 2,32%/năm | Hà Nội |
| Căn hộ chung cư | 4,34%/năm | Đà Nẵng |
| Nhà phố | 2,31%/năm | TP.HCM |
| Nhà phố | 2,04%/năm | Hà Nội |
| Nhà phố | 2,64%/năm | Đà Nẵng |
Nguồn tham khảo: Giá bán căn hộ tăng, lợi suất cho thuê nhà còn bao nhiêu? (29/08/2026), dẫn Báo cáo Thị trường Bất động sản tháng 7/2026 của REFI.
Đây là số liệu bình quân thị trường, không phải lợi suất mặc định của mọi tài sản. Lợi suất thực tế còn phụ thuộc vào giá mua, vị trí, chất lượng bàn giao, chi phí nội thất, tỷ lệ lấp đầy và khả năng quản lý tài sản.
Tại Hà Nội, lợi suất cho thuê căn hộ được REFI ghi nhận giảm từ khoảng 4,2% năm 2023 xuống 2,32% vào quý II/2026, tương đương mức giảm gần 45%. Nguyên nhân chính được nêu là giá bán tăng nhanh hơn giá thuê.
Thuế cho thuê bất động sản từ năm 2026
Đối với cá nhân cho thuê bất động sản (không bao gồm kinh doanh lưu trú), ngưỡng doanh thu năm 2026 được cập nhật theo Nghị định 141/2026/NĐ-CP:
- Tổng doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế TNCN và thuộc đối tượng không chịu thuế GTGT.
- Khi tổng doanh thu trên 1 tỷ đồng/năm, thuế được tính theo nguyên tắc:
- Thuế GTGT = Doanh thu × 5% (tính trên toàn bộ doanh thu).
- Thuế TNCN = (Doanh thu − 1 tỷ đồng) × 5% (chỉ tính trên phần vượt ngưỡng).
Nếu một cá nhân có nhiều bất động sản cho thuê, mức giảm trừ 1 tỷ đồng được tính trên tổng doanh thu của tất cả hợp đồng, không phải mỗi tài sản được hưởng riêng một ngưỡng.
Nguồn: Bộ Tài chính: hướng dẫn thuế cho thuê tài sản theo Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP. Ngưỡng được xét theo tổng doanh thu năm; trường hợp nhiều nguồn kinh doanh hoặc bên thuê nộp thay cần đối chiếu hồ sơ cụ thể.
Trong ví dụ tài sản 5 tỷ đồng dưới đây, doanh thu cho thuê đều thấp hơn 1 tỷ đồng/năm. Vì vậy, mô hình chưa ghi nhận thuế GTGT và TNCN. Chủ tài sản vẫn cần kiểm tra nghĩa vụ kê khai và những quy định liên quan tại thời điểm cho thuê.
Bước 1: Tính thu nhập cho thuê gộp
Áp dụng ba mức lợi suất tham khảo vào tài sản trị giá 5 tỷ đồng:
| Kịch bản | Lợi suất gộp | Thu nhập gộp/năm | Bình quân tháng |
|---|---|---|---|
| Nhà phố TP.HCM | 2,31% | 115,5 triệu | 9,6 triệu |
| Căn hộ TP.HCM | 3,30% | 165 triệu | 13,8 triệu |
| Căn hộ Đà Nẵng | 4,34% | 217 triệu | 18,1 triệu |
Công thức: Thu nhập cho thuê gộp năm = Giá trị tài sản × lợi suất cho thuê gộp.
Nếu tính từ giá thuê thực tế, nên dùng: Doanh thu thuê thực nhận = Giá thuê tháng × số tháng dự kiến có khách. Không nên mặc định tài sản được thuê đủ 12 tháng mỗi năm.
Bước 2: Tính NOI
Giả định tổng chi phí vận hành bằng 20% doanh thu cho thuê gộp — tỷ lệ minh họa, bao gồm dự phòng thời gian trống, phí quản lý, môi giới, sửa chữa và bảo trì thông thường.
NOI = Thu nhập cho thuê gộp × (1 − 20%)
| Kịch bản | NOI/năm | NOI bình quân/tháng |
|---|---|---|
| Nhà phố TP.HCM | 92,4 triệu | 7,7 triệu |
| Căn hộ TP.HCM | 132 triệu | 11 triệu |
| Căn hộ Đà Nẵng | 173,6 triệu | 14,5 triệu |
Trong một giao dịch thực tế, nhà đầu tư nên thay tỷ lệ 20% bằng từng khoản chi phí cụ thể. Nếu doanh thu đã trừ số tháng trống thì không trừ dự phòng trống phòng lần nữa. Một tài sản mới, bàn giao hoàn thiện và có khách thuê dài hạn có thể có tỷ lệ thấp hơn. Tài sản cũ hoặc thường xuyên thay khách có thể phát sinh tỷ lệ cao hơn.
Bước 3: Tính nghĩa vụ trả nợ
Giả định: giá tài sản 5 tỷ đồng, tỷ lệ vay 60% (khoản vay 3 tỷ đồng), kỳ hạn 20 năm (240 tháng), lãi suất giả định 10%/năm, trả nợ theo phương pháp annuity.
PMT = P × r × (1 + r)ⁿ ÷ [(1 + r)ⁿ − 1]
Trong đó P là số tiền vay, r là lãi suất tháng, n là tổng số tháng vay.
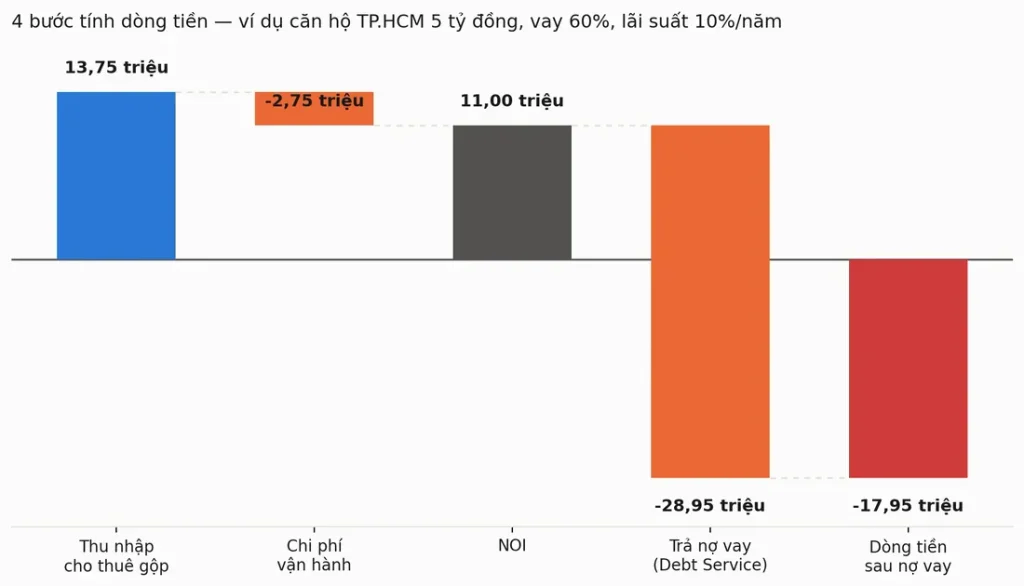
Kết quả là khoảng 28,95 triệu đồng/tháng, tương đương khoảng 347,4 triệu đồng/năm nếu lãi suất không đổi.
Đây là mô hình minh họa. Khoản trả thực tế còn phụ thuộc vào phương thức trả nợ, thời gian ân hạn, lãi suất ưu đãi, lãi suất thả nổi và điều kiện hợp đồng của ngân hàng — xem ví dụ kiểm tra khoản trả nợ và thu nhập khi vay 70% Vinhomes Green Paradise.
Bước 4: Tính dòng tiền sau nợ vay
Dòng tiền trước thuế = NOI − Debt Service.
| Kịch bản | NOI/tháng | Trả nợ/tháng | Dòng tiền/tháng |
|---|---|---|---|
| Nhà phố TP.HCM | 7,7 triệu | 28,95 triệu | -21,25 triệu |
| Căn hộ TP.HCM | 11 triệu | 28,95 triệu | -17,95 triệu |
| Căn hộ Đà Nẵng | 14,5 triệu | 28,95 triệu | -14,48 triệu |
Cả ba kịch bản đều có dòng tiền âm. Nhà đầu tư phải bù khoảng 14,5–21,3 triệu đồng mỗi tháng từ nguồn thu nhập khác.
Riêng kịch bản căn hộ TP.HCM: NOI năm 132 triệu đồng, Debt Service năm khoảng 347,4 triệu đồng, DSCR khoảng 0,38 lần, dòng tiền âm năm khoảng 215,4 triệu đồng.
DSCR dưới 1 cho thấy dòng tiền vận hành của tài sản không đủ thanh toán nghĩa vụ vay trong mô hình này.
Ngưỡng hòa vốn dòng tiền
Bảng dưới đây tính ngược lợi suất cho thuê gộp tối thiểu để NOI = tổng tiền gốc và lãi phải trả. Các giả định giữ nguyên: giá tài sản 5 tỷ đồng, thời hạn vay 20 năm, trả góp theo annuity, chi phí vận hành bằng 20% doanh thu gộp, chưa tính chi phí đầu tư ban đầu và thuế nếu có.
| Tỷ lệ vay | Lãi suất 8% | Lãi suất 10% | Lãi suất 12% |
|---|---|---|---|
| 50% giá trị | 6,27% | 7,24% | 8,26% |
| 60% giá trị | 7,53% | 8,69% | 9,91% |
| 70% giá trị | 8,78% | 10,13% | 11,56% |
So với vùng lợi suất tham khảo 2,04–4,34%/năm, các ngưỡng hòa vốn trong mô hình cao hơn khoảng 1,4 đến hơn 5 lần, tùy loại tài sản, tỷ lệ vay và lãi suất được so sánh.
Kết quả không chứng minh mọi bất động sản cho thuê đều có dòng tiền âm. Nó cho thấy tài sản có lợi suất thấp và tỷ lệ vay cao rất khó tự trang trải toàn bộ nghĩa vụ nợ trong kỳ hạn 20 năm. Tác động của tỷ lệ vay và lãi suất đến dòng tiền sau lãi được phân tích bằng một case cụ thể trong bài Bất động sản cho thuê có thực sự sinh lãi sau khi trừ lãi vay?
Dòng tiền âm có luôn là xấu?
Không. Nhưng dòng tiền âm phải nằm trong kế hoạch tài chính ngay từ đầu.
Một bất động sản có thể tạo dòng tiền âm nhưng vẫn đem lại tổng lợi nhuận dương nếu: giá trị tài sản tăng đủ lớn, nợ gốc giảm dần trong quá trình trả vay, giá thuê tăng theo thời gian, hoặc nhà đầu tư bán tài sản ở mức giá đủ bù chi phí vốn và chi phí giao dịch.
Cần phân biệt: dòng tiền hàng tháng không phải tổng lợi nhuận đầu tư. Có thể dùng công thức:
Tổng lợi nhuận = Thu nhập cho thuê ròng + mức tăng giá tài sản − lãi vay − chi phí giao dịch − thuế và chi phí khác.
Khi so sánh các phương án, cần dùng cùng thời gian nắm giữ và tính đủ lãi vay, thuế, chi phí giao dịch; mức tăng giá chỉ là giả định cho đến khi bán được tài sản.
Một phần khoản thanh toán ngân hàng là trả nợ gốc, làm tăng phần vốn chủ sở hữu của nhà đầu tư. Tuy nhiên, tiền trả gốc vẫn là dòng tiền phải chi ra hàng tháng nên vẫn ảnh hưởng trực tiếp đến khả năng duy trì khoản đầu tư.
Rủi ro cần tính đến
- Trống phòng — doanh thu thực tế có thể thấp hơn giá thuê niêm yết nhân 12 tháng.
- Chi phí nội thất — cần phân bổ hao mòn và chi phí thay mới trong thời gian nắm giữ.
- Sửa chữa lớn — không nên giả định mọi chi phí đã nằm trong phí quản lý.
- Lãi suất thả nổi — khoản trả nợ có thể tăng sau thời gian ưu đãi.
- Tỷ suất thuê giảm — giá bán tăng nhanh hơn giá thuê sẽ làm Gross Rental Yield giảm.
- Thanh khoản — khi cần bán, thời gian giao dịch và mức chiết khấu có thể khác dự kiến.
- Nhầm dòng tiền với lợi nhuận — tăng giá kỳ vọng không tạo tiền mặt để trả ngân hàng hàng tháng.
Ai phù hợp với bất động sản cho thuê có lợi suất thấp?
Phù hợp hơn khi nhà đầu tư:
- Có tỷ lệ vốn tự có cao.
- Có nguồn thu nhập khác ổn định để bù dòng tiền âm, và tổng nghĩa vụ trả nợ (bao gồm khoản này) phù hợp với ngân sách sau chi phí sinh hoạt và dự phòng; có thể kiểm tra thêm theo các kịch bản lãi suất và thu nhập trong Case Study.
- Có quỹ dự phòng ít nhất 6–12 tháng trả nợ.
- Xác định thời gian nắm giữ đủ dài.
- Đã tính cả chi phí nội thất, bảo trì và thời gian trống.
- Chấp nhận lợi nhuận phụ thuộc một phần vào khả năng tăng giá tài sản.
Nên thận trọng khi:
- Kỳ vọng tiền thuê đủ trả toàn bộ khoản vay nhưng chưa lập bảng dòng tiền.
- Vay từ 70% trở lên trong khi lợi suất cho thuê thấp.
- Phải sử dụng gần hết thu nhập hàng tháng để bù khoản âm.
- Không có quỹ dự phòng.
- Kế hoạch chỉ khả thi nếu giá tài sản hoặc giá thuê tăng mạnh.
- Cần bán lại trong thời gian ngắn.
Kết luận
Cách tính dòng tiền đầu tư bất động sản cho thuê cần đi từ doanh thu gộp, trừ chi phí vận hành để ra NOI, rồi trừ nghĩa vụ trả nợ và các khoản chi ngoài NOI.
Trong ví dụ tài sản 5 tỷ đồng, vay 60% trong 20 năm với lãi suất 10%/năm, khoản trả nợ khoảng 28,95 triệu đồng/tháng. Với lợi suất cho thuê gộp tham khảo từ 2,31–4,34%/năm và chi phí vận hành bằng 20% doanh thu, nhà đầu tư phải bù khoảng 14,5–21,3 triệu đồng mỗi tháng.
Trước khi mua, cần trả lời ba câu hỏi: tài sản tạo ra NOI bao nhiêu, nghĩa vụ trả nợ thực tế là bao nhiêu, và nếu dòng tiền âm, nguồn tiền nào sẽ bù và có thể duy trì trong bao lâu.
Một quyết định đầu tư hợp lý không đòi hỏi dòng tiền luôn dương. Nó đòi hỏi nhà đầu tư hiểu rõ dòng tiền, rủi ro và nguồn lợi nhuận kỳ vọng trước khi ký hợp đồng.
Công cụ ở đầu bài tính dòng tiền của một năm. Muốn xem dòng tiền cộng dồn qua nhiều năm, số tiền thu về khi bán và lợi suất bình quân trên vốn tự có, dùng công cụ Dòng tiền ròng nhiều năm khi đầu tư cho thuê. Cách đọc kết quả của cả chu kỳ nắm giữ — gồm tiền thu về khi bán, dư nợ còn lại và so sánh với gửi tiết kiệm — được trình bày trong bài cách tính dòng tiền ròng sau 5 năm đầu tư bất động sản.
Câu hỏi thường gặp
Dòng tiền đầu tư bất động sản cho thuê tính như thế nào? Dòng tiền trước thuế bằng thu nhập cho thuê thực nhận trừ chi phí vận hành, sau đó trừ tổng tiền gốc và lãi vay phải trả trong kỳ.
NOI là gì? NOI là thu nhập hoạt động ròng của tài sản trước chi phí tài chính và thuế thu nhập. NOI được tính bằng doanh thu thuê thực nhận trừ chi phí vận hành.
Tỷ suất cho thuê bao nhiêu là tốt? Không có một ngưỡng chung cho mọi tài sản. Cần so sánh Net Rental Yield hoặc Cap Rate với chi phí vốn, lãi suất vay, rủi ro trống phòng và lợi suất của các phương án đầu tư thay thế.
Cho thuê bất động sản có phải đóng thuế không? Với doanh thu năm 2026 từ 1 tỷ đồng trở xuống, cá nhân không phải nộp thuế TNCN và thuộc đối tượng không chịu thuế GTGT. Nếu doanh thu trên ngưỡng, thuế GTGT tính trên toàn bộ doanh thu (5%) còn thuế TNCN chỉ tính trên phần vượt 1 tỷ (5%).
Dòng tiền âm có nên mua không? Điều này phụ thuộc vào khả năng bù dòng tiền, thời gian nắm giữ và kỳ vọng tăng giá sau khi đã trừ toàn bộ chi phí. Không nên mua nếu kế hoạch chỉ khả thi trong kịch bản quá lạc quan.
Vay bao nhiêu thì dòng tiền không bị âm? Phụ thuộc vào lợi suất của tài sản, lãi suất và kỳ hạn vay. Trong mô hình của bài, tại lãi suất 10%/năm, lợi suất gộp cần đạt khoảng 7,24% nếu vay 50%, 8,69% nếu vay 60% và 10,13% nếu vay 70%.
Anh/chị muốn tôi tính cụ thể cho trường hợp của mình — nhắn Zalo 0943 300 022.
Bài viết cung cấp mô hình tính toán và thông tin tham khảo, không phải khuyến nghị đầu tư. Nhà đầu tư cần xác nhận giá thuê, chi phí, chính sách thuế và điều kiện vay của tài sản cụ thể trước khi quyết định.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo