Vay 2 Tỷ Mua Nhà Mỗi Tháng Trả Bao Nhiêu Là Hợp Lý?
Một cặp vợ chồng trẻ vừa ra ở riêng, muốn có căn nhà đầu tiên để ở thay vì thuê. Chồng làm trưởng phòng kinh doanh tại một công ty phân phối phân bón, thu nhập gồm lương cứng cộng KPI, trung bình khoảng 60 triệu đồng/tháng — nhưng phần KPI biến động theo mùa kinh doanh. Câu hỏi họ đặt ra rất cụ thể: vay 2 tỷ đồng mua nhà để ở, mỗi tháng trả bao nhiêu là hợp lý, và với mức thu nhập như vậy thì khoản vay này có an toàn hay không.
Khoản vay 2 tỷ đồng, trả góp theo phương pháp niên kim (annuity) ở kỳ hạn 20 năm, dao động khoảng 18–26 triệu đồng/tháng tuỳ lãi suất từ 9% đến 15%/năm. Con số đó “hợp lý” hay không không phụ thuộc vào bản thân số tiền vay, mà phụ thuộc vào thu nhập ròng của người vay có đủ lớn để khoản trả đó không vượt quá một tỷ lệ an toàn trên thu nhập hay không. Bài này tính khoản trả cho một khoản vay cố định 2 tỷ đồng ở nhiều mức lãi suất và kỳ hạn, sau đó quy ngược ra mức thu nhập cần có, rồi áp thử vào đúng tình huống thu nhập có phần biến động như trường hợp trên.
Khả năng vay theo thu nhập
Ước tính khoản vay tối đa dựa trên dòng tiền còn lại sau chi phí sinh hoạt, dự phòng và nợ hiện có.
Ngân hàng thường giới hạn khoản trả nợ hàng tháng ở một tỷ lệ nhất định trên thu nhập ròng — công cụ này ước tính khoản vay tối đa theo đúng nguyên tắc đó, dựa trên dòng tiền thực tế của bạn.
Công cụ này dùng để làm gì?
Khả năng vay không chỉ phụ thuộc vào thu nhập gộp, mà vào phần thu nhập còn lại sau khi trừ chi phí sinh hoạt, khoản dự phòng bắt buộc và các khoản nợ hiện có — đây cũng là cách phần lớn ngân hàng thẩm định hồ sơ vay. Công cụ lấy phần dòng tiền còn lại đó, áp một tỷ lệ trả nợ trên thu nhập (DSR) làm ngưỡng an toàn tự quản trị, rồi quy đổi ngược ra khoản vay tối đa theo lãi suất và thời hạn bạn nhập. Kết quả là con số tham khảo để chủ động đàm phán hạn mức, không thay thế thẩm định tín dụng chính thức của ngân hàng.
Ngưỡng 35% mặc định là giả định tự quản trị của công cụ, không phải quy định chung của mỗi ngân hàng.
Với khoản vay 2 tỷ đồng, trả góp annuity, khoản trả hàng tháng theo từng mức lãi suất và kỳ hạn:
| Lãi suất/năm | 15 năm | 20 năm | 25 năm |
|---|---|---|---|
| 9% | 20,29 triệu | 17,99 triệu | 16,78 triệu |
| 12% | 24,00 triệu | 22,02 triệu | 21,06 triệu |
| 15% | 27,99 triệu | 26,34 triệu | 25,62 triệu |
Bảng trên giả định trả góp đều theo niên kim, không ân hạn gốc. Bộ lãi suất tham chiếu 9/12/15%/năm dùng thống nhất với bài Vay Mua Bất Động Sản Theo Thu Nhập: Vay Được Bao Nhiêu?, phản ánh vùng lãi suất thả nổi được ghi nhận trên thị trường tháng 9/2026 — không phải mức áp dụng cho mọi ngân hàng hay mọi hồ sơ.
Trả 2 tỷ mỗi tháng bao nhiêu là hợp lý?
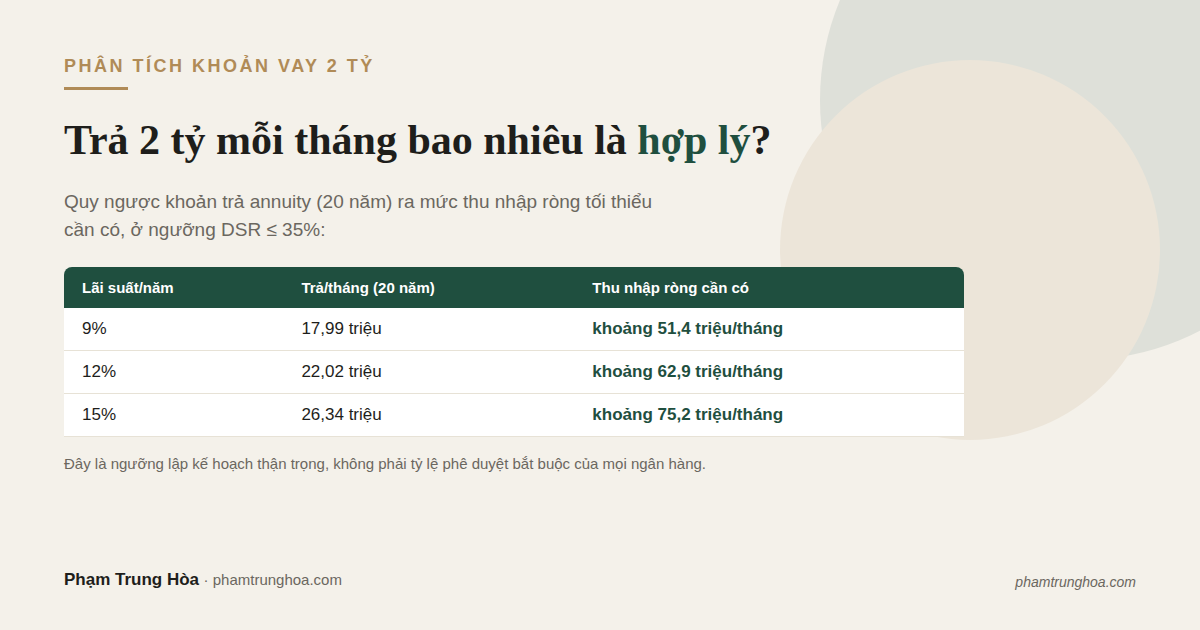
“Hợp lý” trong bài này được quy về ngưỡng tự quản trị: tổng nghĩa vụ trả nợ không vượt quá 35% thu nhập ròng hàng tháng — cùng phương pháp dùng trong bài Vay Mua Bất Động Sản Theo Thu Nhập. Từ đó, quy ngược mỗi mức khoản trả ở trên ra mức thu nhập ròng tối thiểu cần có, ở kỳ hạn 20 năm:
| Lãi suất/năm | Trả/tháng (20 năm) | Thu nhập ròng cần có (DSR ≤ 35%) |
|---|---|---|
| 9% | 17,99 triệu | khoảng 51,4 triệu/tháng |
| 12% | 22,02 triệu | khoảng 62,9 triệu/tháng |
| 15% | 26,34 triệu | khoảng 75,2 triệu/tháng |
Đây là ngưỡng lập kế hoạch thận trọng, không phải tỷ lệ phê duyệt bắt buộc của mọi ngân hàng. Nếu thu nhập ròng hiện tại thấp hơn mức tương ứng với lãi suất và kỳ hạn đang cân nhắc, khoản vay 2 tỷ chưa đủ biên an toàn — nên giảm khoản vay, kéo dài kỳ hạn trong giới hạn hợp lý, hoặc chờ thu nhập tăng thêm trước khi ký hợp đồng.
Kỳ hạn 15, 20 hay 25 năm cho khoản vay 2 tỷ?
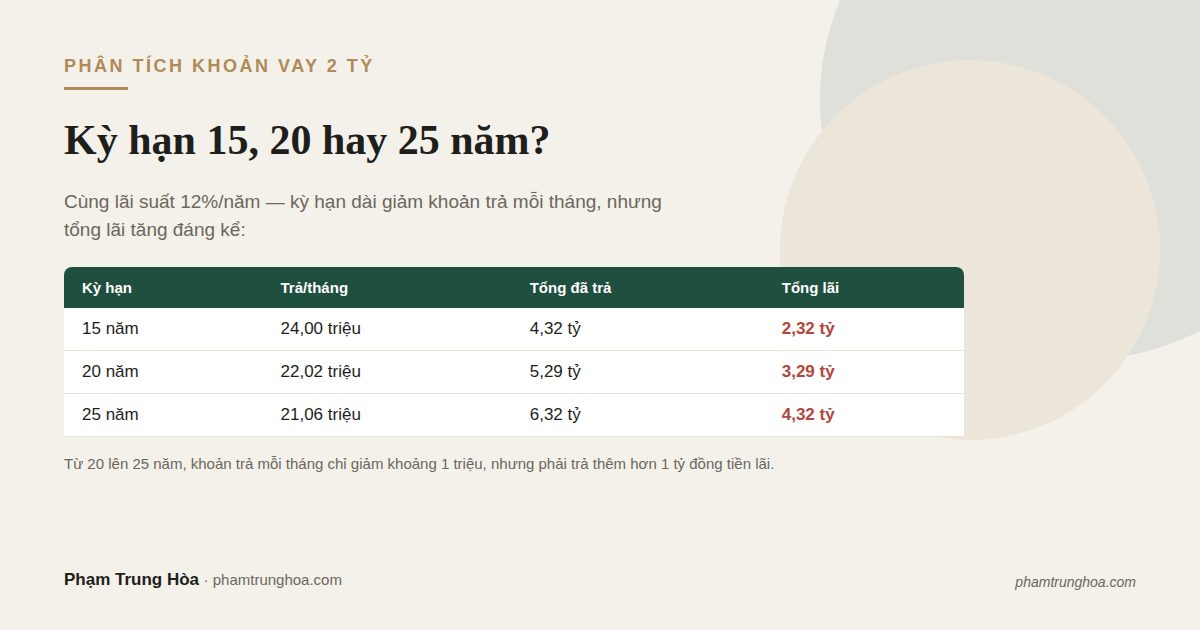
Ở cùng lãi suất 12%/năm, kỳ hạn càng dài thì khoản trả mỗi tháng càng giảm, nhưng tổng lãi phải trả trong suốt thời gian vay lại tăng đáng kể:
| Kỳ hạn | Trả/tháng | Tổng đã trả | Tổng lãi |
|---|---|---|---|
| 15 năm | 24,00 triệu | 4,32 tỷ | 2,32 tỷ |
| 20 năm | 22,02 triệu | 5,29 tỷ | 3,29 tỷ |
| 25 năm | 21,06 triệu | 6,32 tỷ | 4,32 tỷ |
Từ 20 lên 25 năm, khoản trả mỗi tháng chỉ giảm khoảng 1 triệu đồng, nhưng người vay phải duy trì nghĩa vụ thêm 5 năm và trả thêm hơn 1 tỷ đồng tiền lãi. Kỳ hạn phù hợp là kỳ hạn đưa khoản trả về vùng an toàn theo thu nhập, không phải kỳ hạn dài nhất có thể chọn.
Annuity hay gốc đều: khoản trả tháng đầu khác nhau thế nào?
Bảng ở trên dùng phương pháp annuity — khoản trả gốc và lãi cộng lại tương đối đều suốt kỳ hạn. Một số ngân hàng áp dụng gốc đều, lãi giảm dần: tiền gốc chia đều theo tháng, lãi tính trên dư nợ còn lại, nên khoản trả tháng đầu cao hơn nhiều so với annuity rồi giảm dần theo thời gian.
Với khoản vay 2 tỷ, giả định lãi suất cố định 12%/năm trong suốt kỳ hạn 20 năm: annuity trả đều 22,02 triệu/tháng suốt kỳ hạn; gốc đều trả 28,33 triệu ở tháng đầu tiên (gốc 8,33 triệu cộng lãi tháng đầu 20 triệu), sau đó giảm dần. Nếu ngân hàng áp dụng gốc đều, mức thu nhập cần có phải đủ chịu khoản trả tháng đầu — cao hơn con số annuity trong bảng trên — chứ không phải mức trung bình cả kỳ hạn. Con số 22,02 triệu chỉ đúng khi lãi suất giữ nguyên 12%/năm suốt 20 năm; nếu lãi suất thay đổi giữa kỳ hạn, khoản trả annuity cũng được ngân hàng tính lại theo dư nợ và lãi suất mới tại thời điểm đó.
Nếu lãi suất tăng sau ưu đãi thì sao?
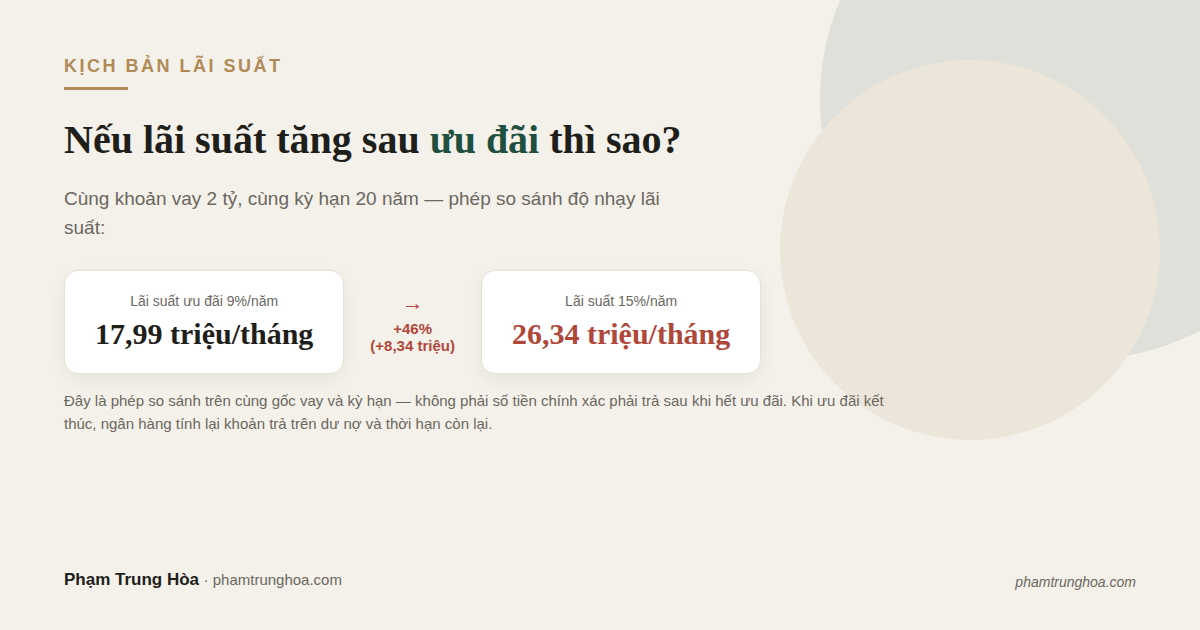
Không nên chọn mức vay 2 tỷ chỉ dựa trên lãi suất ưu đãi ban đầu. Nếu chỉ so sánh trên cùng gốc 2 tỷ và cùng kỳ hạn 20 năm, khoản trả tính theo annuity tăng từ 17,99 triệu (lãi 9%) lên 26,34 triệu/tháng (lãi 15%) — chênh khoảng 8,34 triệu đồng, tương đương hơn 46%. Đây là phép kiểm tra độ nhạy lãi suất trên cùng một giả định, không phải số tiền chính xác phải trả sau khi hết ưu đãi: khi ưu đãi kết thúc, ngân hàng tính lại khoản trả trên dư nợ còn lại và thời hạn còn lại, chứ không quay về gốc 2 tỷ ban đầu và đủ 20 năm. Vì vậy, con số 26,34 triệu không nên được hiểu là khoản trả thực tế sau khi hết ưu đãi. Cách tính khoản trả cụ thể theo dư nợ và thời hạn còn lại được trình bày tại bài Lãi suất thả nổi sau ưu đãi: Cách tính khoản trả hàng tháng.
Một cách kiểm tra nhanh hơn, dùng ngay trong bài này, là stress cao hơn lãi suất hiện hành 2–3 điểm phần trăm trên cùng gốc và kỳ hạn: ở 12%/năm tăng lên 15%/năm, khoản trả 20 năm tăng từ 22,02 lên 26,34 triệu/tháng, tức thêm khoảng 4,31 triệu đồng. Nếu thu nhập ròng hiện tại chỉ vừa đủ cho mức 22,02 triệu, khoản vay 2 tỷ chưa có đủ biên an toàn trước một đợt tăng lãi suất.
Nếu thu nhập giảm 30% thì khoản vay 2 tỷ còn hợp lý không?
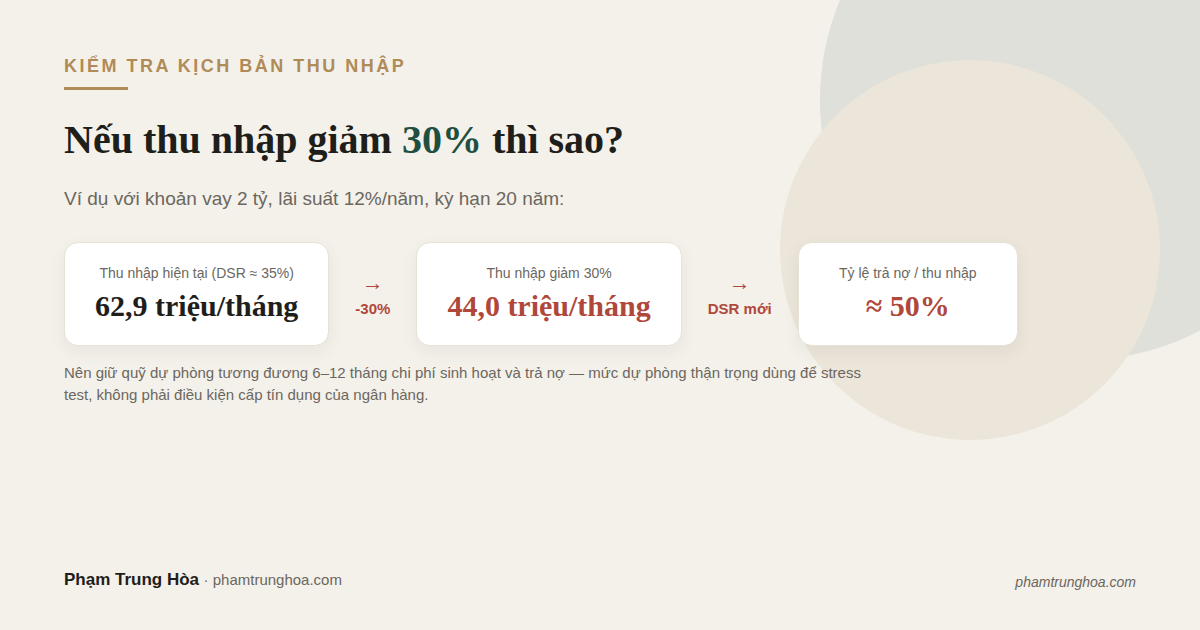
Giả sử người vay chọn mức trả đúng bằng ngưỡng 35% thu nhập ban đầu — ví dụ thu nhập ròng 62,9 triệu/tháng, trả 22,02 triệu/tháng ở lãi suất 12%/năm, kỳ hạn 20 năm. Khi thu nhập giảm 30% còn khoảng 44 triệu/tháng, khoản trả không tự giảm theo, khiến tỷ lệ trả nợ trên thu nhập mới tăng lên khoảng 50%. Nói cách khác, khoảng một nửa thu nhập ròng lúc này phải dành riêng cho nghĩa vụ trả khoản vay 2 tỷ — phần còn lại mới dùng cho chi phí sinh hoạt, người phụ thuộc, dự phòng và các nghĩa vụ khác. Phương pháp kiểm tra kịch bản này giống hệt cách trình bày tại bài Vay Mua Bất Động Sản Theo Thu Nhập: Vay Được Bao Nhiêu?, áp dụng cho một khoản vay cố định thay vì tính ngược từ thu nhập.
Ai phù hợp với khoản vay 2 tỷ này?
Khoản vay 2 tỷ ở kỳ hạn và lãi suất phổ biến hiện nay phù hợp với người vay khi:
- Thu nhập ròng hiện tại cao hơn hoặc bằng mức thu nhập cần có ở bảng phía trên, tại đúng lãi suất và kỳ hạn đang cân nhắc — không chỉ đủ ở mức lãi suất ưu đãi ban đầu.
- Khoản trả vẫn nằm trong ngưỡng an toàn (DSR khoảng 35% thu nhập ròng) ngay cả khi thử với kịch bản lãi suất tăng thêm 2–3 điểm phần trăm.
- Sau khi đóng vốn tự có, vẫn còn quỹ dự phòng tương đương 6–12 tháng chi phí sinh hoạt và trả nợ.
- Thu nhập có phần biến động (thưởng, hoa hồng, KPI) nhưng phần thu nhập cố định một mình đã đủ hoặc gần đủ để trả khoản vay ở mức trung bình, không phụ thuộc hoàn toàn vào phần biến động.
Khi nào 2 tỷ là khoản vay chưa hợp lý?
Nên giảm quy mô khoản vay 2 tỷ, kéo dài kỳ hạn trong giới hạn hợp lý, hoặc hoãn lại nếu rơi vào một trong các trường hợp:
- Thu nhập ròng hiện tại thấp hơn mức tương ứng ở bảng “thu nhập cần có” phía trên, tại lãi suất và kỳ hạn đang cân nhắc.
- Ngân hàng áp dụng gốc đều và thu nhập chỉ vừa đủ cho mức trả trung bình, chưa kiểm tra khoản trả tháng đầu cao hơn.
- Chưa kiểm tra khoản trả ở kịch bản lãi suất cao hơn 2–3 điểm phần trăm so với mức hiện hành hoặc mức ưu đãi ban đầu.
- Sau khi đóng vốn tự có, không còn quỹ dự phòng tương đương khoảng 6–12 tháng chi phí sinh hoạt và trả nợ — mức dự phòng thận trọng dùng để stress test trong bài này, không phải điều kiện cấp tín dụng của ngân hàng.
- Nguồn thu nhập phụ thuộc phần lớn vào hoa hồng, kết quả kinh doanh hoặc một nguồn duy nhất, chưa tính đến kịch bản thu nhập giảm.
Checklist trước khi vay 2 tỷ mua nhà
- Khoản trả 2 tỷ ở lãi suất và kỳ hạn đang cân nhắc là bao nhiêu, tính theo annuity hay gốc đều?
- Thu nhập ròng hiện tại có đạt mức cần thiết để khoản trả đó không vượt 35% không?
- Khoản trả ở lãi suất cao hơn 2–3 điểm phần trăm là bao nhiêu?
- Nếu thu nhập giảm 30%, gia đình còn đủ chi phí sinh hoạt và trả nợ không?
- Sau khi đóng vốn tự có, còn lại bao nhiêu tiền dự phòng độc lập?
Câu hỏi thường gặp
Vay 2 tỷ mua nhà mỗi tháng trả bao nhiêu?
Tuỳ lãi suất và kỳ hạn. Trả góp annuity, kỳ hạn 20 năm, khoản trả dao động khoảng 18 triệu/tháng ở lãi suất 9%/năm đến khoảng 26,3 triệu/tháng ở lãi suất 15%/năm. Kỳ hạn ngắn hơn làm khoản trả tăng, kỳ hạn dài hơn làm khoản trả giảm nhưng tổng lãi tăng.
Thu nhập bao nhiêu thì vay 2 tỷ là hợp lý?
Theo ngưỡng tự quản trị DSR 35%, ở kỳ hạn 20 năm cần thu nhập ròng khoảng 51–75 triệu đồng/tháng tuỳ lãi suất từ 9% đến 15%/năm. Đây là ngưỡng lập kế hoạch, không phải quy định chung của mọi ngân hàng.
Vay 2 tỷ trong 15 năm hay 20 năm thì tốt hơn?
Không có đáp án chung cho mọi người. 15 năm trả nhiều hơn mỗi tháng nhưng tổng lãi thấp hơn khoảng 1 tỷ đồng so với 20 năm; 20 năm giảm áp lực dòng tiền hàng tháng nhưng kéo dài thời gian mang nợ và tăng tổng lãi phải trả.
Nếu ngân hàng tính lãi theo gốc đều thì có khác bảng trong bài không?
Có. Bảng trong bài dùng annuity — khoản trả đều suốt kỳ hạn. Gốc đều khiến khoản trả tháng đầu cao hơn đáng kể rồi giảm dần, nên cần đối chiếu khoản trả tháng đầu, không phải mức trung bình.
Kết luận
Khoản vay 2 tỷ đồng trả bao nhiêu mỗi tháng phụ thuộc vào lãi suất, kỳ hạn và phương thức trả nợ — dao động khoảng 17–28 triệu đồng/tháng trong các kịch bản phổ biến. Số tiền đó có “hợp lý” hay không phụ thuộc vào việc thu nhập ròng của người vay có đủ để khoản trả không vượt ngưỡng an toàn trên thu nhập, ở cả lãi suất hiện hành lẫn kịch bản lãi suất tăng, đồng thời vẫn giữ được quỹ dự phòng sau khi đóng vốn tự có.
Trước khi quyết định, nên dùng công cụ Khả năng vay theo thu nhập để kiểm tra khoản trả 2 tỷ có phù hợp với đúng thu nhập, chi phí sinh hoạt và nợ hiện có của mình hay không, thay vì chỉ so sánh với bảng tham khảo chung trong bài.
Nếu muốn tôi tính theo hồ sơ thực tế của bạn
Anh/chị nhắn Zalo 0943 300 022 kèm thu nhập ròng, chi phí sinh hoạt, nghĩa vụ trả nợ hiện tại (nếu có), số vốn tự có và thời hạn vay mong muốn cho khoản 2 tỷ này. Tôi sẽ đặt khoản trả, ngưỡng DSR và kịch bản lãi suất tăng lên cùng một bảng để anh/chị so sánh trước khi quyết định.
Lưu ý: Nội dung và công cụ liên quan chỉ cung cấp mô hình ước tính, không phải cam kết cấp tín dụng hoặc tư vấn tài chính cá nhân hoá. Tỷ lệ cho vay, lãi suất và điều kiện phê duyệt phụ thuộc từng ngân hàng và hồ sơ tại thời điểm thẩm định.
Cập nhật dữ liệu: 23/09/2026.
Nguồn dữ liệu
- Văn bản hợp nhất 86/VBHN-NHNN ngày 30/06/2026 (hợp nhất Thông tư 39/2016/TT-NHNN và Thông tư 12/2024/TT-NHNN) về hoạt động cho vay của tổ chức tín dụng: Cổng Thông tin điện tử Chính phủ · Thư Viện Pháp Luật · Cơ sở dữ liệu quốc gia về pháp luật (vbpl.vn).
- Mặt bằng lãi suất vay mua nhà tháng 9/2026 dùng để xác định bộ lãi suất tham chiếu 9/12/15%/năm: Dân Trí (3/9/2026), 24h.com.vn (9/2026) — dẫn lại theo bài Vay Mua Bất Động Sản Theo Thu Nhập trên site này.
Giả định mô hình của bài
- DSR tự quản trị: 35%.
- Stress lãi suất: +2–3 điểm phần trăm so với mức hiện hành.
- Stress thu nhập: giảm 30%.
- Quỹ dự phòng dùng trong kịch bản thận trọng: tương đương 6–12 tháng chi phí sinh hoạt và trả nợ.
Các giả định trên được dùng để mô phỏng khả năng chịu đựng dòng tiền của một khoản vay cụ thể, không phải tiêu chuẩn phê duyệt tín dụng chung của các ngân hàng.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo