Vay 3 tỷ mua nhà: Lương bao nhiêu thì trả góp an toàn?
Một gia đình tại TP.HCM: chồng 38 tuổi, kỹ sư phần mềm tại một công ty công nghệ; vợ 35 tuổi, dược sĩ. Cả hai đều hưởng lương cố định hàng tháng, không có phần thu nhập biến động theo KPI hay mùa vụ. Họ đã có một con nhỏ và đang chuẩn bị đón bé thứ hai, nên căn hộ 2 phòng ngủ hiện tại bắt đầu chật cho gia đình 4 người.
Sau khi bán căn hộ cũ và cộng thêm tiền tích lũy, số tiền còn thiếu để mua nhà mới là 3 tỷ đồng, dự kiến vay trong 20 năm. Tổng thu nhập ròng có thể chứng minh của cả hai vợ chồng khoảng 80–85 triệu đồng/tháng; để tính toán, bài viết lấy mức 82 triệu đồng/tháng.
Nhìn thoáng qua, đây là một hồ sơ tài chính khá đẹp: thu nhập ổn định, không có nguồn thu bấp bênh. Nhưng con số đẹp đó chỉ đúng ở năm đầu tiên của khoản vay.
Khả năng vay theo thu nhập
Ước tính khoản vay tối đa dựa trên dòng tiền còn lại sau chi phí sinh hoạt, dự phòng và nợ hiện có.
Ngân hàng thường giới hạn khoản trả nợ hàng tháng ở một tỷ lệ nhất định trên thu nhập ròng — công cụ này ước tính khoản vay tối đa theo đúng nguyên tắc đó, dựa trên dòng tiền thực tế của bạn.
Công cụ này dùng để làm gì?
Khả năng vay không chỉ phụ thuộc vào thu nhập gộp, mà vào phần thu nhập còn lại sau khi trừ chi phí sinh hoạt, khoản dự phòng bắt buộc và các khoản nợ hiện có — đây cũng là cách phần lớn ngân hàng thẩm định hồ sơ vay. Công cụ lấy phần dòng tiền còn lại đó, áp một tỷ lệ trả nợ trên thu nhập (DSR) làm ngưỡng an toàn tự quản trị, rồi quy đổi ngược ra khoản vay tối đa theo lãi suất và thời hạn bạn nhập. Kết quả là con số tham khảo để chủ động đàm phán hạn mức, không thay thế thẩm định tín dụng chính thức của ngân hàng.
Ngưỡng 35% mặc định là giả định tự quản trị của công cụ, không phải quy định chung của mỗi ngân hàng.
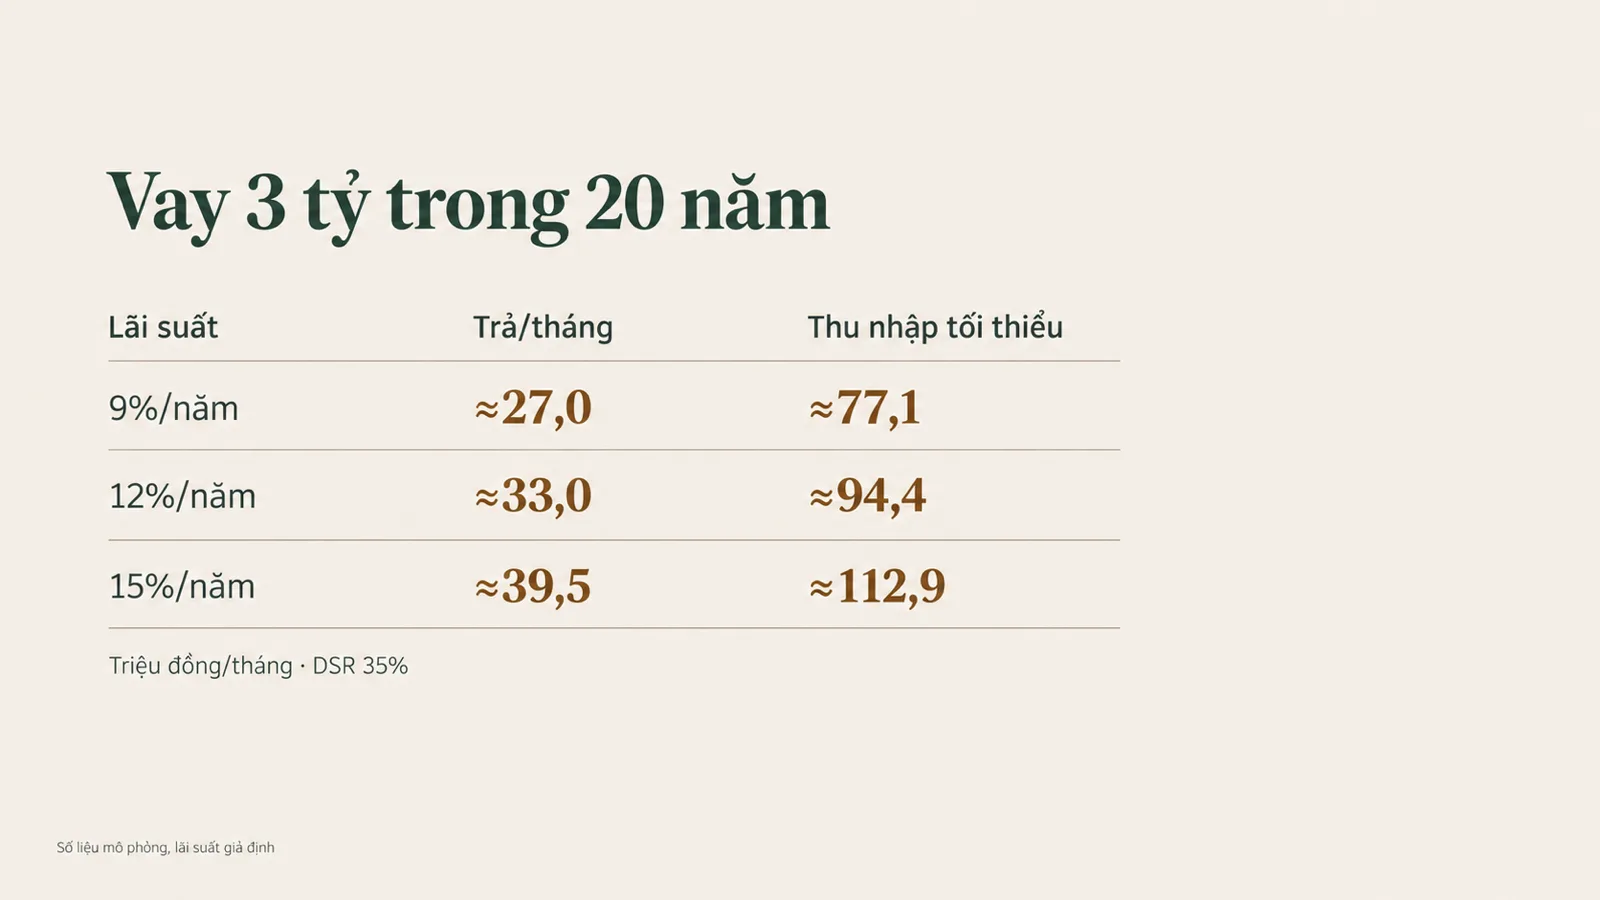
Câu trả lời nhanh: vay 3 tỷ trong 20 năm, mỗi tháng trả bao nhiêu?
Với khoản vay 3 tỷ, trả góp đều hàng tháng (annuity), lãi suất giữ cố định giả định suốt kỳ hạn:
| Lãi suất giả định | Khoản trả/tháng | Thu nhập ròng tối thiểu nếu tự giới hạn DSR 35% |
|---|---|---|
| 9%/năm | ~27,0 triệu | ~77,1 triệu/tháng |
| 12%/năm | ~33,0 triệu | ~94,4 triệu/tháng |
| 15%/năm | ~39,5 triệu | ~112,9 triệu/tháng |
Đây là bảng tham chiếu cho một mức lãi cố định giả định. Nhiều gói vay mua nhà trên thị trường áp dụng lãi suất ưu đãi trong một khoảng thời gian đầu, sau đó chuyển sang cơ chế lãi suất thả nổi. Case study dưới đây cho thấy vì sao điều này quan trọng hơn nhiều người nghĩ.
Hết ưu đãi lãi suất: Khoản trả tăng thêm gần 11 triệu đồng/tháng
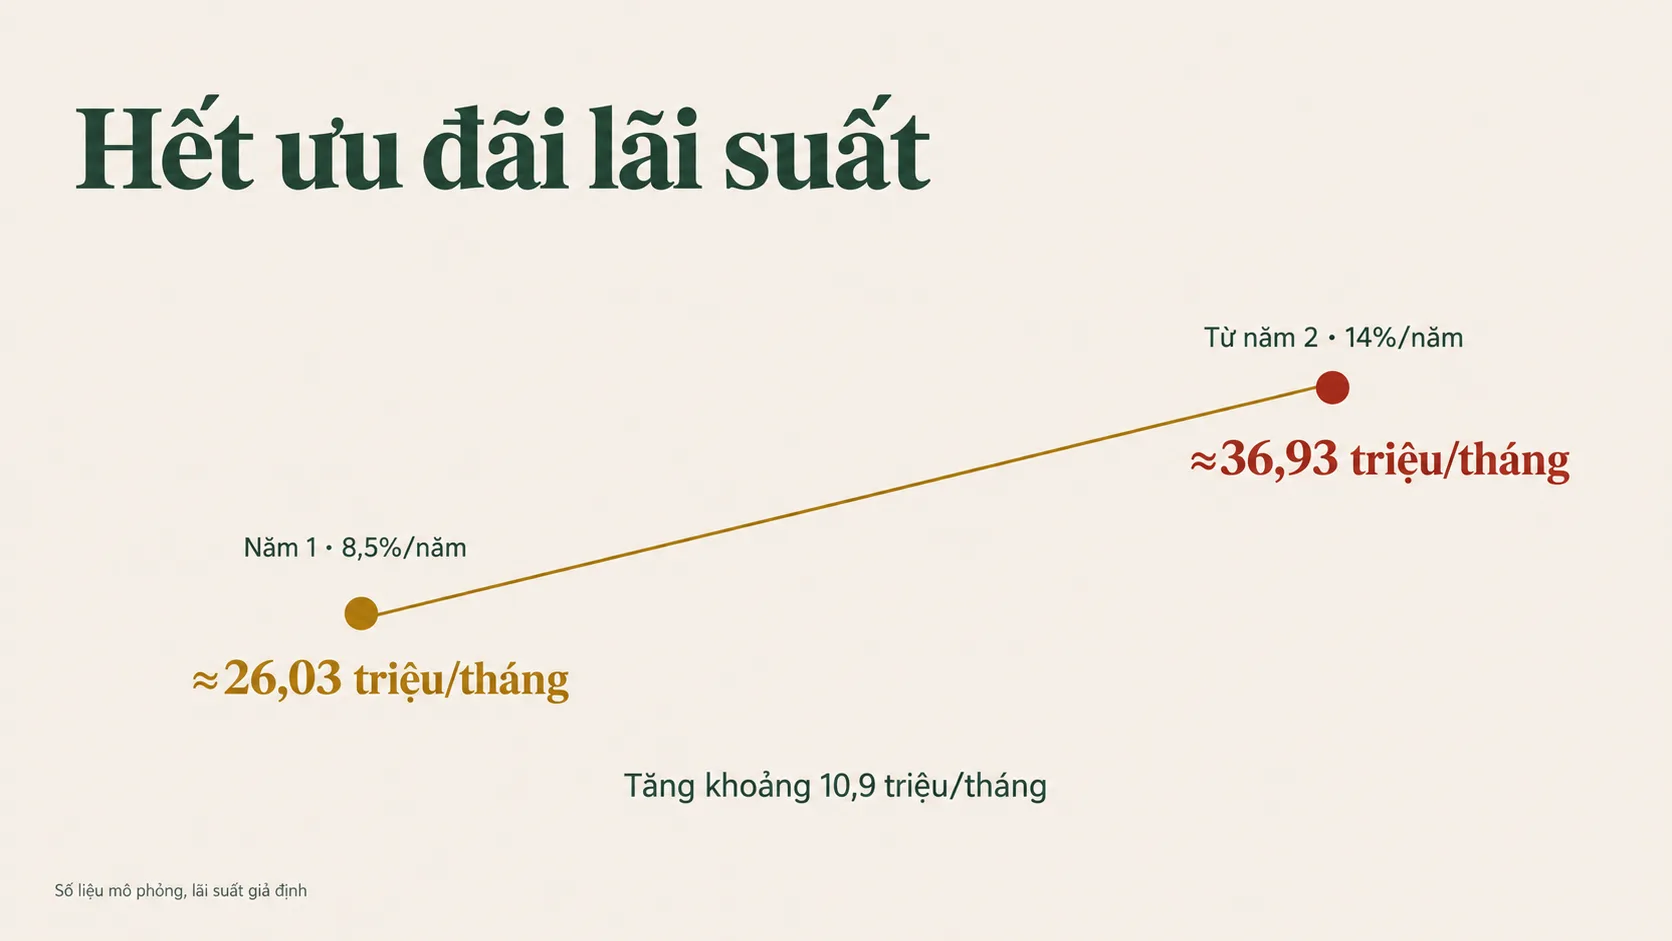
Áp dụng khoản vay 3 tỷ, kỳ hạn 20 năm, với kịch bản 8,5%/năm ưu đãi năm đầu, chuyển sang 14%/năm thả nổi từ năm thứ hai, tính theo cách ngân hàng thường dùng — tái tính khoản trả trên dư nợ còn lại và thời hạn còn lại:
| Giai đoạn | Lãi suất | Trả gốc + lãi/tháng | DSR (thu nhập 82 triệu) | Còn lại sau khi trả nợ |
|---|---|---|---|---|
| Năm 1 (ưu đãi) | 8,5%/năm | ≈26,03 triệu | ≈31,7% | ≈55,97 triệu |
| Từ năm 2 (thả nổi) | 14%/năm | ≈36,93 triệu | ≈45,0% | ≈45,07 triệu |
Khoản trả nợ tăng khoảng 10,9 triệu đồng/tháng, tương đương khoảng 131 triệu đồng/năm — trong khi thu nhập của gia đình không hề thay đổi. Chồng không mất việc, vợ không bị giảm lương, không có khoản thưởng nào biến mất. Toàn bộ chênh lệch đến từ một nguyên nhân duy nhất: thời gian ưu đãi lãi suất kết thúc.
Đây là khác biệt cốt lõi so với bài Vay 2 tỷ mua nhà mỗi tháng trả bao nhiêu là hợp lý?: bài đó cảnh báo rủi ro đến từ phía thu nhập (thu nhập có phần biến động theo KPI, mùa vụ). Case study này cảnh báo rủi ro đến từ phía kỳ hạn ưu đãi kết thúc — thu nhập hoàn toàn ổn định, nhưng khoản trả vẫn vượt ngưỡng tự quản trị nếu không tính trước.
Bài viết sử dụng kịch bản 8,5%/năm trong năm đầu và 14%/năm sau ưu đãi để stress-test khả năng trả nợ. Đây là giả định mô phỏng, không phải mức lãi suất áp dụng chung cho mọi ngân hàng hoặc mọi hợp đồng tín dụng. Cách tính chi tiết cơ chế chuyển ưu đãi sang thả nổi, xem thêm: Lãi suất thả nổi sau ưu đãi: Cách tính khoản trả hàng tháng.
Lương bao nhiêu thì vay 3 tỷ mua nhà an toàn?
Nguyên tắc tự quản trị dòng tiền dùng xuyên suốt các bài trên trang này: tổng nghĩa vụ trả nợ ≤ 35% thu nhập ròng hàng tháng, tương đương thu nhập ròng cần có = khoản trả hàng tháng ÷ 35%.
Với thu nhập 82 triệu/tháng, ngưỡng 35% tương đương 28,7 triệu/tháng. Khoản trả năm ưu đãi (26,03 triệu) nằm dưới ngưỡng này, nhưng khoản trả sau ưu đãi (36,93 triệu) vượt ngưỡng khoảng 8,2 triệu đồng/tháng. Đây là lý do ngưỡng DSR 35% cần được kiểm tra ở cả hai giai đoạn của khoản vay — ưu đãi và sau ưu đãi — chứ không chỉ giai đoạn đầu.
Đây không phải tiêu chuẩn phê duyệt bắt buộc của mọi ngân hàng. Ngân hàng còn xét hồ sơ tín dụng, tài sản bảo đảm, nguồn trả nợ, các nghĩa vụ nợ hiện hữu và quy định riêng của từng tổ chức. Khung pháp lý về hoạt động cho vay của tổ chức tín dụng hiện hành là Thông tư 39/2016/TT-NHNN, được hợp nhất các nội dung sửa đổi đến Thông tư 52/2025/TT-NHNN tại Văn bản hợp nhất 06/VBHN-NHNN (xác thực 07/01/2026); sau đó tiếp tục được sửa đổi, bổ sung bởi Thông tư 29/2026/TT-NHNN (ban hành 30/06/2026, hiệu lực từ 15/08/2026).
Trước khi tính đến khoản vay 3 tỷ cụ thể, nếu chưa rõ mức vay phù hợp với thu nhập của mình, có thể tham khảo trước bài Vay Mua Bất Động Sản Theo Thu Nhập: Vay Được Bao Nhiêu?: công thức và bảng tính áp dụng cho mọi mức vay, không riêng 3 tỷ.
Điều gì thay đổi nếu thu nhập tăng theo thời gian?
Khoản trả 36,93 triệu/tháng chỉ là gánh nặng lớn nếu thu nhập đứng yên trong 20 năm. Đây chỉ là một kịch bản mô phỏng, không nên mặc định thu nhập chắc chắn sẽ tăng:
| Thu nhập ròng | DSR ở khoản trả 36,93 triệu |
|---|---|
| 82 triệu (hiện tại) | ~45,0% |
| 90 triệu | ~41,0% |
| 100 triệu | ~36,9% |
| 110 triệu | ~33,6% |
Nếu thu nhập gia đình tăng trong những năm tiếp theo, DSR sẽ giảm. Tuy nhiên, tăng thu nhập chỉ nên được xem là một kịch bản để tham khảo, không nên dùng làm điều kiện bắt buộc để khoản vay trở nên an toàn — gia đình vẫn cần có phương án cho giai đoạn DSR còn ở mức 45%, trước khi thu nhập kịp tăng.
Vay 15, 20 hay 25 năm?
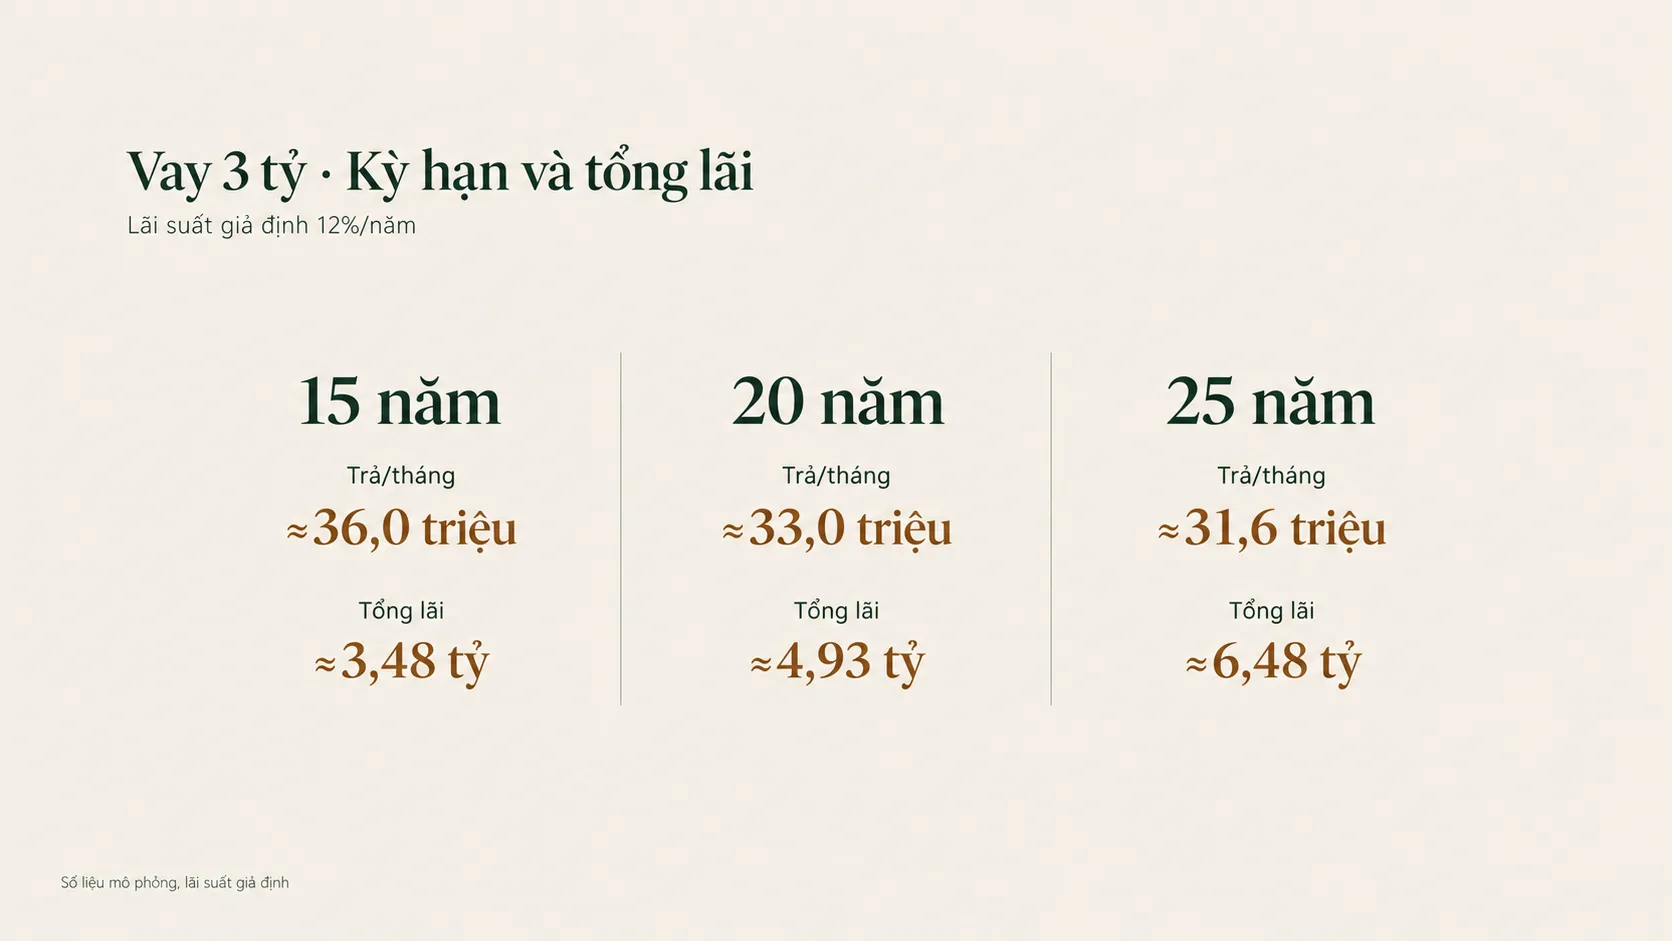
Lấy mức lãi suất mô phỏng 12%/năm làm mốc so sánh:
| Kỳ hạn | Trả hàng tháng | Tổng tiền trả xấp xỉ | Tổng lãi xấp xỉ |
|---|---|---|---|
| 15 năm | ~36,0 triệu | ~6,48 tỷ | ~3,48 tỷ |
| 20 năm | ~33,0 triệu | ~7,93 tỷ | ~4,93 tỷ |
| 25 năm | ~31,6 triệu | ~9,48 tỷ | ~6,48 tỷ |
Kéo khoản vay từ 20 lên 25 năm chỉ giảm nghĩa vụ hàng tháng khoảng 1,4 triệu đồng, nhưng nếu lãi suất 12% giữ nguyên suốt kỳ hạn, tổng tiền lãi mô phỏng tăng thêm khoảng 1,55 tỷ đồng — đồng thời kéo dài thời gian gia đình còn chịu rủi ro lãi suất thả nổi. Kỳ hạn dài không làm căn nhà rẻ hơn, nó kéo nghĩa vụ tài chính sang tương lai. Chiều ngược lại, rút kỳ hạn từ 20 xuống 15 năm được so sánh chi tiết trong bài Vay mua nhà trả góp 15 năm hay 20 năm thì lợi hơn?
Các con số tổng lãi ở trên chỉ nhằm minh họa tác động của kỳ hạn trong giả định lãi suất 12% giữ nguyên suốt thời gian vay. Khoản vay thả nổi thực tế — như case study ở trên — sẽ không có tổng lãi cố định như bảng này.
Tự kiểm tra theo mức thu nhập
Thu nhập 50–60 triệu/tháng: 35% của 60 triệu là ~21 triệu/tháng. Ở kịch bản 8,5% của case study, khoản trả khoảng 26 triệu/tháng đã tương đương hơn 43% thu nhập nếu gia đình thu nhập 60 triệu — chưa tính đến giai đoạn thả nổi sau đó. Với mô hình thận trọng của bài này, 3 tỷ là khoản vay khá nặng so với thu nhập 60 triệu.
Thu nhập 80 triệu/tháng: gần với case study ở trên. Ở lãi suất ưu đãi ~9%, khoản trả vừa nằm trong vùng tham chiếu; nhưng khi stress-test ở mức 12–15%, khoản trả có thể tương đương khoảng 41–49% thu nhập.
Thu nhập 100 triệu/tháng: ở lãi suất thấp, dòng tiền khá thoải mái; ở 12%, khoản vay vẫn quanh ngưỡng tự quản trị; nhưng ở kịch bản 15% hoặc khi hết ưu đãi, nghĩa vụ vay tiến gần 40% thu nhập. Nếu gia đình còn khoản vay ô tô, thẻ tín dụng hay nghĩa vụ tài chính khác, cần cộng dồn vào tổng nghĩa vụ nợ trước khi kết luận.
Đừng quên vốn tự có
Khả năng trả 3 tỷ tiền vay chỉ là một nửa bài toán. Với gia đình bán nhà cũ để mua nhà mới, phần tiền bán nhà thu về cũng cần tách bạch: tiền dùng để mua nhà và tiền tuyệt đối không dùng để mua nhà (quỹ dự phòng) là hai khoản khác nhau. Nếu toàn bộ tiền bán nhà cũ đổ hết vào nhà mới, gia đình có thể đứng trước một căn nhà lớn hơn nhưng gần như không còn quỹ dự phòng — đúng vào thời điểm chuẩn bị đón thêm một thành viên mới, khi chi phí sinh hoạt và y tế nhiều khả năng tăng chứ không giảm.
Mức tham chiếu thường dùng cho quỹ dự phòng: khoảng 6–12 tháng chi phí sinh hoạt + nghĩa vụ trả nợ. Đây là giả định quản trị rủi ro của bài viết, không phải điều kiện bắt buộc của ngân hàng.
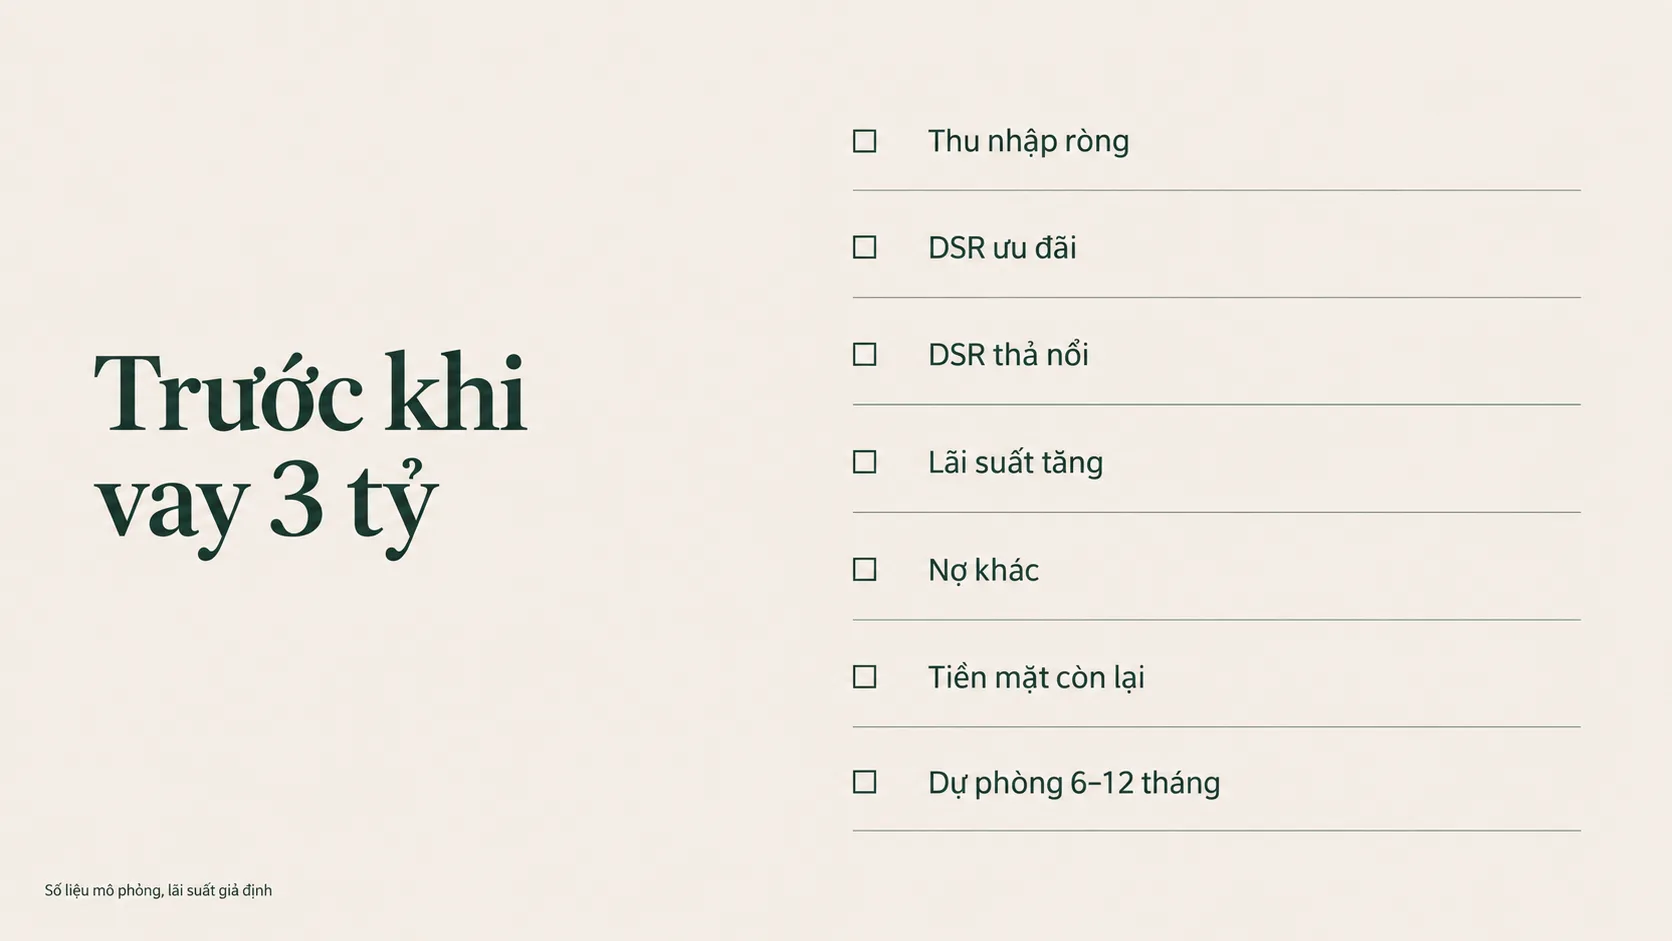
Checklist trước khi vay 3 tỷ mua nhà
- Thu nhập ròng ổn định của cả gia đình là bao nhiêu?
- Khoản trả ở năm ưu đãi chiếm bao nhiêu % thu nhập?
- Khoản trả sau khi hết ưu đãi (thả nổi) chiếm bao nhiêu % thu nhập — đã tính chưa, hay mới chỉ nhìn số năm đầu?
- Nếu mặt bằng lãi suất thị trường còn tăng thêm sau khi hết ưu đãi, dòng tiền có còn chịu được không?
- Tổng các khoản nợ khác hiện tại (ô tô, thẻ tín dụng, vay kinh doanh…) là bao nhiêu?
- Sau khi đóng vốn tự có (kể cả tiền bán nhà cũ, nếu có), còn bao nhiêu tiền mặt?
- Quỹ dự phòng có đủ cho 6–12 tháng không, đặc biệt nếu gia đình sắp có thêm chi phí cố định?
Nếu câu trả lời cho câu 3 hoặc 4 là “chưa tính” hoặc “không”, khoản vay cần được xem lại trước khi ký — bất kể thu nhập hiện tại ổn định đến đâu.
Câu hỏi thường gặp
Vay 3 tỷ trong 20 năm mỗi tháng trả bao nhiêu?
Ở lãi suất cố định giả định: khoảng 27 triệu/tháng ở 9%, 33 triệu ở 12%, 39,5 triệu ở 15%. Với khoản vay có ưu đãi năm đầu rồi thả nổi (ví dụ 8,5% → 14%), khoản trả có thể tăng từ khoảng 26 triệu lên khoảng 37 triệu/tháng ngay từ năm thứ hai.
Thu nhập ổn định 80–85 triệu/tháng có nên vay 3 tỷ không?
Ở lãi suất ưu đãi, DSR khoảng 32%, thấp hơn ngưỡng tự quản trị 35% được sử dụng trong bài. Nhưng khi hết ưu đãi và chuyển sang lãi thả nổi, DSR có thể vượt 45%. Cần tính cả hai giai đoạn trước khi kết luận, không chỉ giai đoạn ưu đãi.
Vay 3 tỷ trong 25 năm có tốt hơn 20 năm không?
25 năm giảm khoản trả hàng tháng khoảng 1,4 triệu so với 20 năm (cùng mức lãi 12%), nhưng tổng lãi mô phỏng cao hơn đáng kể, đồng thời kéo dài thời gian chịu rủi ro lãi suất thả nổi.
Ngân hàng có dùng DSR 35% để duyệt khoản vay không?
Không nên hiểu như vậy. 35% là ngưỡng tự quản trị dòng tiền để stress-test, không phải tỷ lệ phê duyệt chung bắt buộc của mọi ngân hàng.
Kết luận: Vay được ở năm đầu không có nghĩa là an toàn cả 20 năm
Với gia đình thu nhập ổn định 82 triệu/tháng, khoản vay 3 tỷ ở mức lãi suất ưu đãi cho DSR khoảng 32% — thấp hơn ngưỡng tự quản trị 35% sử dụng trong bài. Nhưng câu hỏi cần trả lời trước khi ký không phải là “năm nay trả được không”, mà là: từ năm thứ hai, khi hết ưu đãi và chuyển sang lãi suất thả nổi, khoản trả tăng lên bao nhiêu, và thu nhập — dù hoàn toàn ổn định — có còn đủ biên an toàn không?
Theo case study này, một khoản vay 3 tỷ chuyển từ ưu đãi 8,5% sang thả nổi 14% có thể đẩy DSR từ khoảng 32% lên khoảng 45% chỉ trong một năm, không phải vì thu nhập giảm, mà vì cấu trúc lãi suất của chính khoản vay. Đây là rủi ro độc lập với biến động thu nhập, và cần được tính trước khi ký, không phải phát hiện sau.
Nguồn tham khảo: Thông tư 39/2016/TT-NHNN ngày 30/12/2016, quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng. Các nội dung sửa đổi, bổ sung đến Thông tư 52/2025/TT-NHNN (25/12/2025) được hợp nhất tại Văn bản hợp nhất 06/VBHN-NHNN, xác thực ngày 07/01/2026. Sau đó, Thông tư 29/2026/TT-NHNN (ban hành 30/06/2026, hiệu lực từ 15/08/2026) tiếp tục sửa đổi, bổ sung một số nội dung. Các mức lãi suất mô phỏng 9%/12%/15%, cặp ưu đãi–thả nổi 8,5%/14%, ngưỡng DSR 35% và quỹ dự phòng 6–12 tháng là giả định mô hình để kiểm tra sức chịu đựng dòng tiền, không phải mức lãi suất hay tiêu chuẩn phê duyệt chung của mọi ngân hàng.
Cập nhật: 23/09/2026.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo