Vay 70% Giá Trị Bất Động Sản Có An Toàn Không? Cách Kiểm Tra Trước Khi Vay
Vay 70% giá trị bất động sản là mức sử dụng đòn bẩy tương đối cao, nhưng không thể kết luận an toàn hay không chỉ dựa vào con số 70%.
Ví dụ, một bất động sản giá 10 tỷ đồng, người mua bỏ ra 3 tỷ vốn tự có và vay ngân hàng 7 tỷ đồng. LTV khi đó là 70%.
Nhưng tỷ lệ LTV mới chỉ cho biết người mua đang sử dụng bao nhiêu vốn vay so với giá trị tài sản. Nó chưa cho biết người mua có đủ khả năng trả nợ hay không.
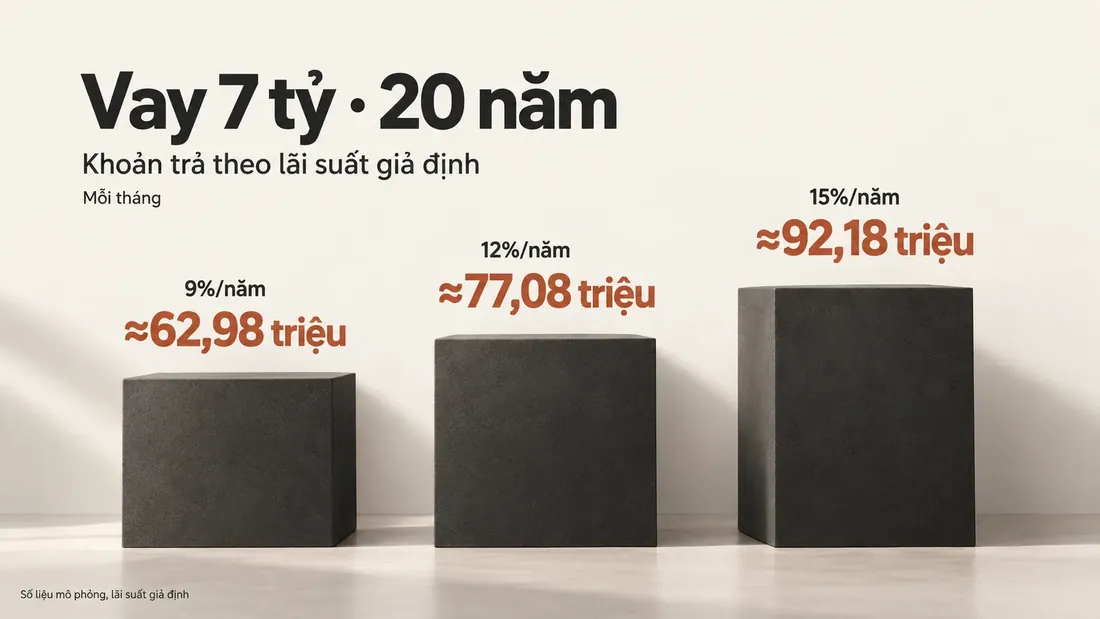
Với khoản vay 7 tỷ trong 20 năm theo phương thức trả góp đều hàng tháng, khoản trả mô phỏng có thể vào khoảng:
- 9%/năm: 63,0 triệu/tháng
- 12%/năm: 77,1 triệu/tháng
- 15%/năm: 92,2 triệu/tháng
Vì vậy, để biết vay 70% có phù hợp hay không, tôi sẽ kiểm tra đồng thời LTV, DSR, khoản trả sau ưu đãi và lượng tiền mặt còn lại sau khi mua.
Nói cách khác:
Ngân hàng có thể cho vay 70%, nhưng điều cần tính là dòng tiền của mình có chịu được khoản vay 70% hay không.
LTV 70% là gì?
LTV là viết tắt của Loan-to-Value, tức tỷ lệ giữa khoản vay và giá trị bất động sản.
Công thức:
LTV = Khoản vay / Giá trị bất động sản × 100%
Ví dụ:
- Giá bất động sản: 10 tỷ đồng
- Vốn tự có: 3 tỷ đồng
- Khoản vay: 7 tỷ đồng
Ta có:
LTV = 7 tỷ / 10 tỷ × 100% = 70%
Hiểu đơn giản, trong 100 đồng giá trị tài sản:
30 đồng là vốn tự có và 70 đồng là vốn vay.
Đây chính là việc sử dụng đòn bẩy tài chính để mua bất động sản.
Đòn bẩy giúp người mua sở hữu một tài sản lớn hơn số vốn hiện có, nhưng cũng làm dòng tiền nhạy cảm hơn với lãi suất và khiến phần vốn tự có biến động mạnh hơn khi giá tài sản thay đổi.
Case study: Có 3 tỷ, vay 7 tỷ mua bất động sản 10 tỷ
Giả sử một gia đình đang cân nhắc mua bất động sản có giá 10 tỷ đồng.
Cấu trúc tài chính như sau:
| Khoản mục | Giá trị |
|---|---|
| Giá bất động sản | 10 tỷ |
| Vốn tự có | 3 tỷ |
| Khoản vay | 7 tỷ |
| LTV | 70% |
| Kỳ hạn vay | 20 năm |
Nếu chỉ nhìn vào vốn ban đầu, phương án khá đơn giản:
Có 3 tỷ → vay thêm 7 tỷ → mua được tài sản 10 tỷ.
Nhưng khoản vay 7 tỷ sẽ tạo ra nghĩa vụ trả nợ bao nhiêu mỗi tháng?
Giả định khoản vay được trả góp đều hàng tháng theo phương thức annuity trong 20 năm:
| Lãi suất giả định | Khoản trả hàng tháng |
|---|---|
| 9%/năm | ≈62,98 triệu |
| 12%/năm | ≈77,08 triệu |
| 15%/năm | ≈92,18 triệu |
Có thể làm tròn thành:
63 triệu → 77 triệu → 92 triệu/tháng.
Chỉ riêng việc thay đổi giả định lãi suất từ 9% lên 15% đã khiến nghĩa vụ trả nợ tăng khoảng:
29,2 triệu đồng/tháng
tương đương khoảng:
350 triệu đồng/năm.
Số tiền vay vẫn là 7 tỷ.
Giá bất động sản vẫn là 10 tỷ.
Điều thay đổi chỉ là chi phí sử dụng vốn.
Đó là lý do không nên đánh giá khoản vay 70% chỉ bằng câu hỏi “tôi có đủ 30% vốn đối ứng hay chưa?”.
Thu nhập bao nhiêu mới chịu được khoản vay 7 tỷ?
Bây giờ chúng ta thêm yếu tố thứ hai: DSR – tỷ lệ nghĩa vụ trả nợ trên thu nhập.
Trong chuỗi bài về vay mua bất động sản trên website này, tôi sử dụng mức 35% thu nhập ròng làm ngưỡng tự quản trị để stress-test dòng tiền.
Công thức:
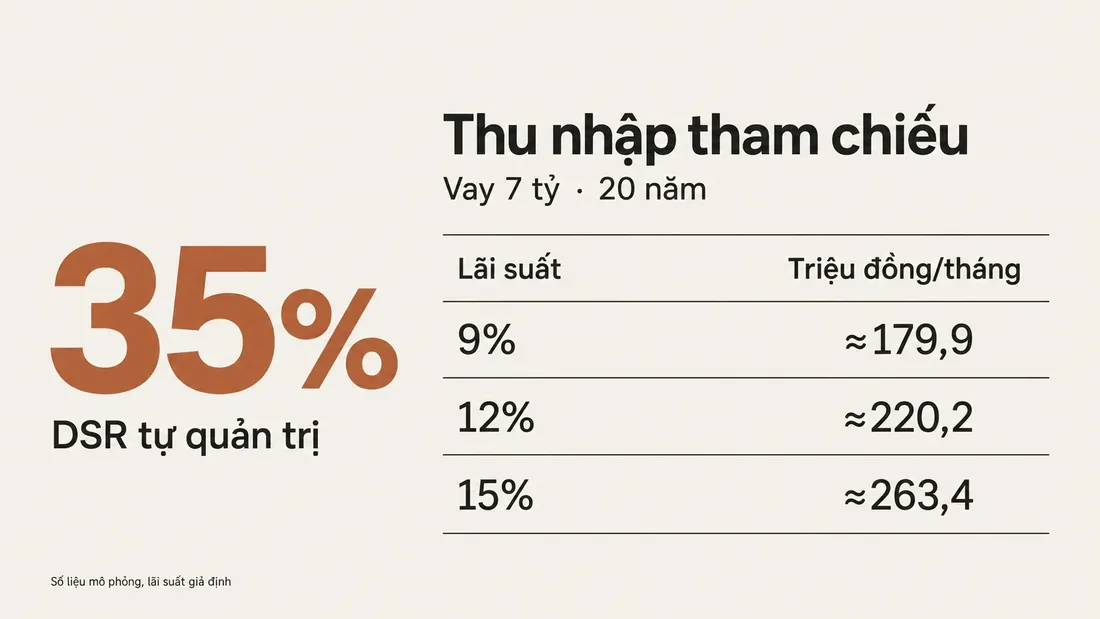
Thu nhập ròng tham chiếu = Nghĩa vụ trả nợ hàng tháng / 35%
Với khoản vay 7 tỷ:
| Lãi suất | Khoản trả/tháng | Thu nhập ròng tham chiếu nếu DSR 35% |
|---|---|---|
| 9% | ≈63,0 triệu | ≈179,9 triệu/tháng |
| 12% | ≈77,1 triệu | ≈220,2 triệu/tháng |
| 15% | ≈92,2 triệu | ≈263,4 triệu/tháng |
Đây là điểm rất quan trọng.
Hai người cùng vay 70% giá trị bất động sản chưa chắc có mức độ rủi ro giống nhau.
Một người vay 7 tỷ nhưng có thu nhập 300 triệu/tháng sẽ có cấu trúc dòng tiền khác với người cũng vay 7 tỷ nhưng thu nhập chỉ 120–150 triệu/tháng.
Do đó:
LTV trả lời: Tôi đang vay bao nhiêu so với giá trị tài sản?
DSR trả lời: Khoản nợ đang lấy đi bao nhiêu phần thu nhập của tôi mỗi tháng?
Muốn đánh giá khoản vay 70% có phù hợp hay không, nên nhìn cả hai, thay vì chỉ nhìn LTV.
Khả năng vay theo thu nhập
Ước tính khoản vay tối đa dựa trên dòng tiền còn lại sau chi phí sinh hoạt, dự phòng và nợ hiện có.
Ngân hàng thường giới hạn khoản trả nợ hàng tháng ở một tỷ lệ nhất định trên thu nhập ròng — công cụ này ước tính khoản vay tối đa theo đúng nguyên tắc đó, dựa trên dòng tiền thực tế của bạn.
Công cụ này dùng để làm gì?
Khả năng vay không chỉ phụ thuộc vào thu nhập gộp, mà vào phần thu nhập còn lại sau khi trừ chi phí sinh hoạt, khoản dự phòng bắt buộc và các khoản nợ hiện có — đây cũng là cách phần lớn ngân hàng thẩm định hồ sơ vay. Công cụ lấy phần dòng tiền còn lại đó, áp một tỷ lệ trả nợ trên thu nhập (DSR) làm ngưỡng an toàn tự quản trị, rồi quy đổi ngược ra khoản vay tối đa theo lãi suất và thời hạn bạn nhập. Kết quả là con số tham khảo để chủ động đàm phán hạn mức, không thay thế thẩm định tín dụng chính thức của ngân hàng.
Ngưỡng 35% mặc định là giả định tự quản trị của công cụ, không phải quy định chung của mỗi ngân hàng.
Đừng chỉ tính khoản trả ở lãi suất ưu đãi
Đây là một trong những điểm tôi cho rằng người vay cần kiểm tra kỹ nhất.
Giả sử ở thời điểm ký hợp đồng, người mua được hưởng một mức lãi suất ưu đãi tương đối thấp.
Ở kịch bản 9%, khoản vay 7 tỷ trong 20 năm cần trả khoảng:
63 triệu đồng/tháng.
Nếu gia đình đang có thu nhập 180–200 triệu/tháng, con số này có thể tạo cảm giác vẫn kiểm soát được.
Nhưng hãy stress-test tiếp.
Nếu lãi suất là 12%:
Khoản trả ≈77 triệu/tháng.
Nếu lãi suất là 15%:
Khoản trả ≈92 triệu/tháng.
Từ 9% lên 15%, chênh lệch lên tới khoảng 29 triệu đồng/tháng.
Vì vậy, trước khi vay, không nên chỉ hỏi:
“Lãi suất ưu đãi hiện tại là bao nhiêu?”
Mà cần hỏi thêm:
“Sau khi hết ưu đãi, lãi suất được tính theo công thức nào?”
và:
“Nếu lãi suất tăng thêm vài điểm phần trăm, dòng tiền của tôi có còn chịu được không?”
Xem thêm: Lãi suất thả nổi sau ưu đãi: Cách tính khoản trả hàng tháng
Để xem một ví dụ theo từng giai đoạn thanh toán, tham khảo bài toán vay 70% Vinhomes Green Paradise và khoản trả sau ưu đãi. Cần đối chiếu các giả định của ví dụ với hợp đồng vay thực tế.
Vay 50%, 60% và 70% khác nhau thế nào?
Tiếp tục sử dụng bất động sản trị giá 10 tỷ đồng.
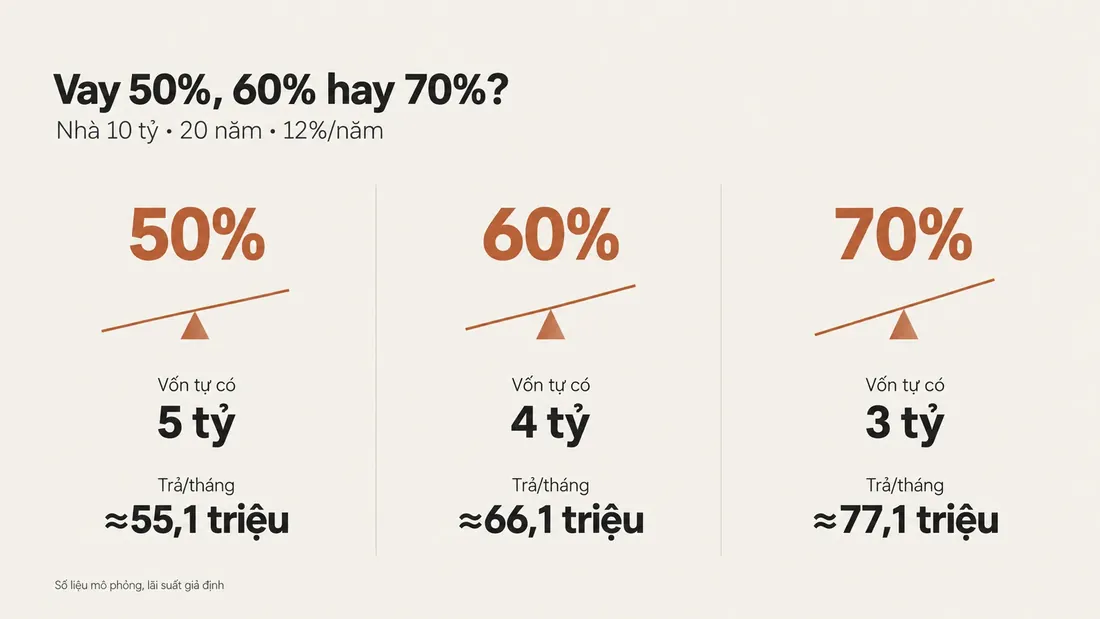
Giả định cùng kỳ hạn 20 năm và cùng mức lãi suất mô phỏng 12%/năm:
| LTV | Vốn tự có | Khoản vay | Khoản trả/tháng |
|---|---|---|---|
| 50% | 5 tỷ | 5 tỷ | ≈55,1 triệu |
| 60% | 4 tỷ | 6 tỷ | ≈66,1 triệu |
| 70% | 3 tỷ | 7 tỷ | ≈77,1 triệu |
Từ LTV 50% lên 70%, người mua giảm số vốn tự có cần bỏ vào bất động sản từ:
5 tỷ xuống 3 tỷ.
Tức là giảm được 2 tỷ đồng vốn ban đầu.
Đổi lại, nghĩa vụ trả ngân hàng tăng từ khoảng:
55,1 triệu lên 77,1 triệu/tháng.
Chênh khoảng:
22 triệu đồng mỗi tháng.
Đây chính là sự đánh đổi của đòn bẩy.
LTV càng cao, số vốn ban đầu cần bỏ ra càng thấp nhưng khoản nợ và độ nhạy của dòng tiền với lãi suất càng lớn.
Vì vậy, câu hỏi không chỉ là:
“Tôi có nên bỏ thêm 2 tỷ để giảm khoản vay không?”
Mà còn là:
“Nếu giữ lại 2 tỷ đó, tôi sử dụng nó vào việc gì và lợi ích của việc giữ thanh khoản có đủ bù cho chi phí vay bổ sung hay không?”
Đòn bẩy 70% khuếch đại lợi nhuận như thế nào?
Đây là mặt hấp dẫn nhất của việc sử dụng vốn vay.
Giả sử người mua mua bất động sản:
10 tỷ đồng
với:
3 tỷ vốn tự có + 7 tỷ vốn vay.
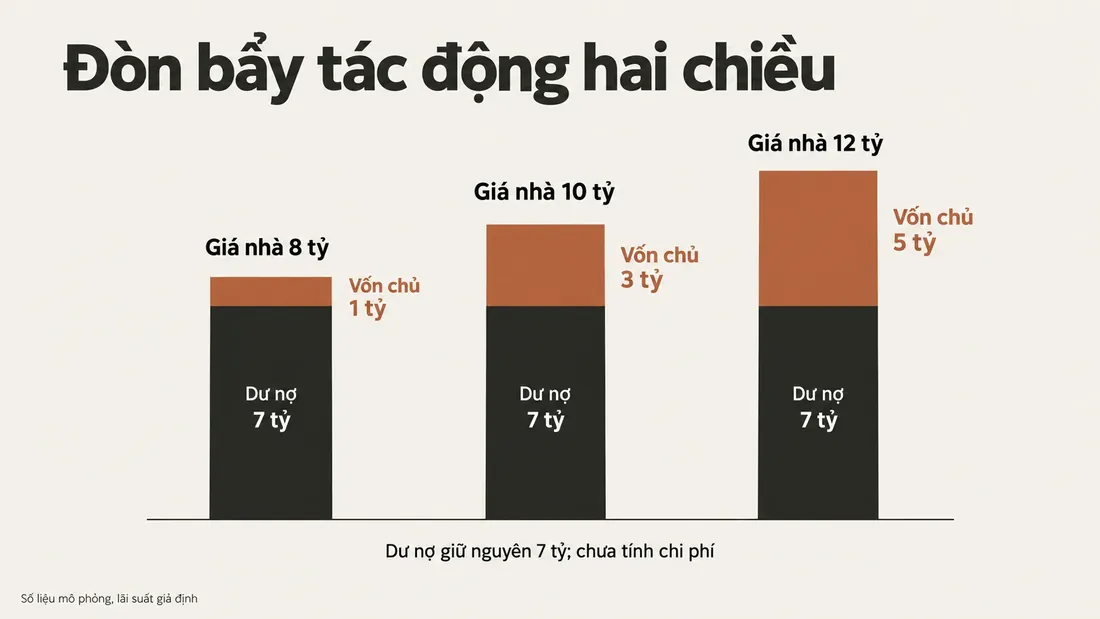
Sau một thời gian, bất động sản tăng giá 20%, từ:
10 tỷ → 12 tỷ đồng.
Để minh họa riêng hiệu ứng đòn bẩy, tạm giả định dư nợ vẫn là 7 tỷ và chưa tính lãi vay, thuế, phí hay các chi phí giao dịch.
Khi đó:
Equity ban đầu = 10 tỷ – 7 tỷ = 3 tỷ
Sau khi giá tăng:
Equity = 12 tỷ – 7 tỷ = 5 tỷ
Phần vốn chủ sở hữu tăng:
3 tỷ → 5 tỷ
tức tăng khoảng:
66,7%.
Trong khi giá bất động sản chỉ tăng:
20%.
Đó là hiệu ứng của đòn bẩy.
Nhưng 66,7% ở đây không phải lợi nhuận ròng thực tế.
Để tính lợi nhuận thực, còn phải trừ lãi vay, thuế, phí giao dịch, chi phí cơ hội của vốn, chi phí duy trì tài sản và các khoản liên quan khác.
Điểm cần hiểu ở đây chỉ là:
Đòn bẩy có thể khiến mức biến động của vốn chủ sở hữu lớn gấp khoảng 3 lần mức biến động của giá tài sản (66,7% so với 20% ở ví dụ trên).
Và điều này hoạt động theo cả hai chiều.
Nếu bất động sản giảm giá 20% thì điều gì xảy ra?
Hãy đảo ngược tình huống.
Người mua vẫn mua tài sản 10 tỷ bằng:
3 tỷ vốn tự có + 7 tỷ vốn vay.
Để minh họa riêng tác động của biến động giá, phần dưới tạm giả định dư nợ vẫn là 7 tỷ đồng, chưa trừ phần gốc đã trả và chưa tính thuế, phí hoặc chi phí bán tài sản.
Nếu giá bất động sản giảm 20%:
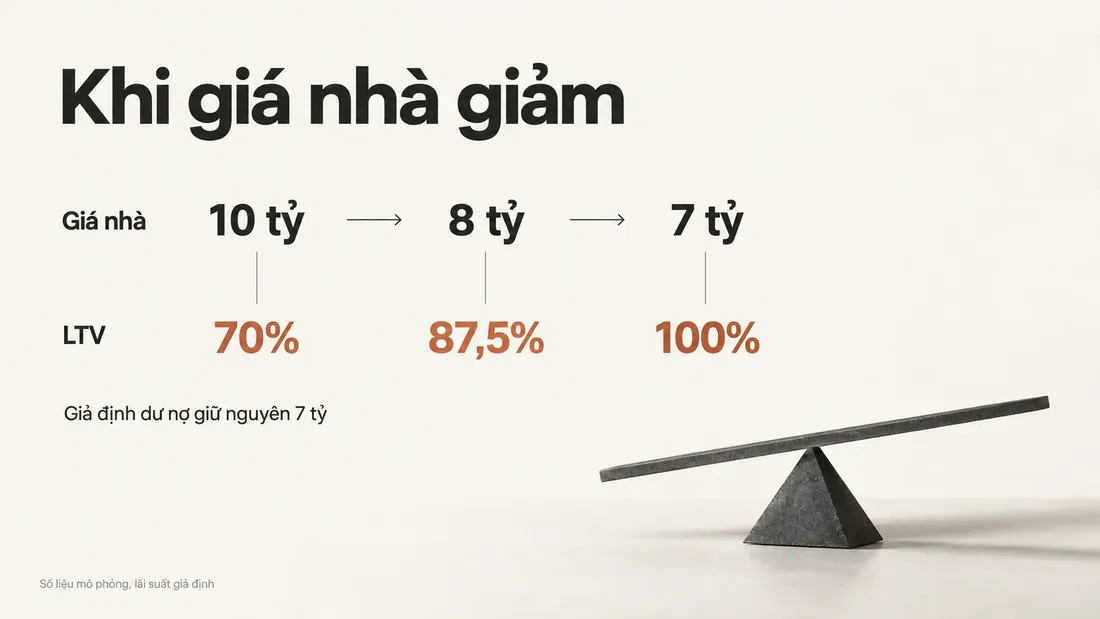
10 tỷ → 8 tỷ đồng.
Equity lúc này:
8 tỷ – 7 tỷ = 1 tỷ đồng.
Tức phần vốn chủ sở hữu từ:
3 tỷ → 1 tỷ
giảm khoảng:
66,7%.
LTV mới:
7 tỷ / 8 tỷ = 87,5%.
Như vậy:
Giá tài sản chỉ giảm 20%, nhưng phần vốn chủ sở hữu theo mô hình đơn giản này giảm khoảng 66,7%.
Nếu giá bất động sản giảm 30%:
10 tỷ → 7 tỷ đồng.
Với giả định dư nợ vẫn là 7 tỷ:
Equity = 0
và:
LTV = 100%.
Điều này không có nghĩa người mua chắc chắn “mất trắng” khi giá nhà giảm 30%. Trong thực tế, dư nợ có thể đã giảm do người vay đã trả một phần gốc, đồng thời còn phụ thuộc vào thời điểm bán và các dòng tiền khác.
Nhưng phép tính cho thấy một đặc điểm quan trọng của LTV cao:
Giá tài sản không cần giảm 70% để phần vốn tự có chịu thiệt hại lớn.
Giá giảm chưa chắc là vấn đề lớn nhất
Nếu bất động sản giảm giá 10–20% nhưng người mua vẫn có thu nhập ổn định, tiếp tục trả được nợ và không cần bán, mức giảm giá trên thị trường chưa chắc lập tức biến thành khoản lỗ thực tế.
Rủi ro trở nên đáng chú ý hơn khi nhiều yếu tố bất lợi xuất hiện cùng lúc.
Ví dụ:
Giá bất động sản giảm.
Thanh khoản thị trường yếu.
Lãi suất tăng.
Thu nhập người vay giảm.
Và người vay lại cần bán tài sản để giải quyết dòng tiền.
Khi đó, người mua có thể không còn quyền lựa chọn thời điểm bán.
Vì vậy, với LTV 70%, tôi không chỉ quan tâm:
“Bất động sản có tăng giá không?”
Mà còn quan tâm:
“Nếu thị trường không thuận lợi trong 2–3 năm, tôi có đủ khả năng giữ tài sản hay không?”
Có 3 tỷ có nên dùng hết để mua bất động sản 10 tỷ?
Đây là một câu hỏi khác hoàn toàn với việc “có đủ 30% vốn tự có hay không”.
Giả sử người mua có đúng 3 tỷ đồng tiền mặt.
Sau đó sử dụng toàn bộ 3 tỷ để làm vốn tự có cho bất động sản 10 tỷ và vay 7 tỷ.
Sau giao dịch:
Tài sản: 10 tỷ
Nợ vay: 7 tỷ
Tiền mặt còn lại: gần 0
Về mặt LTV, người mua đạt 70%.
Nhưng về mặt thanh khoản cá nhân, cấu trúc này khá căng.
Chỉ cần phát sinh một khoản chi lớn, thu nhập bị gián đoạn hoặc nghĩa vụ trả nợ tăng sau thời gian ưu đãi, người mua gần như không còn lớp đệm bằng tiền mặt.
Do đó:
30% vốn tự có không nên mặc nhiên đồng nghĩa với việc sử dụng 100% tiền mặt đang có.
Ngoài số tiền dùng để mua nhà, người vay còn cần tính:
chi phí giao dịch, chi phí hoàn thiện/nội thất nếu có, các khoản nợ hiện hữu, chi phí sinh hoạt và quỹ dự phòng.
Một mức tham chiếu có thể dùng để stress-test là khoảng 6–12 tháng chi phí sinh hoạt cộng nghĩa vụ trả nợ.
Đây là giả định quản trị rủi ro của bài viết, không phải điều kiện bắt buộc của ngân hàng.
Checklist: 5 điều cần kiểm tra trước khi vay 70% giá trị bất động sản
1. Khoản trả sau khi hết ưu đãi là bao nhiêu?
Đừng dừng ở con số ngân hàng báo cho năm đầu. Hãy tính thêm một vài kịch bản lãi suất cao hơn.
2. DSR sau khi stress-test là bao nhiêu?
Không chỉ tính khoản vay mua nhà. Cần cộng cả vay ô tô, vay kinh doanh, thẻ tín dụng và các nghĩa vụ nợ khác.
3. Sau khi đóng 30% vốn tự có, còn bao nhiêu tiền mặt?
Nếu gần bằng 0, vấn đề không chỉ nằm ở LTV mà còn nằm ở khả năng thanh khoản của chính người vay.
4. Nếu thu nhập giảm 20–30%, còn trả được nợ không?
Khoản vay có thể kéo dài 15–25 năm. Không nên xây dựng toàn bộ phương án tài chính dựa trên giả định thu nhập luôn ở trạng thái tốt nhất.
5. Nếu phải giữ bất động sản lâu hơn dự kiến, dòng tiền có chịu được không?
Điều này đặc biệt quan trọng với bất động sản đầu tư. Kế hoạch bán sau 2 năm có thể trở thành 3 hoặc 4 năm nếu thị trường không thuận lợi.
Nếu phương án vẫn hoạt động được trong những kịch bản này, sức chịu đựng của khoản vay sẽ tốt hơn nhiều so với phương án chỉ hoạt động khi mọi thứ diễn ra đúng kế hoạch.
Khi nào LTV 70% cần đặc biệt thận trọng?
LTV 70% đáng để xem xét kỹ khi nhiều yếu tố cùng xuất hiện:
Người mua sử dụng gần hết tiền mặt cho 30% vốn tự có.
Khoản trả nợ hàng tháng đã chiếm tỷ trọng lớn trong thu nhập.
Thu nhập phụ thuộc nhiều vào hoa hồng, kinh doanh hoặc nguồn thu biến động.
Người mua còn nhiều nghĩa vụ nợ khác.
Phương án tài chính chỉ cân đối được ở lãi suất ưu đãi.
Hoặc kế hoạch đầu tư phụ thuộc nhiều vào việc bất động sản phải tăng giá và bán được trong một khoảng thời gian nhất định.
Đặc biệt, nếu một khoản vay vẫn ổn ở 8–9% nhưng dòng tiền lập tức trở nên căng khi stress-test ở 12–15%, người vay nên xem lại biên an toàn của cấu trúc tài chính.
Không cần dự báo chính xác lãi suất tương lai sẽ là 11%, 12% hay 14%.
Mục đích của stress-test là kiểm tra:
Nếu điều kiện không còn thuận lợi như hiện tại, mình có còn chịu được hay không?
Khi nào người vay có sức chịu đựng tốt hơn với LTV 70%?
Cùng là LTV 70%, nhưng sức chịu đựng có thể rất khác nhau.
Một cấu trúc tài chính thường vững hơn khi người vay có thu nhập ròng cao so với nghĩa vụ trả nợ, nguồn thu tương đối ổn định, ít khoản nợ khác và vẫn còn lượng tiền mặt dự phòng đáng kể sau khi thanh toán vốn tự có.
Khả năng nắm giữ tài sản cũng rất quan trọng.
Người có đủ dòng tiền để giữ bất động sản qua giai đoạn thị trường kém thanh khoản sẽ có nhiều lựa chọn hơn người buộc phải bán đúng một thời điểm nhất định để trả nợ.
Do đó:
70% chỉ cho biết mức độ sử dụng đòn bẩy.
Nó chưa đủ để kết luận một khoản vay có phù hợp với tình hình tài chính của một người hay một gia đình hay không.
Đừng nhầm “ngân hàng cho vay được” với “mình nên vay”
Đây là hai câu hỏi khác nhau.
Ngân hàng đánh giá hồ sơ dựa trên quy trình thẩm định tín dụng, tài sản bảo đảm, nguồn trả nợ, lịch sử tín dụng và chính sách của từng tổ chức.
Người mua lại phải trả lời một câu hỏi khác:
Sau khi trả ngân hàng mỗi tháng, tôi còn đủ tiền cho cuộc sống, tích lũy và những tình huống ngoài kế hoạch hay không?
Một hạn mức tín dụng được cấp cho biết khả năng tiếp cận vốn.
Nó không mặc nhiên có nghĩa đó là số tiền người mua nên vay tối đa.
Vì vậy, thay vì bắt đầu từ:
“Ngân hàng cho tôi vay tối đa bao nhiêu?”
có thể bắt đầu từ:
“Dòng tiền của tôi chịu được khoản trả bao nhiêu?”
Sau đó mới tính ngược ra số tiền vay phù hợp.
Xem thêm: Vay mua bất động sản theo thu nhập: Vay được bao nhiêu?
FAQ
Vay 70% giá trị bất động sản có quá cao không?
70% là mức sử dụng đòn bẩy đáng kể, nhưng không thể kết luận chỉ dựa vào LTV. Cần xem thêm DSR, thu nhập, lãi suất sau ưu đãi, các khoản nợ khác, tiền mặt dự phòng và khả năng nắm giữ tài sản.
Nhà 10 tỷ vay 70% là vay bao nhiêu?
Nếu lấy giá trị 10 tỷ đồng làm cơ sở tính, LTV 70% tương đương khoản vay 7 tỷ đồng và vốn tự có 3 tỷ đồng, chưa tính các chi phí khác liên quan đến giao dịch.
Vay 7 tỷ trong 20 năm mỗi tháng trả bao nhiêu?
Theo mô hình annuity trong bài:
9%: khoảng 63,0 triệu/tháng.
12%: khoảng 77,1 triệu/tháng.
15%: khoảng 92,2 triệu/tháng.
Đây là các kịch bản mô phỏng với lãi suất cố định tại từng mức, không phải báo giá của một ngân hàng cụ thể.
LTV và DSR khác nhau thế nào?
LTV đo khoản vay so với giá trị tài sản.
DSR đo nghĩa vụ trả nợ so với thu nhập.
Có thể hiểu đơn giản:
LTV đo đòn bẩy trên tài sản.
DSR đo áp lực nợ lên dòng tiền.
Nếu giá bất động sản giảm 20% thì LTV 70% thay đổi thế nào?
Nếu tài sản ban đầu 10 tỷ, khoản vay 7 tỷ và tạm giả định dư nợ chưa thay đổi, khi tài sản giảm còn 8 tỷ thì LTV tăng từ 70% lên khoảng 87,5%.
Phần equity theo mô hình đơn giản hóa giảm từ 3 tỷ xuống khoảng 1 tỷ.
Có nên dùng hết tiền tiết kiệm để đủ 30% vốn tự có?
Không nên chỉ nhìn việc đã đủ 30% hay chưa. Cần tính lượng tiền còn lại sau giao dịch để chi trả sinh hoạt, nghĩa vụ nợ và các tình huống ngoài kế hoạch. Nếu đóng xong vốn tự có mà tiền mặt gần bằng 0, khả năng chịu biến động của người vay sẽ thấp hơn.
Kết luận: LTV 70% chưa đủ để nói khoản vay có an toàn hay không
Một bất động sản giá 10 tỷ đồng, vay 7 tỷ đồng trong 20 năm có thể cần trả khoảng:
63 triệu/tháng ở 9%
77 triệu/tháng ở 12%
và:
92 triệu/tháng ở 15%.
Đó là lý do con số “vay 70%” chưa đủ để đánh giá khoản vay.
Người mua còn phải nhìn vào thu nhập, nghĩa vụ nợ hiện tại, lãi suất sau ưu đãi và số tiền mặt còn lại sau khi mua.
Đòn bẩy cũng khuếch đại biến động của phần vốn tự có.
Trong mô hình đơn giản của bài, tài sản 10 tỷ được mua bằng 3 tỷ vốn tự có và 7 tỷ vốn vay. Nếu giá tăng 20% lên 12 tỷ, equity có thể tăng từ 3 tỷ lên 5 tỷ trước khi tính chi phí.
Nhưng nếu giá giảm 20% xuống 8 tỷ và tạm giả định dư nợ vẫn là 7 tỷ, equity chỉ còn khoảng 1 tỷ và LTV tăng lên 87,5%.
Vì vậy, trước khi quyết định vay 70% giá trị bất động sản, tôi sẽ kiểm tra 4 con số:
LTV – DSR – khoản trả sau ưu đãi – tiền mặt còn lại sau giao dịch.
Nếu cả bốn vẫn nằm trong khả năng kiểm soát ngay cả khi stress-test lãi suất và thu nhập, cấu trúc vay sẽ có biên chịu đựng tốt hơn.
Còn nếu phương án chỉ hoạt động khi lãi suất thấp, thu nhập không giảm và bất động sản phải tăng giá đúng kế hoạch, thì vấn đề không nằm ở riêng con số 70%.
Vấn đề nằm ở việc biên an toàn tài chính quá mỏng.
Bài viết liên quan:
Vay mua bất động sản theo thu nhập: Vay được bao nhiêu?
Vay 3 tỷ mua nhà: Lương bao nhiêu thì trả góp an toàn?
Lãi suất thả nổi sau ưu đãi: Cách tính khoản trả hàng tháng
Lưu ý về số liệu: Các mức lãi suất 9%/12%/15%, DSR 35%, mức giảm thu nhập 20–30% và quỹ dự phòng 6–12 tháng trong bài là giả định phục vụ mô phỏng và stress-test dòng tiền, không phải mức lãi suất, tiêu chuẩn cấp tín dụng hay ngưỡng bắt buộc áp dụng chung cho mọi ngân hàng.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo