Dùng tiền mặt hay vay ngân hàng mua bất động sản thì tối ưu hơn?

Trả lời ngắn: Chọn dùng tiền mặt hay vay ngân hàng phụ thuộc vào hai câu hỏi: sau khi mua bạn còn bao nhiêu tiền dùng được, và khoản vay có mang lại lợi ích đủ bù chi phí không. Nếu trả hết bằng vốn tự có mà vẫn giữ được quỹ dự phòng phù hợp, không vay sẽ đỡ tiền lãi và nghĩa vụ trả nợ. Nếu mua xong gần như hết tiền, vay một phần giúp giữ lại khoản tiền để chủ động xoay xở, nhưng phải biết mình đang trả bao nhiêu cho sự chủ động đó. Trong ví dụ của bài, với lãi vay 10%/năm, tiền giữ lại phải sinh lời khoảng 10%/năm thì phương án vay mới hòa với mua bằng tiền mặt. Đây là mức gần đúng theo mô hình; ngưỡng tính được là khoảng 10,06%/năm và thay đổi khi giả định thay đổi.
Bài viết dành cho người đã có đủ hoặc gần đủ tiền mua và đang cân nhắc giữ lại một phần vốn. "Mua bằng tiền mặt" ở đây nghĩa là mua bằng vốn tự có, không dùng khoản vay. Không có nghĩa là giao dịch bằng tiền giấy.
Rà soát nội dung và phép tính ngày 02/10/2026. Lãi suất, phí và số tiền trong ví dụ là giả định để so sánh, không phải báo giá ngân hàng hay cam kết đầu tư.
Đừng chỉ hỏi "có đủ tiền mua không?"
Một người có 5 tỷ đồng muốn mua căn nhà giá 5 tỷ chưa chắc đã đủ ngân sách. Ngoài giá mua còn có các khoản phải trả theo giao dịch, tiền hoàn thiện hoặc nội thất, chuyển nhà, cùng tiền cho sinh hoạt, y tế, học phí và nghĩa vụ gia đình.
Vì vậy, trước khi chọn cách thanh toán, hãy chia tiền thành ba phần:
- Tiền mua tài sản: giá thực trả và các chi phí chưa nằm trong giá.
- Tiền đã có việc phải dùng: các khoản chi đã biết trước thời điểm trong thời gian tới.
- Quỹ dự phòng: tiền rút được ngay khi thu nhập bị gián đoạn hoặc có việc ngoài kế hoạch.
Không có mức dự phòng nào phù hợp cho mọi gia đình. Có thể bắt đầu bằng cách lấy chi tiêu thiết yếu cộng nghĩa vụ nợ mỗi tháng, nhân với số tháng muốn tự trang trải được, rồi cộng thêm các khoản chi lớn đã biết. Số tháng cần chuẩn bị tùy vào thu nhập ổn định đến đâu, có bao nhiêu người phụ thuộc và khả năng tìm nguồn thu thay thế.
Nếu mua xong không còn phần thứ hai và thứ ba, vay thêm không phải lựa chọn duy nhất. Bạn cũng có thể giảm ngân sách mua hoặc lùi thời điểm giao dịch.
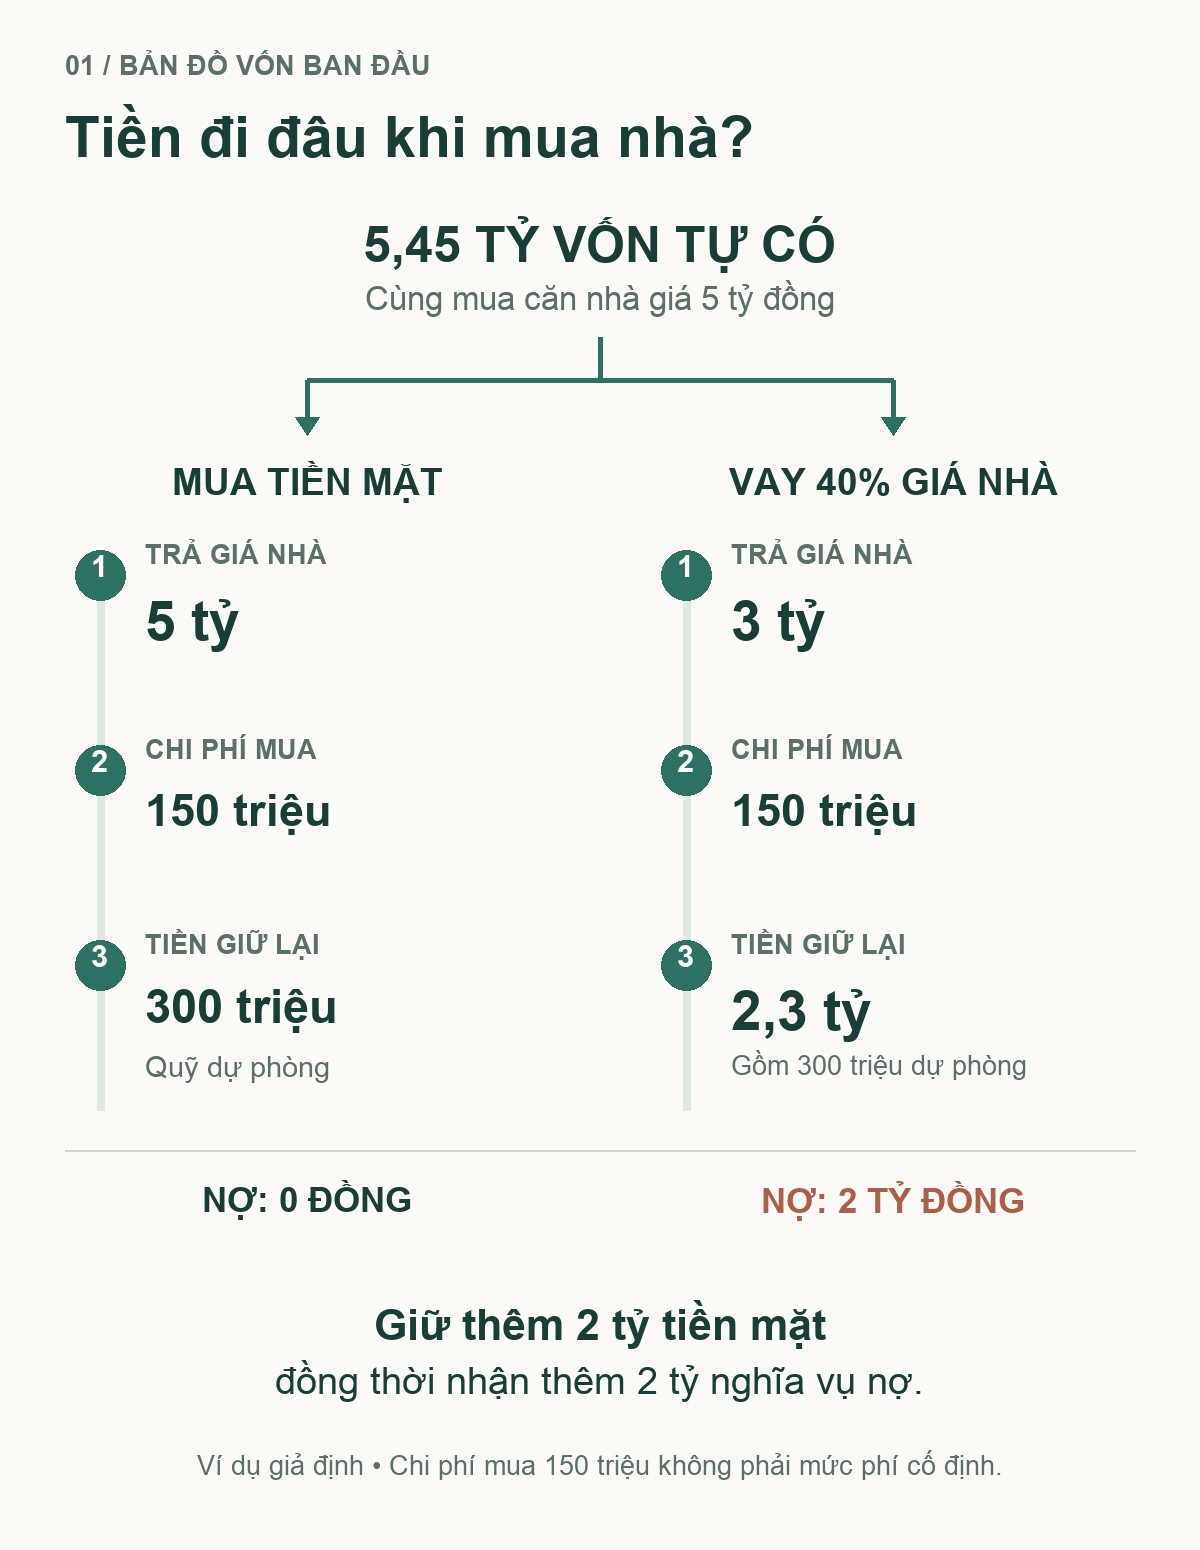
Ví dụ: có 5,45 tỷ, mua nhà 5 tỷ bằng tiền mặt hay vay 40%?
Giả sử một gia đình có 5,45 tỷ đồng vốn có thể dùng ngay, muốn mua một căn nhà để ở giá 5 tỷ. Họ dành 150 triệu cho chi phí mua và chuẩn bị ban đầu, bằng 3% giá nhà. Đây là ngân sách giả định gộp chung, không phải mức thuế hay phí bắt buộc. Khi áp dụng, cần liệt kê từng khoản và không tính lại chi phí đã nằm trong giá.
| Khoản tiền ban đầu | Mua bằng vốn tự có | Vay 40% giá nhà |
|---|---|---|
| Vốn tự có trả giá nhà | 5 tỷ | 3 tỷ |
| Chi phí mua và chuẩn bị | 150 triệu | 150 triệu |
| Tiền mặt còn lại | 300 triệu | 2,3 tỷ |
| Khoản nợ phát sinh | 0 | 2 tỷ |
Phương án vay giữ thêm được 2 tỷ, nhưng cũng gánh thêm 2 tỷ nợ. Tiền trong tài khoản nhiều hơn không có nghĩa là tài sản ròng tăng lên. Cả hai phương án đều giữ riêng 300 triệu làm dự phòng chung. Khoản này và tiền lãi của nó không đưa vào bảng so sánh bên dưới, vì được giả định giống nhau ở cả hai bên.
Giữ lại tiền mặt bằng khoản vay 2 tỷ tốn bao nhiêu?
Để thấy rõ chi phí, mô hình dùng các giả định sau:
- Vay 2 tỷ, kỳ hạn 20 năm, trả góp đều theo tháng, lãi vay cố định 10%/năm.
- Khoản 2 tỷ giữ lại được gửi với lãi suất giả định 6%/năm.
- Nhà dùng để ở, không có tiền cho thuê. Giá nhà giả định không tăng trong 5 năm.
- Bán vào cuối năm thứ 5 để so hai phương án ở cùng một thời điểm. Chi phí bán giả định bằng 3% giá bán, như nhau ở cả hai phương án.
- Phí tất toán giả định bằng 1% dư nợ còn lại. Chưa tính các phí riêng của khoản vay như định giá hay đăng ký thế chấp; nếu có, cần cộng thêm.
Mỗi tháng phải trả ngân hàng khoảng 19,30 triệu đồng. Ở tháng đầu, khoảng 16,67 triệu là tiền lãi và 2,63 triệu là tiền gốc. Tiền gốc làm giảm dư nợ chứ không phải chi phí lãi, nhưng cả hai đều là tiền bạn phải chuẩn bị để trả.
Để không bỏ sót nguồn trả nợ, ví dụ giả định tiền trả ngân hàng được rút từ quỹ 2 tỷ giữ lại. Quỹ tiền giữ lại này được dùng để trả khoản vay, nên giảm dần và còn khoảng 1,37 tỷ cuối năm thứ 5. Quỹ dự phòng chung 300 triệu vẫn được theo dõi riêng. Công cụ gộp tiền trả của 12 tháng thành một khoản chi cuối năm và tính lãi tiết kiệm theo năm. Đây là mô hình so sánh đơn giản; thực tế trả nợ hàng tháng, lịch đáo hạn sổ tiết kiệm và việc rút trước hạn có thể làm kết quả khác đi. Cách gộp này có thể tính tiền lãi nhận được cao hơn thực tế nếu bạn phải rút dần trong năm.
| Kết quả cuối năm 5 | Mua bằng vốn tự có | Vay 40% |
|---|---|---|
| Tổng lãi vay đã trả | 0 | 954,07 triệu |
| Tiền tiết kiệm còn lại trong phần vốn so sánh | 0 | 1.370,87 triệu |
| Tiền bán nhà sau chi phí bán | 4.850 triệu | 4.850 triệu |
| Dư nợ cần tất toán | 0 | 1.796,05 triệu |
| Phí tất toán giả định | 0 | 17,96 triệu |
| Tài sản ròng từ phần vốn so sánh | 4.850 triệu | 4.406,86 triệu |
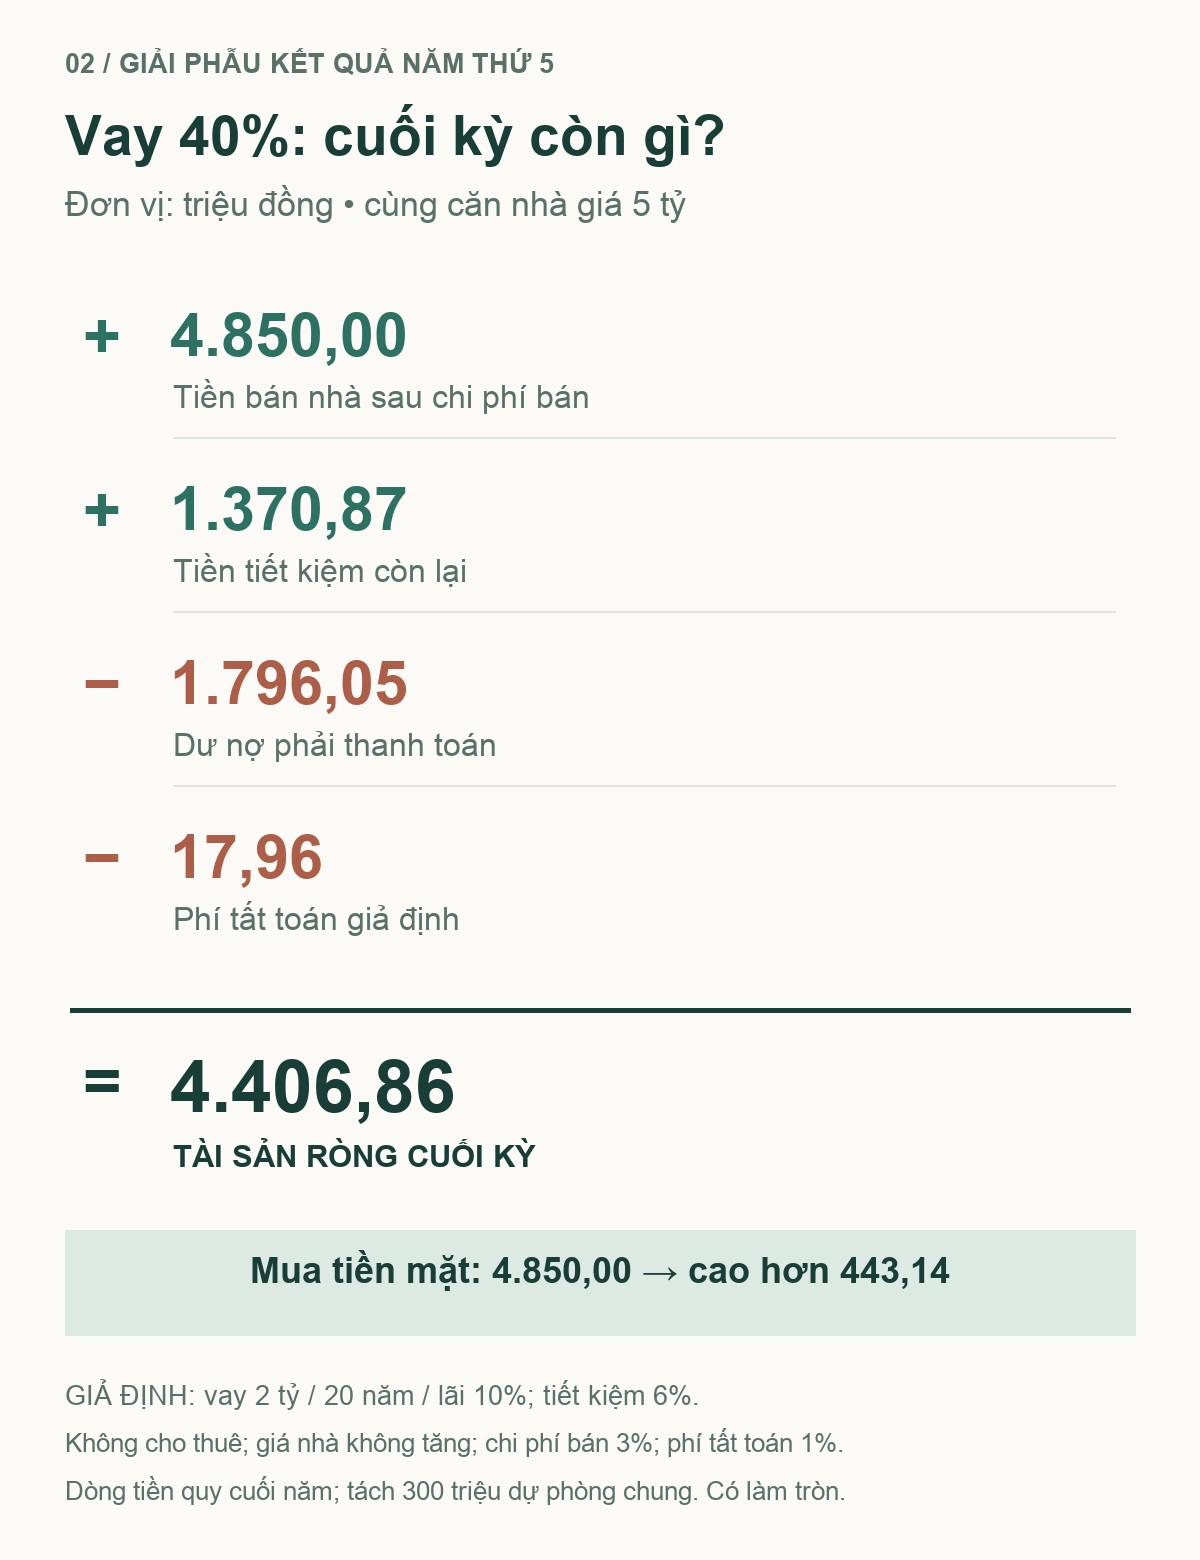
Phần vốn đem ra so sánh là 5,15 tỷ (5 tỷ giá nhà cộng 150 triệu chi phí mua). Phương án mua tiền mặt còn 4.850 triệu vì đã mất 150 triệu chi phí mua và 150 triệu chi phí bán. Khoản 300 triệu chênh lệch này trùng số với quỹ dự phòng chung nhưng không liên quan đến nhau.
Theo mô hình, phương án vay có tài sản ròng cuối năm thứ 5 thấp hơn mua bằng vốn tự có khoảng 443,14 triệu đồng. Đây là chênh lệch kết quả tài chính giữa hai phương án, bao gồm tác động của lãi vay, lợi tức tiết kiệm, thời điểm dòng tiền và phí tất toán; không phải khoản phí cố định phải trả mỗi năm.
Một cách khác để đọc kết quả: giữ nguyên các giả định còn lại, tiền giữ lại phải sinh lời khoảng 10,06%/năm thì phương án vay mới hòa với mua tiền mặt. Mức 10,06% phụ thuộc cách tính và thời điểm dòng tiền của mô hình. Khi tính tiền gửi và khoản rút theo từng tháng, hoặc phát sinh rút trước hạn, mức hòa vốn sẽ thay đổi. Nếu lợi tức sau chi phí của tiền giữ lại không đủ bù chi phí vay, phương án vay làm giảm kết quả tài chính trong mô hình. Nếu dùng tiền để đầu tư, còn phải xét khả năng thua lỗ và thời điểm thu hồi tiền.
Nếu dùng tiền lương để trả nợ thay vì rút quỹ, phải đưa khoản lương đó vào cả hai phương án, vì người không vay cũng có thể để dành được khoản tiền tương ứng. Không được vừa giữ nguyên quỹ tiết kiệm bên vay, vừa bỏ qua tiền lương đã dùng để trả ngân hàng.
Giá nhà tăng cũng không giúp phương án vay thắng trong phép so sánh này: hai bên cùng sở hữu một căn nhà và bán cùng lúc, nên cùng được hưởng phần tăng giá. Vay để mua thêm một tài sản khác là bài toán đầu tư khác với rủi ro khác; có thể tham khảo cách tính dòng tiền ròng sau 5 năm đầu tư bất động sản.
Lãi vay tăng hoặc tiền gửi sinh lời thấp hơn thì sao?
Giữ nguyên các giả định khác, kịch bản cơ sở và ba tình huống thay đổi dưới đây cho thấy kết quả thay đổi thế nào:
| Kịch bản | Tiền trả mỗi tháng | Tài sản ròng cuối năm 5: mua tiền mặt cao hơn |
|---|---|---|
| Gốc: lãi vay 10% cố định, tiền gửi 6% | khoảng 19,30 triệu | khoảng 443,14 triệu |
| Lãi vay 12% cố định từ đầu, tiền gửi 6% | khoảng 22,02 triệu | khoảng 666,45 triệu |
| Lãi vay 8% trong 2 năm đầu, sau đó 12%, tiền gửi 6% | khoảng 16,73 triệu (năm 1–2), khoảng 21,64 triệu (năm 3–5) | khoảng 464,18 triệu |
| Lãi vay 10% cố định, tiền gửi chỉ 4% | khoảng 19,30 triệu | khoảng 635,15 triệu |
Kịch bản 8% rồi 12% được tính riêng cho bài; công cụ tiền mặt–vay hiện dùng một mức lãi suất không đổi nên chưa tái hiện trực tiếp dòng này. Kịch bản ưu đãi rồi thả nổi giả định tiền trả mỗi tháng được tính lại khi đổi lãi suất, trên dư nợ và thời hạn vay còn lại. Hai năm đầu nhẹ hơn rõ rệt, nhưng từ năm thứ ba mỗi tháng phải trả thêm gần 5 triệu, và tài sản ròng cuối năm thứ 5 thấp hơn khoảng 21,04 triệu đồng so với kịch bản lãi cố định 10%. Lãi suất ưu đãi ban đầu thấp không có nghĩa khoản vay rẻ.
Vì vậy, cần kiểm tra cả hai chiều: lãi phải trả có thể tăng, còn lãi nhận được có thể giảm.
Với khoản vay có thời gian ưu đãi, hãy kiểm tra lãi suất sau ưu đãi và lịch điều chỉnh thực tế. Bài vì sao ngân hàng ưu đãi lãi suất ban đầu rồi thả nổi giải thích cơ chế này; bài kịch bản lãi suất và quyết định mua bất động sản giúp bạn đặt thêm tình huống để kiểm tra dòng tiền.
Khi nào mua bằng tiền mặt phù hợp hơn?
Mua bằng vốn tự có đáng cân nhắc khi sau giao dịch bạn vẫn đủ dự phòng, chưa có kế hoạch dùng tiền rõ ràng khác, và tiền giữ lại khó sinh lời cao hơn lãi vay. Với người muốn giảm khoản phải trả hằng tháng hoặc sắp có thay đổi về thu nhập, không phải trả ngân hàng mỗi tháng cũng là một lợi ích thực tế.
Nếu được chiết khấu vì thanh toán sớm, hãy lấy giá thực trả của từng phương án để tính lại. Đổi lại, thanh toán sớm khiến tiền rời khỏi tay sớm hơn; cần xem tiến độ, điều kiện hợp đồng và tình trạng pháp lý của giao dịch, không chỉ nhìn vào mức chiết khấu.
Để lượng hóa lợi ích bị bỏ lỡ khi dồn vốn vào nhà, xem cách tính chi phí cơ hội khi dùng toàn bộ tiền mặt mua bất động sản, gồm chênh lệch thu nhập và mức tăng giá hòa vốn.
Khi nào vay một phần vẫn có lý do hợp lý?
Vay một phần có thể phù hợp khi tiền giữ lại có việc cụ thể: duy trì vốn lưu động, chuẩn bị cho khoản chi lớn đã biết, hoặc tránh phải bán gấp tài sản khác khi cần tiền. Khi đó, coi phần chi phí chênh lệch là sự đánh đổi tài chính để giữ khả năng xoay xở, rồi tự đánh giá xem có đáng với nhu cầu của mình không.
Số tiền vay nên tính từ số tiền thực sự cần giữ lại. Ví dụ sau khi mua còn 300 triệu, nhưng kế hoạch tài chính cần 800 triệu cho dự phòng và chi tiêu sắp tới, thì ban đầu thiếu 500 triệu. Con số này chưa tính phí vay và phần dự phòng cần thêm khi có nợ. Không nhất thiết phải vay 2 tỷ chỉ vì ngân hàng cho vay được mức đó.
Sau khi biết mình thiếu bao nhiêu, tính lại tiền trả mỗi tháng và quỹ dự phòng cho phương án có nợ. Dùng công cụ tính khả năng vay theo thu nhập để kiểm tra ngân sách, thay vì coi hạn mức ngân hàng duyệt là mức nên vay.
Nếu tiền giữ lại dùng để kinh doanh hoặc đầu tư, cần tính lợi nhuận sau chi phí, khả năng thua lỗ và thời gian thu hồi vốn. Chỉ kỳ vọng lợi nhuận cao hơn lãi vay là chưa đủ: tiền đầu tư có thể chưa rút ra được đúng lúc đến kỳ trả ngân hàng.
Ba điều cần hỏi trước khi ký khoản vay
1. Tổng chi phí vay gồm những gì? Đề nghị ngân hàng cho biết lãi suất từng giai đoạn, cách trả gốc, các loại phí và điều kiện đi kèm. Ví dụ, trang sản phẩm vay mua nhà ở, đất ở của Vietcombank có đường dẫn tới biểu phí trả nợ trước hạn (nguồn bên dưới). Mức phí áp dụng cho hồ sơ của bạn phải xem trong hợp đồng, không dùng một tỷ lệ chung cho mọi ngân hàng.
2. Khi cần, tiền giữ lại có rút ra được không? Ví dụ, theo điều khoản sản phẩm Tiền gửi rút gốc linh hoạt của Techcombank, bạn được rút trước hạn từng phần: phần rút ra hưởng lãi suất tối đa bằng mức lãi không kỳ hạn thấp nhất, phần còn lại vẫn giữ lãi suất ban đầu. Đừng mặc định toàn bộ quỹ dự phòng luôn hưởng đủ lãi có kỳ hạn.
3. Muốn trả bớt nợ sớm thì mất bao nhiêu? Hỏi rõ phí ở đúng năm bạn định trả, cách tính phí và điều kiện trả trước một phần. Mức phí 1% trong bài chỉ để minh họa cho mô hình.
Tự tính bằng số liệu của bạn
Mở công cụ mua bằng tiền mặt hay vay một phần, nhập giá mua, chi phí, tỷ lệ vay, lãi vay, lãi tiết kiệm, thời gian giữ nhà và phí tất toán. Nếu mua để ở, nhập tiền cho thuê bằng 0.
Để ra đúng ví dụ trong bài, nhập: giá 5 tỷ; chi phí mua 3%; vay 40%; lãi vay 10%; kỳ hạn 20 năm; tiền gửi 6%; tiền thuê 0; giữ 5 năm; tăng giá 0%; chi phí bán 3%; phí tất toán 1%. Công cụ so sánh phần vốn 5,15 tỷ dùng cho giao dịch; 300 triệu dự phòng chung của gia đình được tính riêng.
Sau đó thay bằng báo giá thực tế, thử lãi vay cao hơn và lãi tiền gửi thấp hơn. Công cụ dùng lãi suất không đổi và gộp dòng tiền theo năm; kết quả dùng để loại bớt phương án, còn kế hoạch thanh toán thật cần lập theo tháng và theo hợp đồng.
Nếu bạn còn đang phân vân giữa chưa mua và xuống tiền, đọc thêm bài gửi ngân hàng hay mua bất động sản. Bài đó so sánh các lựa chọn tài sản; bài này so sánh cách tài trợ cho cùng một tài sản.
Nếu chưa chốt mục tiêu mua, hãy đọc phần mua nhà để ở hay để đầu tư theo ngân sách gia đình trước khi chọn tiền mặt hay vốn vay. Quyết định mục tiêu sử dụng và quyết định cách tài trợ là hai bước khác nhau.
Câu hỏi thường gặp
Đã đủ tiền mua nhà thì có nên vay thêm không?
Tùy vào số tiền còn lại sau khi mua và việc bạn cần dùng khoản tiền đó. Nếu vẫn đủ dự phòng, không vay thường tốn ít chi phí hơn. Nếu cần giữ lại tiền, vay giúp có tiền trong tay nhưng phải trả lãi, nên cần tính ra con số cụ thể thay vì mặc định vay là tối ưu.
Lãi tiết kiệm bằng lãi vay thì hai phương án hòa nhau?
Chưa chắc. Còn phải tính lịch trả gốc, cách tính lãi, thời điểm rút tiền và các khoản phí. Trong ví dụ của bài, lãi vay 10% thì tiền gửi cần khoảng 10,06%/năm mới hòa, nhưng con số này thay đổi theo từng bộ giả định. Không nên so hai mức lãi suất niêm yết rồi kết luận là hòa vốn.
Nên vay bao nhiêu phần trăm khi đã có đủ tiền?
Không có tỷ lệ chung. Bắt đầu từ số tiền cần giữ lại sau giao dịch, tính khoản trả nợ hằng tháng, rồi điều chỉnh đến khi ngân sách và quỹ dự phòng vẫn đáp ứng được nhu cầu thực tế.
Nhà chắc chắn sẽ tăng giá thì nên vay nhiều hơn?
Không có mức tăng giá nào chắc chắn. Khi so sánh mua cùng một căn nhà bằng tiền mặt hay bằng vốn vay, cả hai phương án đều chịu chung biến động giá; còn khoản vay vẫn phải trả đúng hạn dù chưa bán được nhà.
Lãi suất ưu đãi thấp thì vay có lợi hơn không?
Chưa chắc. Trong kịch bản 8% hai năm đầu rồi 12%, tài sản ròng cuối năm thứ 5 thấp hơn khoảng 21,04 triệu đồng so với vay cố định 10%, theo cùng giả định tiền gửi và dòng tiền trong bài. Phải tính cả giai đoạn sau ưu đãi.
Muốn tính theo phương án của bạn?
Bạn có thể gửi giá căn đang xem, số vốn dùng được, khoản tiền muốn giữ lại và báo giá vay của ngân hàng qua Zalo 0943 300 022 hoặc trang liên hệ Phạm Trung Hòa. Để trao đổi bài toán ban đầu, bạn không cần gửi mật khẩu, thông tin đăng nhập hay giấy tờ tùy thân.
Nguồn tham khảo
- Vietcombank – Vay mua nhà ở, đất ở (khách hàng cá nhân), mục Biểu phí trả nợ trước hạn: Nguồn chính thức – truy cập 02/10/2026.
- Techcombank – Điều khoản, điều kiện kiêm thỏa thuận Tiền gửi rút gốc linh hoạt, điều 3.4.1.b: Nguồn chính thức – truy cập 02/10/2026.
- Các số trong bảng kết quả cuối năm 5 và bảng kịch bản lãi suất: tính bằng mô hình của bài viết theo giả định đã nêu (trả góp đều, gộp dòng tiền theo năm), không phải số liệu thị trường.
Bài viết cung cấp mô hình tính toán và thông tin tham khảo, không phải khuyến nghị đầu tư.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo