Cách tính dòng tiền ròng sau 5 năm đầu tư bất động sản
Một bất động sản mua 5 tỷ đồng, sau 5 năm bán được khoảng 7,01 tỷ đồng. Nhìn vào chênh lệch giá, nhiều người sẽ nghĩ khoản đầu tư đã lời hơn 2 tỷ đồng. Nhưng khi tài sản được mua bằng vốn vay, con số thực tế không đơn giản như vậy: trong 5 năm còn có tiền thuê nhận được, chi phí vận hành, tiền lãi vay, phần gốc đã trả, khoản phải bù thêm mỗi tháng, chi phí mua bán, dư nợ còn lại khi bán và chi phí cơ hội của vốn tự có.
Với case trong bài — căn hộ 5 tỷ đồng, vay 60%, lãi suất giả định 10%/năm, giữ 5 năm và giá tăng 7%/năm — chênh lệch giá mua và bán khoảng 2,01 tỷ đồng, nhưng lợi nhuận ròng của toàn bộ thương vụ chỉ khoảng 1,07 tỷ đồng. Khi đặt cùng dòng tiền đó cạnh phương án gửi tiết kiệm 6%/năm, phần hơn của bất động sản chỉ còn khoảng 238 triệu đồng sau 5 năm.
Vì vậy, khi phân tích đầu tư dài hạn, câu hỏi không chỉ là “bất động sản tăng giá bao nhiêu”, mà là “sau khi cộng tất cả tiền vào, tiền ra và chi phí cơ hội, quyết định đầu tư thực sự tạo ra bao nhiêu giá trị”.
Dòng tiền ròng sau 5 năm gồm những gì?
Nhiều nhà đầu tư đánh giá kết quả bằng phép tính giá bán trừ giá mua. Cách tính này bỏ qua phần lớn dòng tiền phát sinh trong thời gian nắm giữ. Với bất động sản cho thuê có sử dụng vốn vay, công thức đầy đủ là:
Lợi nhuận ròng 5 năm = Tổng dòng tiền sau vận hành và trả nợ trong 5 năm + Tiền thu ròng khi bán − Vốn tự có ban đầu
Trong bài này, dòng tiền ròng sau 5 năm là kết quả tiền ròng của cả chu kỳ đầu tư: từ lúc bỏ vốn mua tài sản, dòng tiền cho thuê trong thời gian nắm giữ đến số tiền thực nhận khi bán. Trừ toàn bộ số tiền nhà đầu tư đã bỏ vào, phần còn lại là lợi nhuận ròng của thương vụ.
Trong đó:
- Dòng tiền sau vận hành và trả nợ: thu nhập ròng từ cho thuê (NOI) sau khi trừ khoản trả ngân hàng và nghĩa vụ thuế liên quan.
- Tiền thu ròng khi bán: giá bán sau khi trừ thuế chuyển nhượng, chi phí giao dịch, dư nợ ngân hàng và phí tất toán nếu có.
- Vốn tự có ban đầu: phần giá mua không dùng vốn vay cộng các chi phí ban đầu nhà đầu tư thực trả.
Phần gốc đã trả trong 5 năm không bị trừ thêm lần thứ hai. Khoản này đã nằm trong số tiền trả ngân hàng hằng tháng, đồng thời làm dư nợ giảm xuống nên số tiền phải tất toán khi bán cũng thấp hơn.
Cách tính dòng tiền vận hành từng năm được trình bày chi tiết trong bài cách tính dòng tiền đầu tư bất động sản cho thuê. Bài này đi thêm một bước: đưa thời gian nắm giữ, dư nợ, giá bán và chi phí cơ hội vào cùng một mô hình.
Case: căn hộ 5 tỷ đồng, vay 60%, giữ 5 năm
| Hạng mục | Giả định |
|---|---|
| Giá mua | 5 tỷ đồng |
| Chi phí mua ban đầu | 150 triệu đồng (3%) |
| Khoản vay | 3 tỷ đồng (tỷ lệ vay 60%) |
| Kỳ hạn | 20 năm |
| Lãi suất | 10%/năm |
| Phương thức trả | Trả góp đều (tổng gốc + lãi bằng nhau mỗi tháng khi lãi suất không đổi) |
| Vốn tự có ban đầu | 2,15 tỷ đồng |
| Tiền thuê | 20 triệu đồng/tháng |
| Công suất thuê | 11 tháng/năm |
| Chi phí vận hành | 20% doanh thu thuê |
| Thời gian nắm giữ | 5 năm |
| Chi phí khi bán | 3% giá bán |
| Phí tất toán trước hạn | 1% dư nợ |
| Mốc so sánh: lãi tiết kiệm | 6%/năm |
Lãi vay 10%/năm, mức tăng giá 7%/năm, chi phí bán 3% và phí tất toán 1% đều là giả định của mô hình, không phải dự báo hay mức phí áp dụng cho mọi giao dịch; phí trả nợ trước hạn thực tế phải lấy theo hợp đồng tín dụng của chính khoản vay. Phần sau của bài sẽ thay đổi lãi vay và mức tăng giá để xem kết quả nhạy đến đâu.
Bước 1: Tính dòng tiền cho thuê từng năm
Tiền thuê danh nghĩa là 20 triệu đồng/tháng, nhưng mô hình không giả định căn hộ kín khách cả 12 tháng. Với 11 tháng có khách, doanh thu thuê là 220 triệu đồng/năm. Trừ 20% chi phí vận hành (44 triệu đồng), NOI còn 176 triệu đồng/năm, tương đương khoảng 14,67 triệu đồng/tháng.
Doanh thu thuê dưới 1 tỷ đồng/năm nên theo quy định thuế cho thuê tài sản áp dụng năm 2026, cá nhân cho thuê được miễn thuế giá trị gia tăng và thuế thu nhập cá nhân; dòng tiền trong case vì vậy không bị trừ thuế. Nếu một cá nhân có nhiều tài sản cho thuê, cần xác định nghĩa vụ thuế trên tổng doanh thu phải gộp theo quy định hiện hành, không xét riêng từng căn.
Khoản vay 3 tỷ đồng, kỳ hạn 20 năm, lãi 10%/năm theo phương thức trả góp đều cần trả khoảng 28,95 triệu đồng/tháng, tức 347,41 triệu đồng/năm.
| Năm | NOI | Trả nợ | Trong đó: lãi | Trong đó: gốc | Dòng tiền | Dư nợ cuối năm |
|---|---|---|---|---|---|---|
| 1 | 176,00 | 347,41 | 297,77 | 49,64 | −171,41 | 2.950,36 |
| 2 | 176,00 | 347,41 | 292,57 | 54,84 | −171,41 | 2.895,52 |
| 3 | 176,00 | 347,41 | 286,82 | 60,58 | −171,41 | 2.834,93 |
| 4 | 176,00 | 347,41 | 280,48 | 66,93 | −171,41 | 2.768,01 |
| 5 | 176,00 | 347,41 | 273,47 | 73,93 | −171,41 | 2.694,07 |
Đơn vị: triệu đồng.
Căn hộ tạo ra 176 triệu đồng NOI mỗi năm nhưng không đủ trả khoản vay. Nhà đầu tư phải bù 171,41 triệu đồng/năm, khoảng 14,28 triệu đồng/tháng; sau 5 năm tổng số tiền bù thêm khoảng 857,04 triệu đồng.
Con số này cần đọc đúng. Trong khoảng 1,737 tỷ đồng đã trả ngân hàng trong 5 năm, khoảng 305,9 triệu đồng là tiền gốc, làm dư nợ giảm từ 3 tỷ xuống còn khoảng 2,694 tỷ đồng; 1,431 tỷ đồng còn lại là tiền lãi. Vì vậy, dòng tiền âm 857 triệu đồng không có nghĩa nhà đầu tư mất toàn bộ số tiền đó — một phần đang chuyển thành vốn chủ sở hữu thông qua việc giảm dư nợ.
Bước 2: Sau 5 năm bán được bao nhiêu?
Với mức tăng giá giả định 7%/năm, giá bán sau 5 năm là 5 tỷ × 1,07⁵ ≈ 7,01 tỷ đồng. Chênh lệch so với giá mua khoảng 2,01 tỷ đồng — con số dễ tạo cảm giác khoản đầu tư đã lời hơn 2 tỷ. Nhưng nhà đầu tư không cầm về được toàn bộ 7,01 tỷ đồng.
Thuế thu nhập cá nhân khi chuyển nhượng bất động sản của cá nhân cư trú tính bằng 2% giá chuyển nhượng theo Nghị định 253/2026/NĐ-CP, không phụ thuộc lãi hay lỗ. Cộng thêm môi giới và công chứng, bài giả định tổng chi phí bán là 3% giá bán.
| Khoản | Số tiền |
|---|---|
| Giá bán | 7,01 tỷ |
| Chi phí khi bán (3%) | −210,38 triệu |
| Dư nợ ngân hàng | −2,694 tỷ |
| Phí tất toán (1% dư nợ) | −26,94 triệu |
| Tiền thực nhận khi bán | khoảng 4,08 tỷ |
Sau khi bán tài sản và xử lý khoản vay, nhà đầu tư nhận về khoảng 4,08 tỷ đồng, không phải 7,01 tỷ đồng.
Bước 3: Tính lợi nhuận ròng sau 5 năm
| Khoản | Số tiền |
|---|---|
| Tiền thu ròng khi bán | +4,08 tỷ |
| Tổng dòng tiền phải bù trong 5 năm | −857,04 triệu |
| Vốn tự có ban đầu | −2,15 tỷ |
| Lợi nhuận ròng sau 5 năm | khoảng +1,07 tỷ |
Giá tài sản tăng khoảng 2,01 tỷ đồng, nhưng sau khi đưa tiền thuê, chi phí vận hành, khoản trả nợ, chi phí mua, chi phí bán và phí tất toán vào mô hình, lợi nhuận ròng chỉ còn khoảng 1,07 tỷ đồng. Tăng giá 2,01 tỷ không đồng nghĩa nhà đầu tư lời 2,01 tỷ.
Nếu đưa toàn bộ dòng tiền theo đúng thời điểm phát sinh vào mô hình IRR (tỷ suất hoàn vốn nội bộ), case này cho lợi suất trên vốn tự có khoảng 7,5%/năm. IRR đo hiệu quả dòng vốn của nhà đầu tư sát hơn con số “giá tăng 7%/năm”, vì tính đến cả quy mô và thời điểm của các dòng tiền vào – ra: không chỉ 2,15 tỷ đồng bỏ ra ban đầu mà cả khoản phải bù trong các năm sau.
Bước 4: Lợi nhuận 1,07 tỷ có thực sự hấp dẫn?
Đây là bước nhiều phép tính đầu tư bất động sản bỏ qua. Nếu không mua căn hộ, nhà đầu tư vẫn có 2,15 tỷ đồng vốn tự có và mỗi năm không phải bù 171,41 triệu đồng. Để so sánh công bằng, phương án gửi tiết kiệm phải nhận đúng các khoản tiền đó theo cùng thời điểm: 2,15 tỷ đồng gửi từ đầu, cộng 171,41 triệu đồng gửi thêm mỗi năm, lãi 6%/năm nhập gốc.
| Phương án | Tài sản cuối năm 5 |
|---|---|
| Mua bất động sản, cho thuê và bán cuối năm 5 | khoảng 4,08 tỷ |
| Gửi tiết kiệm cùng dòng tiền | khoảng 3,84 tỷ |
| Chênh lệch | khoảng +238 triệu |
Lợi nhuận ròng 1,07 tỷ đồng không có nghĩa quyết định mua tạo thêm 1,07 tỷ đồng giá trị so với không đầu tư, vì số vốn đó vẫn sinh lời ở phương án thay thế. Trong case này có ba con số khác nhau, không nên dùng thay thế cho nhau:
- Chênh lệch giá tài sản: khoảng +2,01 tỷ đồng.
- Lợi nhuận ròng của thương vụ: khoảng +1,07 tỷ đồng.
- Phần hơn so với gửi tiết kiệm 6%: khoảng +238 triệu đồng.
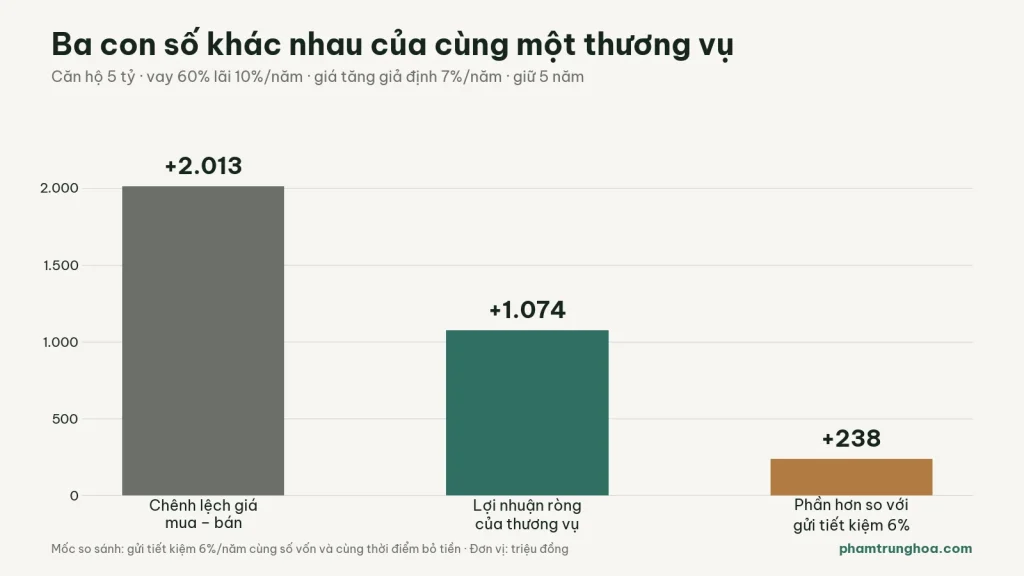
Con số 238 triệu đồng cũng không phải “lợi nhuận của bất động sản”, mà chỉ là chênh lệch giá trị cuối kỳ của hai phương án trong đúng bộ giả định đang dùng. Lãi tiết kiệm, thời điểm bổ sung tiền, lãi vay, tiền thuê hay mức tăng giá thay đổi thì con số này cũng thay đổi.
Giá phải tăng bao nhiêu thì bất động sản mới vượt gửi tiết kiệm?
Giải ngược mô hình với lãi vay 10%/năm, lãi tiết kiệm 6%/năm và thời gian nắm giữ 5 năm, mức tăng giá để hai phương án cho kết quả bằng nhau là khoảng 6,24%/năm. Giá tăng bình quân 7%/năm thì bất động sản nhỉnh hơn; giá chỉ tăng 5%/năm thì kết quả đảo chiều, dù thương vụ vẫn có lợi nhuận danh nghĩa.
Mốc so sánh cũng cần cập nhật theo thị trường. Nếu lãi tiết kiệm thực nhận là 6,8%/năm — mức tiết kiệm 12 tháng gửi online tại BIDV tháng 9/2026 — phần hơn của bất động sản thu hẹp còn khoảng 112 triệu đồng và mức tăng giá hòa vốn lên khoảng 6,64%/năm.
“Đầu tư có lời” và “đầu tư tốt hơn phương án thay thế” là hai câu hỏi khác nhau.
Nếu lãi vay tăng thì kết quả thay đổi thế nào?
Lãi vay là một trong những biến nhạy nhất của mô hình. Ở mức 10%/năm, khoản trả ngân hàng khoảng 28,95 triệu đồng/tháng. Nếu lãi suất tăng lên 12%/năm, khoản trả của khoản vay 3 tỷ trong 20 năm tăng lên khoảng 33,03 triệu đồng/tháng, trong khi NOI vẫn chỉ khoảng 14,67 triệu đồng/tháng, nên dòng tiền âm tăng đáng kể.
Bảng dưới giữ mốc tiết kiệm 6%/năm và thay đổi mức tăng giá; hai cột cuối dùng hai kịch bản lãi vay 10% và 12%.
| Tăng giá/năm | Lợi nhuận ròng (vay 10%) | IRR (vay 10%) | Chênh so với tiết kiệm (vay 10%) | Chênh so với tiết kiệm (vay 12%) |
|---|---|---|---|---|
| 0% | −878,1 triệu | −8,2% | −1,714 tỷ | −2,049 tỷ |
| 3% | −105,6 triệu | −0,9% | −942,0 triệu | −1,277 tỷ |
| 5% | +461,9 triệu | 3,5% | −374,5 triệu | −709,4 triệu |
| 7% | +1,074 tỷ | 7,5% | +237,9 triệu | −97,0 triệu |
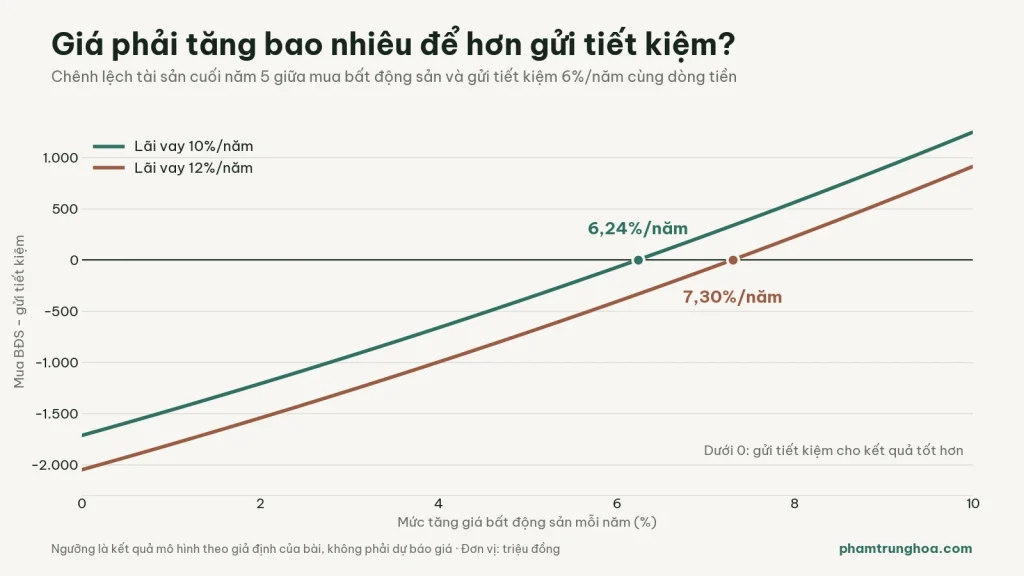
Hai kết quả đáng chú ý. Nếu giá đi ngang trong 5 năm, thương vụ lỗ khoảng 878 triệu đồng ở kịch bản vay 10%, dù căn hộ vẫn tạo ra tiền thuê. Ở mức tăng giá 5%/năm, thương vụ có lợi nhuận ròng dương khoảng 462 triệu đồng nhưng vẫn thấp hơn gửi tiết kiệm khoảng 375 triệu đồng — lợi nhuận dương chưa có nghĩa hiệu quả hơn phương án thay thế.
Khi lãi vay tăng từ 10% lên 12%/năm, mức tăng giá hòa vốn so với gửi tiết kiệm 6% tăng từ khoảng 6,24% lên 7,30%/năm, nên ngay cả kịch bản giá tăng 7%/năm vẫn thấp hơn khoảng 97 triệu đồng. Chỉ riêng thay đổi chi phí vốn đã làm mức tăng giá cần thiết thay đổi đáng kể. Nếu khoản vay có lãi ưu đãi thời gian đầu rồi chuyển sang thả nổi, nên tính theo từng giai đoạn thay vì giả định một mức lãi cố định — cách tính có trong bài lãi suất thả nổi sau ưu đãi: cách tính khoản trả hàng tháng.
Vay tiền có luôn làm lợi suất đầu tư cao hơn?
Không. Bỏ khoản vay khỏi chính case này: mua bằng tiền mặt cần khoảng 5,15 tỷ đồng gồm giá mua và chi phí mua. Không có khoản trả nợ, NOI 176 triệu đồng/năm trở thành dòng tiền dương. Theo mô hình, phương án không vay cho lợi nhuận ròng khoảng 2,53 tỷ đồng sau 5 năm và IRR khoảng 8,8%/năm, cao hơn mức 7,5% của phương án vay 60%.
Điều này không có nghĩa không vay luôn tốt hơn. Nó chỉ cho thấy trong case đang xét, lợi ích của vốn vay không đủ bù chi phí lãi và áp lực dòng tiền âm trong 5 năm. Đòn bẩy không tự động làm tăng lợi suất trên vốn tự có; kết quả còn phụ thuộc tỷ lệ vay, lãi suất, lịch trả gốc, NOI, mức tăng giá, thời gian nắm giữ, chi phí giao dịch và thời điểm các dòng tiền phát sinh. Tác động của đòn bẩy được phân tích riêng trong bài bất động sản cho thuê có thực sự sinh lãi sau khi trừ lãi vay.
Nếu căn hộ chưa bàn giao, 5 năm được tính từ mốc nào?
Giữ một căn hộ trong 5 năm không có nghĩa là nhận tiền thuê đủ 5 năm. Cần phân biệt ngày chi tiền đầu tiên, ngày bắt đầu khai thác và ngày kết thúc đầu tư. Trong thời gian chờ bàn giao rồi hoàn thiện, tiền vẫn có thể phải chi dù chưa có tiền thuê.
Ví dụ độc lập, hoàn toàn giả định để làm rõ thời điểm nhận tiền; không phải giá thuê, tiến độ hay dự báo của dự án nào. Lần chi đầu tiên ở tháng 0; kỳ phân tích kéo đến cuối tháng 60. Giả sử nhận nhà cuối tháng 18, hoàn thiện và tìm khách trong tháng 19–21, rồi nhận 20 triệu đồng tiền thuê vào cuối mỗi tháng từ tháng 22 đến tháng 60.
| Kỳ tính từ lần chi đầu | Các tháng trong kỳ | Số kỳ nhận tiền thuê | Doanh thu thuê gộp |
|---|---|---|---|
| Năm 1 | 1–12 | 0 | 0 triệu đồng |
| Năm 2 | 13–24 | 3 (tháng 22–24) | 60 triệu đồng |
| Năm 3 | 25–36 | 12 | 240 triệu đồng |
| Năm 4 | 37–48 | 12 | 240 triệu đồng |
| Năm 5 | 49–60 | 12 | 240 triệu đồng |
| Tổng | 1–60 | 39 | 780 triệu đồng |
Ví dụ giả định kín khách kể từ khi bắt đầu khai thác để tách riêng ảnh hưởng của mốc bắt đầu. Giả định này khác 11 tháng có khách/năm của case chính phía trên. Nếu nhận cùng 20 triệu đồng từ cuối tháng 1 và kín khách suốt 60 tháng, doanh thu gộp là 1.200 triệu đồng; bắt đầu từ tháng 22 thì còn 39 kỳ, bằng 780 triệu đồng. Chênh 420 triệu đồng chỉ là chênh doanh thu thuê, chưa phải chênh lợi nhuận.
Để nhận đủ 60 kỳ liên tiếp trong ví dụ này, từ cuối tháng 22 đến cuối tháng 81, thời điểm kết thúc phải kéo đến 6 năm 9 tháng tính từ mốc 0. Đó là một thời gian nắm giữ khác. Nếu giữ nguyên mốc kết thúc tháng 60 mà bắt đầu nhận tiền thuê muộn hơn, số kỳ nhận tiền sẽ giảm; cần kiểm thêm trường hợp bàn giao, hoàn thiện hoặc tìm khách chậm. Bảng giả định tính đủ kỳ thuê của tháng 60 trước khi kết thúc; với giao dịch thật, cần đối chiếu ngày bán và kỳ thuê được tính. Nhận tiền đầu kỳ có thể làm thời điểm phân bổ vào từng năm khác với bảng trên.
Chênh 420 triệu đồng doanh thu chưa cho biết căn chưa bàn giao hiệu quả cao hơn hay thấp hơn. Tiền đóng và giải ngân muộn cũng thay đổi thời điểm bỏ vốn và chi phí lãi vay. Muốn tính lợi nhuận hoặc IRR, phải dựng lại toàn bộ lịch tiền: các lần thanh toán, giải ngân, gốc/lãi cùng thời hạn hỗ trợ lãi hoặc ân hạn nếu có, chi phí trước và sau nhận nhà, tiền thuê, nghĩa vụ thuế/phí áp dụng, cùng tiền thu khi bán. Không mặc định toàn bộ khoản vay đã giải ngân từ ngày mua. Ví dụ trên chưa đưa tiền cọc vào doanh thu thuê; khi có hồ sơ thực tế, ghi riêng khoản nhận, nghĩa vụ hoàn trả và điều kiện của khoản đó.
Công cụ phía dưới có một đầu vào “số tháng có khách thuê trong năm” và mô tả mô hình bỏ vốn tại năm 0. Không nên chỉ giảm số tháng thuê bình quân rồi coi đó là bảng đầy đủ cho căn chưa bàn giao. Cách đó có thể giữ tổng doanh thu gần nhau nhưng làm sai lúc có tiền, lúc cần bù và nghĩa vụ vay. Với tiến độ nhiều đợt, cần lập lịch tiền riêng; có thể bắt đầu bằng hướng dẫn lập ngân sách theo từng hạn thanh toán qua ví dụ Eaton Park. Bài liên kết minh họa cách kiểm vốn; khi áp dụng, thay bằng lịch và điều kiện của giao dịch đang xét.
Bổ sung hướng dẫn về thời điểm dòng tiền ngày 12/10/2026. Bảng chỉ minh họa doanh thu thuê, chưa tính chi phí, trả nợ, thuế/phí, giá bán hoặc thời gian trống thêm; không thay mô hình lợi nhuận của case chính.
Những sai lầm thường gặp khi tính dòng tiền 5 năm
- Chỉ nhìn giá mua và giá bán. Trong case này, giá tăng khoảng 2,01 tỷ đồng nhưng lợi nhuận ròng chỉ khoảng 1,07 tỷ đồng.
- Không tính chi phí cơ hội. Thương vụ lời 1,07 tỷ đồng nhưng chỉ hơn gửi tiết kiệm 6% khoảng 238 triệu đồng.
- Xem toàn bộ tiền trả ngân hàng là chi phí. Khoản trả nợ gồm cả lãi và gốc; phần gốc làm giảm dư nợ và tăng vốn chủ sở hữu.
- Dùng giá chào bán làm giá bán ra. Giá bán trong mô hình nên dựa trên giao dịch có khả năng thực hiện, không phải mức chủ nhà đang chào. Vấn đề này được phân tích thêm trong bài giá bất động sản tăng nhưng dòng tiền âm: có nên giữ tiếp.
- Bỏ qua chi phí thoát ra. Thuế chuyển nhượng 2%, môi giới, công chứng và phí tất toán khoản vay — trong case này khoảng 237 triệu đồng — làm thay đổi đáng kể kết quả cuối cùng.
Tự tính dòng tiền 5 năm với bất động sản của bạn
Bộ số 5 tỷ – 20 triệu tiền thuê – 7% tăng giá không áp dụng được cho mọi tài sản; chỉ cần thay vài biến, kết quả có thể thay đổi hoàn toàn. Anh/chị có thể thay số liệu của riêng mình bằng công cụ tính dòng tiền ròng nhiều năm khi đầu tư cho thuê ngay dưới đây.
Dòng tiền ròng nhiều năm khi đầu tư cho thuê
Tính dòng tiền cho thuê từng năm, số tiền thu về khi bán, lợi nhuận ròng và lợi suất bình quân trên vốn tự có sau N năm nắm giữ.
Lợi nhuận thật của một bất động sản cho thuê chỉ rõ khi cộng đủ dòng tiền từng năm và số tiền còn lại sau khi bán, trả hết nợ — công cụ dưới đây tính cả hai phần đó theo đúng giả định của bạn.
Công cụ này dùng để làm gì?
Dòng tiền cho thuê hằng năm và phần chênh lệch giá khi bán là hai nguồn lợi nhuận có tính chất khác nhau: dòng tiền cho thuê chịu tác động trực tiếp của lãi suất vay và tỷ lệ lấp đầy, còn chênh lệch giá phụ thuộc chu kỳ thị trường và thanh khoản tại thời điểm bán. Công cụ tính từng năm theo đúng trình tự doanh thu thuê gộp → thu nhập hoạt động ròng (NOI) → trả nợ vay → thuế cho thuê, sau đó tính số tiền thu về khi bán sau khi trừ chi phí bán và trả hết dư nợ. Kết quả gồm lợi nhuận ròng, lợi suất bình quân năm trên vốn tự có (IRR), mức tăng giá cần có để bằng gửi tiết kiệm, và bảng thử nhiều mức tăng giá khác nhau. Công cụ không dự báo giá bất động sản.
Công cụ tính theo đúng giả định bạn nhập (tăng giá, tăng tiền thuê, chi phí, lãi suất) — không dự báo thị trường và không chọn phương án thay người đọc. Thuế cho thuê ước tính theo quy định áp dụng năm 2026; thuế và phí khi bán cần đối chiếu với quy định tại thời điểm giao dịch.
Khi dùng công cụ, nên chuẩn bị: giá mua thực tế, vốn tự có, khoản vay, lãi suất sau ưu đãi, kỳ hạn vay, giá thuê thực tế của căn tương tự, tỷ lệ trống, chi phí vận hành, thời gian dự kiến nắm giữ và giá giao dịch gần nhất của tài sản tương đương. Công cụ hiển thị cùng lúc dòng tiền từng năm, dư nợ, tiền thu khi bán, lợi nhuận ròng, IRR và mức tăng giá cần thiết để hòa với phương án gửi tiết kiệm.
Câu hỏi thường gặp
Dòng tiền ròng sau 5 năm khác chênh lệch giá mua – bán thế nào?
Chênh lệch giá chỉ lấy giá bán trừ giá mua. Dòng tiền ròng của thương vụ còn đưa tiền thuê, chi phí vận hành, khoản trả nợ, chi phí mua bán, dư nợ khi bán và vốn tự có vào cùng một mô hình. Trong case này, chênh lệch giá khoảng 2,01 tỷ đồng nhưng lợi nhuận ròng chỉ khoảng 1,07 tỷ đồng.
Vì sao cần so với gửi tiết kiệm?
Nếu không mua bất động sản, vốn tự có ban đầu và các khoản phải bù thêm vẫn có thể sinh lời ở phương án khác. Trong case, lợi nhuận ròng khoảng 1,07 tỷ đồng, nhưng khi đặt cùng dòng tiền cạnh gửi tiết kiệm 6%/năm, phần hơn chỉ còn khoảng 238 triệu đồng sau 5 năm.
Dòng tiền âm có nghĩa là đầu tư đang lỗ không?
Không nhất thiết. Dòng tiền âm cho biết tiền thuê chưa đủ trang trải chi phí và khoản trả nợ trong kỳ; kết quả cả thương vụ còn phụ thuộc mức giảm dư nợ, giá bán và chi phí thoát ra. Tuy nhiên, dòng tiền âm buộc nhà đầu tư phải liên tục bổ sung tiền, nên khả năng chịu đựng dòng tiền là rủi ro cần tính riêng — các điều kiện cần kiểm tra có trong bài dòng tiền âm có nên mua bất động sản.
Giá phải tăng bao nhiêu mỗi năm mới hơn gửi tiết kiệm?
Không có một tỷ lệ chung cho mọi bất động sản. Trong case của bài, với lãi vay 10% và lãi tiết kiệm 6%, mức tăng giá hòa vốn khoảng 6,24%/năm; với lãi tiết kiệm 6,8% là khoảng 6,64%/năm. Nếu lãi vay tăng lên 12% và các giả định khác giữ nguyên, mức này lên khoảng 7,30%/năm. Thay đổi lãi vay, tiền thuê, tỷ lệ vay, chi phí bán hay thời gian nắm giữ đều làm mức hòa vốn thay đổi.
Tiền thuê dưới 1 tỷ đồng/năm có phải nộp thuế không?
Theo quy định áp dụng năm 2026, cá nhân có doanh thu cho thuê tài sản từ 1 tỷ đồng/năm trở xuống được miễn thuế giá trị gia tăng và thuế thu nhập cá nhân. Doanh thu vượt ngưỡng thì chịu 5% thuế giá trị gia tăng trên toàn bộ doanh thu và 5% thuế thu nhập cá nhân trên phần vượt 1 tỷ đồng. Case trong bài có doanh thu 220 triệu đồng/năm nên không trừ thuế; nếu có nhiều căn cho thuê, cần tính trên tổng doanh thu phải gộp chứ không chỉ doanh thu của một căn.
Có nên dùng mức tăng giá 7%/năm để dự phóng?
7%/năm trong bài chỉ là giả định mô phỏng, không phải dự báo. Khi phân tích tài sản thực tế, nên chạy nhiều kịch bản — giá đi ngang, tăng thấp, tăng cơ sở và tăng cao — thay vì chỉ dùng một con số thuận lợi.
Kết luận
Khi phân tích một bất động sản dự kiến nắm giữ 5 năm, không nên dừng ở câu hỏi giá có thể tăng bao nhiêu. Ít nhất cần kiểm tra bốn lớp:
- Dòng tiền vận hành: tiền thuê sau chi phí tạo ra bao nhiêu NOI?
- Dòng tiền trả nợ: sau khi trả ngân hàng, mỗi tháng hoặc mỗi năm phải bù thêm bao nhiêu?
- Giá trị khi bán: sau chi phí giao dịch và tất toán dư nợ, thực nhận bao nhiêu?
- Chi phí cơ hội: cùng lượng vốn và cùng thời điểm bỏ vốn, phương án thay thế tạo ra bao nhiêu?
Trong case của bài, giá tài sản tăng khoảng 2,01 tỷ đồng, lợi nhuận ròng của thương vụ khoảng 1,07 tỷ đồng, còn phần hơn so với gửi tiết kiệm 6% chỉ khoảng 238 triệu đồng. Một bất động sản tăng giá chưa chắc đã là khoản đầu tư hiệu quả hơn phương án thay thế. Giá mua, tỷ lệ vay, lãi suất, NOI, dòng tiền phải bù và giá bán cần được đặt trên cùng một trục thời gian trước khi đánh giá hiệu quả đầu tư.
Nếu đang chọn giữa hai tài sản trước khi mua, xem thêm cách so sánh bất động sản dòng tiền và kỳ vọng tăng giá trên cùng ngân sách, đồng thời kiểm tra nhu cầu tiền giữa kỳ và khả năng bán chậm.
Nguồn tham khảo
- Cổng thông tin điện tử Chính phủ, “Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản”: https://xaydungchinhsach.chinhphu.vn/thue-thu-nhap-ca-nhan-doi-voi-thu-nhap-tu-chuyen-nhuong-bat-dong-san-119260704103908616.htm. Thuế TNCN bằng 2% giá chuyển nhượng theo Nghị định 253/2026/NĐ-CP.
- Thư Viện Pháp Luật, “Cách tính thuế cho thuê nhà 2026 và ví dụ theo Nghị định 141 và Nghị định 68”: https://thuvienphapluat.vn/phap-luat-doanh-nghiep/bai-viet/cach-tinh-thue-cho-thue-nha-2026-va-vi-du-theo-nghi-dinh-141-va-nghi-dinh-68-20963.html. Ngưỡng miễn thuế cho thuê tài sản 1 tỷ đồng/năm.
- Người Quan Sát, 03/09/2026, “Lãi suất ngân hàng BIDV mới nhất tháng 9/2026”: https://nguoiquansat.vn/lai-suat-ngan-hang-bidv-moi-nhat-thang-9-2026-313915.html. Lãi suất tiết kiệm 12 tháng gửi online 6,8%/năm.
- Các bảng tính trong bài dùng phương thức trả góp đều và các giả định nêu trong từng phần; lãi vay, mức tăng giá, tiền thuê và lãi tiết kiệm trong mô hình không phải dự báo.
Nếu đang cân nhắc một bất động sản cho thuê trong 5 năm, anh/chị có thể tự thay số bằng công cụ dòng tiền ròng nhiều năm. Khi cần kiểm tra lại bài toán với số liệu căn cụ thể — giá mua, vốn tự có, tỷ lệ vay, lãi suất sau ưu đãi, giá thuê thực tế và giá giao dịch gần nhất của căn tương tự — có thể gửi thông tin qua Zalo 0943 300 022.
Bài viết cung cấp mô hình tính toán và thông tin tham khảo, không phải khuyến nghị đầu tư. Lãi suất, tiền thuê, mức tăng giá, thuế và phí thay đổi theo thời điểm và từng tài sản; khi phân tích giao dịch thực tế, cần dùng số liệu của chính tài sản và hợp đồng tín dụng liên quan.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo