Vay mua nhà trả góp 15 năm hay 20 năm thì lợi hơn?
Vay 15 năm tốn ít tiền lãi hơn rõ rệt, còn vay 20 năm nhẹ khoản trả hằng tháng hơn. Với khoản vay 3 tỷ đồng ở lãi 12%/năm, vay 15 năm phải trả thêm khoảng 2,97 triệu đồng mỗi tháng nhưng tiết kiệm khoảng 1,45 tỷ đồng tiền lãi so với vay 20 năm. Chọn kỳ hạn nào phụ thuộc vào việc thu nhập có gánh được khoản trả của kỳ hạn ngắn ở kịch bản lãi suất cao hay không. Nếu chưa chắc, phương án thường linh hoạt hơn là vay 20 năm nhưng chủ động trả theo mức của 15 năm, với điều kiện phí trả nợ trước hạn trong hợp đồng ở mức chấp nhận được.
Bài dùng lại case gia đình vay 3 tỷ đồng trong bài Vay 3 tỷ mua nhà: lương bao nhiêu thì trả góp an toàn?: thu nhập ròng của hai vợ chồng 82 triệu đồng/tháng, không có khoản nợ khác, trả góp đều (annuity).
So sánh khoản trả và tổng tiền lãi
| Lãi suất | Khoản trả 15 năm | Khoản trả 20 năm | Chênh lệch/tháng | Tổng lãi 15 năm | Tổng lãi 20 năm | Lãi tiết kiệm được khi vay 15 năm |
|---|---|---|---|---|---|---|
| 9%/năm | 30,43 triệu | 26,99 triệu | 3,44 triệu | 2,48 tỷ | 3,48 tỷ | 1,00 tỷ |
| 12%/năm | 36,01 triệu | 33,03 triệu | 2,97 triệu | 3,48 tỷ | 4,93 tỷ | 1,45 tỷ |
| 14%/năm | 39,95 triệu | 37,31 triệu | 2,65 triệu | 4,19 tỷ | 5,95 tỷ | 1,76 tỷ |
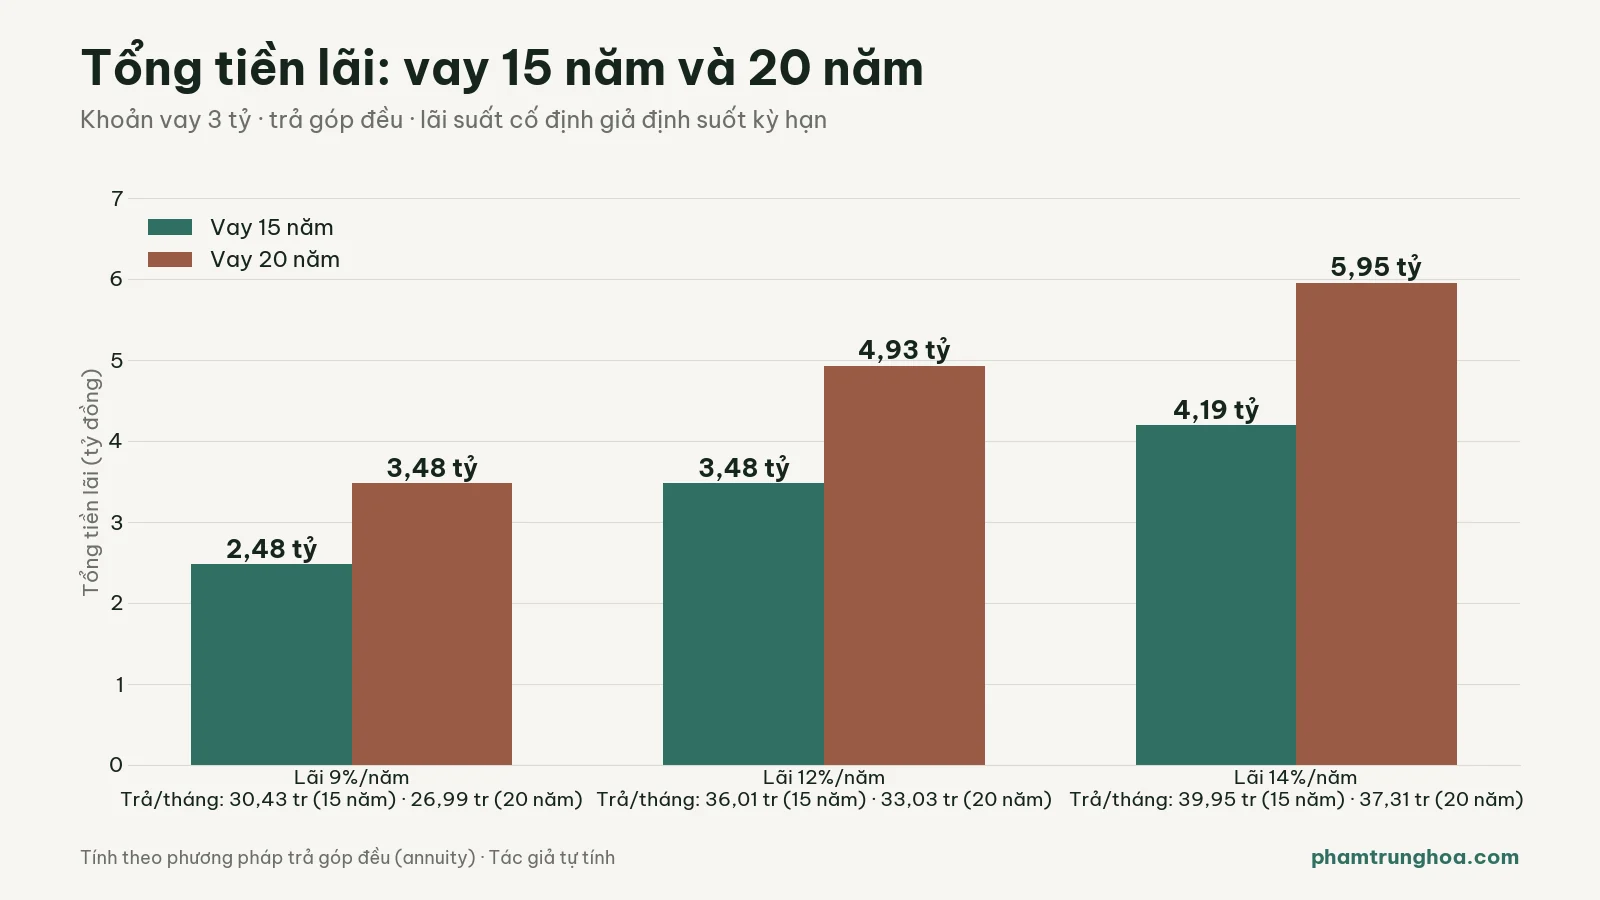
Bảng giả định lãi suất cố định suốt kỳ hạn để so sánh hai kỳ hạn trên cùng một mặt bằng. Hai điểm cần đọc đúng. Thứ nhất, khoản trả 15 năm chỉ cao hơn 20 năm khoảng 7–13%, trong khi tổng tiền lãi thấp hơn khoảng 29–30%. Thứ hai, lãi suất càng cao, chênh lệch khoản trả hằng tháng càng nhỏ nhưng số tiền lãi tiết kiệm được càng lớn, vì phần lãi chiếm tỷ trọng lớn hơn trong mỗi khoản trả.
Dư nợ giảm nhanh đến đâu
Ở lãi 12%/năm, khoản vay 20 năm giảm dư nợ rất chậm trong những năm đầu vì phần lớn khoản trả là tiền lãi:
| Thời điểm | Dư nợ vay 15 năm | Dư nợ vay 20 năm |
|---|---|---|
| Sau 1 năm | 2,92 tỷ | 2,96 tỷ |
| Sau 5 năm | 2,51 tỷ | 2,75 tỷ |
| Sau 10 năm | 1,62 tỷ | 2,30 tỷ |
| Sau 15 năm | 0 | 1,48 tỷ |
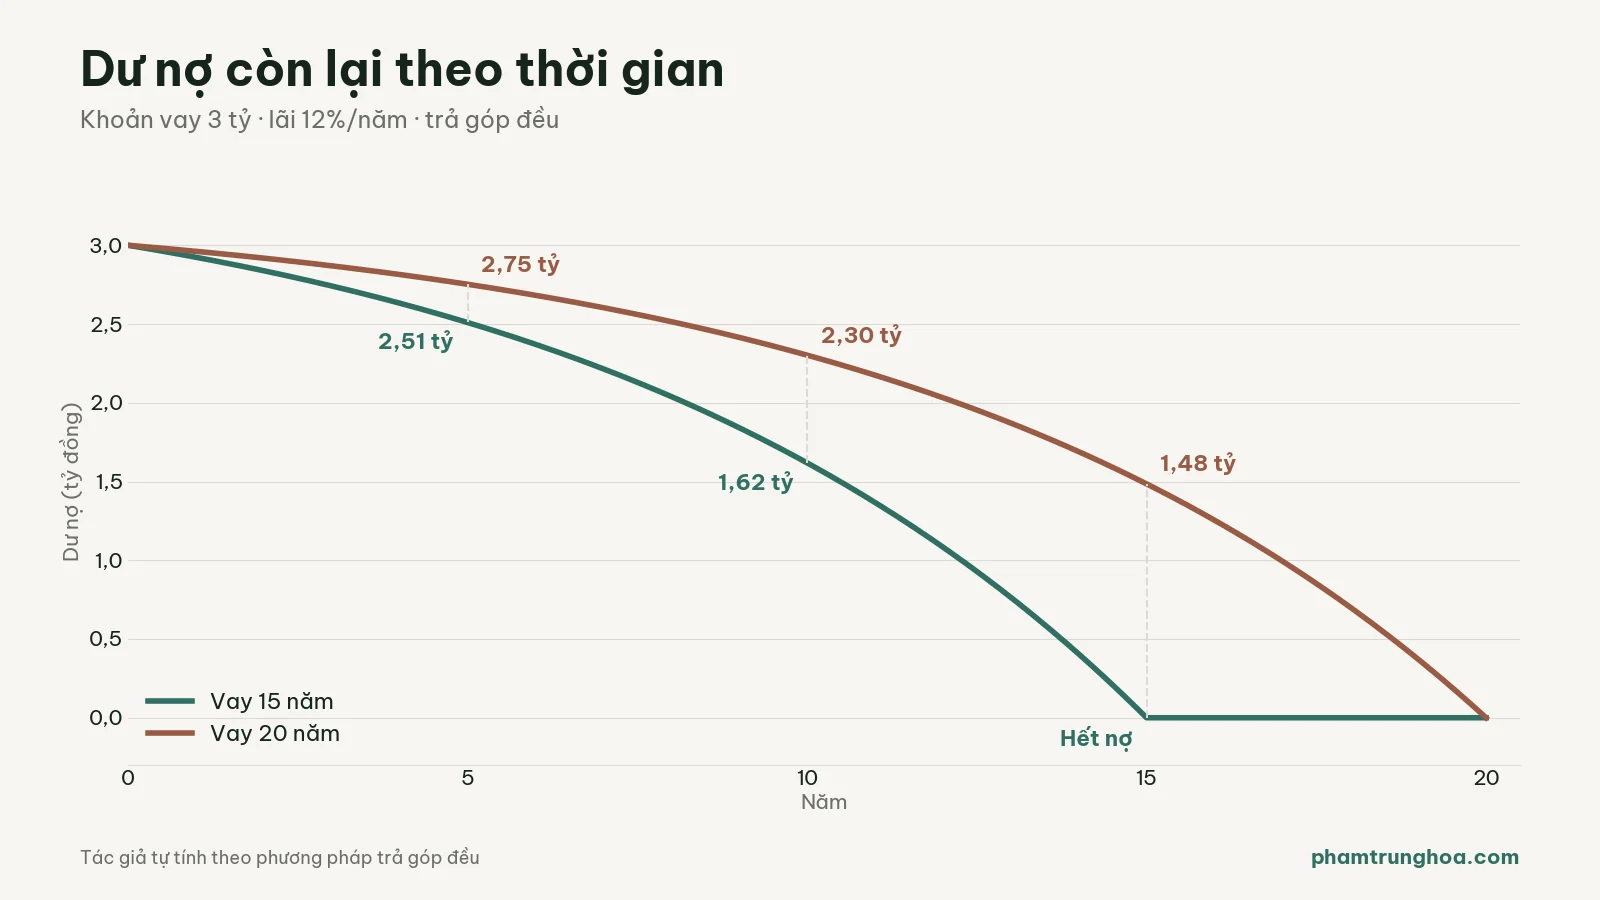
Sau 5 năm, người vay 20 năm vẫn còn nợ khoảng 92% số vay ban đầu. Sau 10 năm, chênh lệch dư nợ giữa hai kỳ hạn là khoảng 680 triệu đồng. Điều này quan trọng nếu có khả năng bán nhà hoặc tất toán sớm: dư nợ còn lại càng lớn, số tiền nhận về khi bán càng ít và phí trả nợ trước hạn (nếu còn áp dụng) tính trên số dư lớn hơn.
Áp lực lên thu nhập: kiểm tra bằng tỷ lệ trả nợ
Trong các bài vay mua nhà trên site, tôi dùng một ngưỡng lập kế hoạch thận trọng: tổng khoản trả nợ không vượt 35% thu nhập ròng. Đây là giả định quản trị rủi ro để tự kiểm tra, không phải tỷ lệ phê duyệt bắt buộc của ngân hàng; cách tính có trong bài Vay mua bất động sản theo thu nhập: vay được bao nhiêu?.
| Lãi suất | Tỷ lệ trả nợ, vay 15 năm | Tỷ lệ trả nợ, vay 20 năm | Thu nhập cần để giữ 35%, vay 15 năm | Thu nhập cần để giữ 35%, vay 20 năm |
|---|---|---|---|---|
| 12%/năm | 43,9% | 40,3% | 102,9 triệu | 94,4 triệu |
| 14%/năm | 48,7% | 45,5% | 114,1 triệu | 106,6 triệu |
Với gia đình trong case, cả hai kỳ hạn đều vượt ngưỡng 35% ở lãi 12%, và kỳ hạn 15 năm đẩy tỷ lệ lên gần 44%. Nếu khoản vay có ưu đãi 8,5%/năm năm đầu rồi thả nổi 14%/năm như case trong bài gốc, khoản trả từ năm thứ 2 là khoảng 39,41 triệu đồng (15 năm) và 36,93 triệu đồng (20 năm), tương ứng 48,1% và 45,0% thu nhập. Cách tính lại khoản trả khi hết ưu đãi có trong bài Lãi suất thả nổi sau ưu đãi: cách tính khoản trả hằng tháng. Nói cách khác, kỳ hạn 15 năm chỉ phù hợp khi thu nhập vẫn gánh được khoản trả ở kịch bản lãi thả nổi, không phải ở lãi ưu đãi. Mức 14% trong bài là kịch bản thử sức chịu đựng, không phải mức trần; khi tính khoản vay thực tế, cần dùng công thức lãi suất sau ưu đãi (lãi tham chiếu cộng biên độ) ghi trong chính hợp đồng tín dụng.
Vay 20 năm rồi lấy phần chênh lệch đi gửi tiết kiệm có lợi hơn không?
Một lập luận hay gặp: vay 20 năm để khoản trả nhẹ, phần chênh lệch mỗi tháng đem gửi tiết kiệm. Với case này, lập luận đó không có lợi khi lãi vay cao hơn lãi tiết kiệm. Ở lãi vay 12%/năm, nếu mỗi tháng gửi 2,97 triệu đồng chênh lệch với lãi tiết kiệm 6,8%/năm, sau 15 năm tài khoản tiết kiệm có khoảng 926 triệu đồng, nhưng khoản vay 20 năm vẫn còn dư nợ khoảng 1,48 tỷ đồng. Người vay 20 năm kém hơn khoảng 559 triệu đồng so với người vay 15 năm đã hết nợ. Ở lãi vay 14%/năm, khoảng cách là khoảng 779 triệu đồng.
Lãi suất 6,8%/năm là mức tiết kiệm 12 tháng gửi online tại BIDV tháng 9/2026, dùng làm phương án đối chứng. Vay dài chỉ có lợi về tài chính khi phần tiền giữ lại được đầu tư với lợi suất chắc chắn cao hơn lãi vay, điều khó đạt ổn định trong nhiều năm.
Phương án linh hoạt: vay 20 năm, trả theo mức 15 năm
Nếu mỗi tháng chủ động trả 36,01 triệu đồng (mức của khoản vay 15 năm) cho khoản vay 20 năm ở lãi 12%, phần trả thêm đi thẳng vào gốc và khoản vay được tất toán sau đúng 180 tháng, với tổng tiền lãi bằng khoản vay 15 năm (khoảng 3,48 tỷ đồng). Khác biệt là nghĩa vụ bắt buộc vẫn chỉ là 33,03 triệu đồng/tháng: khi thu nhập giảm hoặc phát sinh chi tiêu lớn, người vay có thể quay về mức trả tối thiểu mà không bị quá hạn.
Phép tính trên giả định không có phí trả nợ trước hạn và ngân hàng cho phép trả thêm gốc hằng tháng. Trước khi ký, cần kiểm tra trong hợp đồng tín dụng:
- Có được trả thêm gốc hằng tháng hay chỉ được trả trước theo đợt.
- Khoản trả thêm có được trừ thẳng vào dư nợ gốc hay không.
- Mức phí trả nợ trước hạn và số năm áp dụng phí.
- Sau khi trả trước, ngân hàng rút ngắn kỳ hạn hay giảm khoản trả hằng tháng.
Nếu phí cao trong những năm đầu, có thể tích lũy phần chênh lệch rồi trả trước theo đợt sau thời gian áp phí.
Khi nào nên chọn kỳ hạn nào
Tỷ lệ trả nợ chỉ là một biến số. Hai gia đình cùng trả nợ bằng 35% thu nhập nhưng một bên có quỹ dự phòng lớn, bên kia có con nhỏ và chưa có tiền mặt dự phòng, sẽ có mức rủi ro rất khác nhau. Vì vậy, 35% không phải ranh giới quyết định giữa vay 15 năm và 20 năm. Nên đặt các yếu tố dưới đây cạnh nhau:
| Chọn 15 năm khi | Chọn 20 năm (có thể trả nhanh hơn) khi |
|---|---|
| Khoản trả ở lãi thả nổi vẫn dưới khoảng 35% thu nhập ròng | Khoản trả 15 năm ở lãi thả nổi vượt ngưỡng an toàn |
| Thu nhập ổn định, ít biến động | Thu nhập có phần biến động theo thưởng, doanh số, kinh doanh |
| Đã có quỹ dự phòng riêng | Quỹ dự phòng còn mỏng, cần giữ khoảng đệm hằng tháng |
| Muốn hết nợ trước một mốc cụ thể (con vào đại học, nghỉ hưu) | Có kế hoạch chi tiêu lớn trong vài năm tới |
Bảng trên không phải tiêu chuẩn chấm điểm để quyết định thay người vay, mà để làm rõ sự đánh đổi: kỳ hạn 15 năm ưu tiên giảm dư nợ và tổng tiền lãi, kỳ hạn 20 năm ưu tiên giảm nghĩa vụ trả nợ bắt buộc và giữ khoảng đệm dòng tiền.
Trước khi ký hợp đồng, nên trả lời bốn câu hỏi: khoản trả mỗi tháng là bao nhiêu nếu lãi lên 12–14% hoặc cao hơn; sau khi trả ngân hàng, gia đình còn bao nhiêu cho sinh hoạt, học phí, bảo hiểm và quỹ dự phòng; nếu thu nhập giảm trong 6–12 tháng thì khoản vay có còn duy trì được không; và hợp đồng cho phép trả nợ trước hạn như thế nào.
Câu hỏi thường gặp
Vay 15 năm tiết kiệm được bao nhiêu tiền lãi so với 20 năm?
Với khoản vay 3 tỷ đồng trả góp đều, vay 15 năm tiết kiệm khoảng 1,00 tỷ đồng tiền lãi ở lãi 9%/năm, 1,45 tỷ đồng ở 12%/năm và 1,76 tỷ đồng ở 14%/năm, nếu lãi suất cố định suốt kỳ hạn.
Vay 20 năm có bị thiệt không?
Thiệt về tổng tiền lãi, nhưng đổi lại khoản trả bắt buộc thấp hơn khoảng 2,65–3,44 triệu đồng/tháng với khoản vay 3 tỷ đồng. Nếu hợp đồng cho phép trả trước với phí hợp lý, vay 20 năm rồi trả nhanh hơn giúp giữ được cả tính linh hoạt lẫn phần lớn khoản lãi tiết kiệm.
Nên chọn kỳ hạn theo lãi ưu đãi hay lãi thả nổi?
Theo lãi thả nổi. Mặt bằng lãi thả nổi sau ưu đãi được ghi nhận khoảng 12–15%/năm vào tháng 9/2026. Nếu khoản trả 15 năm chỉ an toàn ở lãi ưu đãi, kỳ hạn này có rủi ro khi hết ưu đãi.
Kỳ hạn ngắn có làm khó được duyệt vay hơn không?
Kỳ hạn ngắn làm khoản trả hằng tháng cao hơn, nên tỷ lệ trả nợ trên thu nhập cao hơn. Tiêu chí duyệt cụ thể khác nhau giữa các ngân hàng; nên hỏi trực tiếp ngân hàng với cả hai phương án kỳ hạn và dùng công cụ Khả năng vay theo thu nhập để tự kiểm tra trước.
Kết luận
Với khoản vay 3 tỷ đồng, kỳ hạn 15 năm tiết kiệm khoảng 1–1,8 tỷ đồng tiền lãi so với 20 năm, đổi lại khoản trả cao hơn khoảng 2,7–3,4 triệu đồng/tháng. Kỳ hạn 15 năm là lựa chọn tốt khi khoản trả ở kịch bản lãi thả nổi vẫn nằm trong ngưỡng an toàn của thu nhập. Nếu không chắc, vay 20 năm và chủ động trả theo mức 15 năm giữ được phần lớn lợi ích tiết kiệm lãi mà không khóa chặt dòng tiền gia đình, với điều kiện kiểm tra kỹ phí trả nợ trước hạn trong hợp đồng. Mục tiêu không phải là vay càng ngắn càng tốt, mà là chọn kỳ hạn ngắn nhất mà gia đình vẫn duy trì an toàn khi lãi suất và thu nhập không diễn biến như kỳ vọng.
Nguồn tham khảo
- Dân trí, 03/09/2026, “Tháng 9, các ngân hàng đang cho vay mua nhà lãi suất bao nhiêu?”: https://dantri.com.vn/bat-dong-san/thang-9-cac-ngan-hang-dang-cho-vay-mua-nha-lai-suat-bao-nhieu-20260903083127075.htm. Lãi thả nổi sau ưu đãi khoảng 12–15%/năm.
- Người Quan Sát, 03/09/2026, “Lãi suất ngân hàng BIDV mới nhất tháng 9/2026”: https://nguoiquansat.vn/lai-suat-ngan-hang-bidv-moi-nhat-thang-9-2026-313915.html. Lãi suất tiết kiệm 12 tháng gửi online 6,8%/năm.
- Các bảng tính trong bài do tác giả tính theo phương pháp trả góp đều, lãi suất cố định giả định suốt kỳ hạn trừ khi ghi khác.
Đang phân vân giữa 15 năm và 20 năm? Chuẩn bị số tiền vay, thu nhập ròng hằng tháng, các khoản nợ khác và biểu lãi suất ngân hàng đưa ra. Anh/chị có thể thử trước với công cụ Lịch trả nợ và so sánh kỳ hạn vay (nhập hai kỳ hạn để xem khoản trả sau ưu đãi, tổng tiền lãi và tỷ lệ trả nợ trên thu nhập) hoặc liên hệ Zalo 0943 300 022 để tính các kịch bản.
Bài viết cung cấp mô hình tính toán và thông tin tham khảo, không phải khuyến nghị tài chính. Lãi suất, phí trả nợ trước hạn và tiêu chí duyệt vay khác nhau giữa các ngân hàng và thay đổi theo thời điểm; khi quyết định thực tế, cần dùng số liệu trong hợp đồng tín dụng của chính mình.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo