Bất động sản cho thuê có thực sự sinh lãi sau khi trừ lãi vay?
Một căn hộ giá 6 tỷ đồng cho thuê được 30 triệu đồng/tháng tạo ra doanh thu 360 triệu đồng/năm, tương ứng Gross Rental Yield (tỷ suất cho thuê gộp) 6%/năm. Với bất động sản mua bằng vốn vay, con số 6% chưa trả lời được khoản đầu tư có thực sự sinh lãi hay không, vì nhà đầu tư còn phải tính thời gian trống phòng, chi phí vận hành, lãi vay và khoản tiền phải trả ngân hàng mỗi tháng.
Trong bài này, tôi dùng một case căn hộ có Gross Rental Yield 6% để trả lời ba câu hỏi: sau khi trừ lãi vay còn lại bao nhiêu tiền, vay đến mức nào thì dòng tiền bắt đầu âm, và nếu phải trả cả gốc lẫn lãi thì mỗi tháng nhà đầu tư phải bổ sung bao nhiêu. Mức 6% của case cao hơn đáng kể mức 3,30% của căn hộ TP.HCM theo số liệu REFI quý II/2026, nên bài có thêm phần đối chứng với mức này và không nên xem kết quả của case là mặt bằng chung của thị trường.
Cách xác định doanh thu, chi phí vận hành và dòng tiền ròng từ đầu được trình bày trong bài Cách tính dòng tiền đầu tư bất động sản cho thuê; bài này đi tiếp một bước là đưa vốn vay vào bài toán.
Thiết lập case: Căn hộ 6 tỷ, cho thuê 30 triệu/tháng
Giả sử căn hộ có giá mua 6 tỷ đồng, cho thuê 30 triệu đồng/tháng, và 20% doanh thu được dành cho thời gian trống phòng cùng các chi phí vận hành. Chỉ số trung tâm của bài là NOI (Net Operating Income – thu nhập ròng từ vận hành): phần tiền thuê còn lại sau khi trừ trống phòng và chi phí vận hành, trước khi trả lãi và gốc vay ngân hàng.
| Thông số | Giá trị |
|---|---|
| Giá mua căn hộ | 6 tỷ đồng |
| Tiền thuê | 30 triệu/tháng |
| Doanh thu cho thuê | 360 triệu/năm |
| Gross Rental Yield | 6%/năm |
| Trống phòng + chi phí vận hành giả định | 20% doanh thu |
| NOI | 288 triệu/năm |
| NOI bình quân | 24 triệu/tháng |
| NOI Yield | 4,8%/năm |
Sau khi trừ 20% chi phí, NOI còn 288 triệu đồng/năm (360 triệu × 80%), tương đương 24 triệu đồng/tháng, và NOI Yield giảm từ 6% xuống 4,8%/năm. Như vậy, ngay cả khi chưa có khoản vay, tiền thuê quảng cáo và dòng tiền thực tế của tài sản đã là hai con số khác nhau. Mức 20% là giả định phục vụ mô hình tính toán, không phải tỷ lệ cố định cho mọi bất động sản cho thuê; anh/chị có thể thay bằng số liệu của tài sản mình đang xem tại Công cụ Lợi suất & dòng tiền cho thuê.
Cùng một căn hộ, vay khác nhau thì dòng tiền thay đổi thế nào?
Để tách riêng ảnh hưởng của đòn bẩy tài chính, phần này chỉ tính tiền lãi vay, chưa tính phần trả gốc. Kịch bản cơ sở dùng lãi suất 11%/năm. Theo Dân trí ngày 03/09/2026, mặt bằng lãi vay mua nhà bình quân khoảng 11%/năm; một số khoản cố định 12 tháng ở mức 9,3–9,8%, còn lãi suất thả nổi sau thời gian ưu đãi khoảng 12–15%/năm tùy ngân hàng và điều kiện vay. Mức 11% vì vậy chỉ là mốc tham chiếu, không phải lãi suất của mọi hồ sơ.
Tỷ lệ vay được đo bằng LTV (Loan-to-Value), tức số tiền vay so với giá trị tài sản; căn hộ 6 tỷ vay 3,6 tỷ có LTV 60%. Giữ nguyên căn hộ và NOI 24 triệu đồng/tháng, chỉ thay đổi tỷ lệ vay:
| Kịch bản | LTV | Dư nợ | Lãi vay/năm ở 11% | Lãi/tháng | Dòng tiền sau lãi/tháng |
|---|---|---|---|---|---|
| Không vay | 0% | 0 | 0 | 0 | +24 triệu |
| Vay 30% | 30% | 1,8 tỷ | 198 triệu | 16,5 triệu | +7,5 triệu |
| Vay 60% | 60% | 3,6 tỷ | 396 triệu | 33 triệu | −9 triệu |
Khi không vay, tài sản giữ lại toàn bộ NOI 24 triệu đồng/tháng, trước các khoản thuế và chi phí khác chưa đưa vào mô hình. Vay 30% làm phát sinh 16,5 triệu đồng tiền lãi mỗi tháng, dòng tiền sau lãi vẫn dương 7,5 triệu đồng. Khi vay 60%, tiền lãi lên 33 triệu đồng/tháng trong khi NOI chỉ có 24 triệu đồng, nên nhà đầu tư phải bổ sung 9 triệu đồng mỗi tháng. Cùng một căn hộ, cùng giá thuê và cùng hiệu quả vận hành, chỉ riêng việc thay đổi cấu trúc vốn đã làm dòng tiền chuyển từ dương sang âm.
Kết quả này chưa đủ để kết luận khoản đầu tư đang lỗ, vì kết quả cuối cùng còn phụ thuộc vào phần gốc đã trả, biến động giá tài sản, thuế, chi phí giao dịch và thời gian nắm giữ. Xét riêng dòng tiền cho thuê, ở mức vay 60%, NOI không còn đủ để trả tiền lãi.
Vay bao nhiêu thì tiền thuê vừa đủ trả lãi?
Với NOI 288 triệu đồng/năm và lãi suất 11%, dư nợ tối đa để NOI vừa đủ trả tiền lãi là 288 triệu ÷ 11% ≈ 2,62 tỷ đồng, tương đương LTV hòa vốn khoảng 43,6% so với giá tài sản 6 tỷ đồng. Với đúng bộ giả định của case và chỉ xét tiền lãi, vay dưới mức này thì dòng tiền sau lãi còn dương, vay trên mức này thì bắt đầu âm. Đây là điểm hòa vốn tiền lãi của riêng tài sản trong case, không phải một “tỷ lệ vay an toàn” chung. Khi lãi suất thay đổi, mốc này dịch chuyển như sau:
| Lãi suất | LTV hòa vốn chỉ trả lãi |
|---|---|
| 9% | 53,3% |
| 11% | 43,6% |
| 12% | 40,0% |
| 14% | 34,3% |
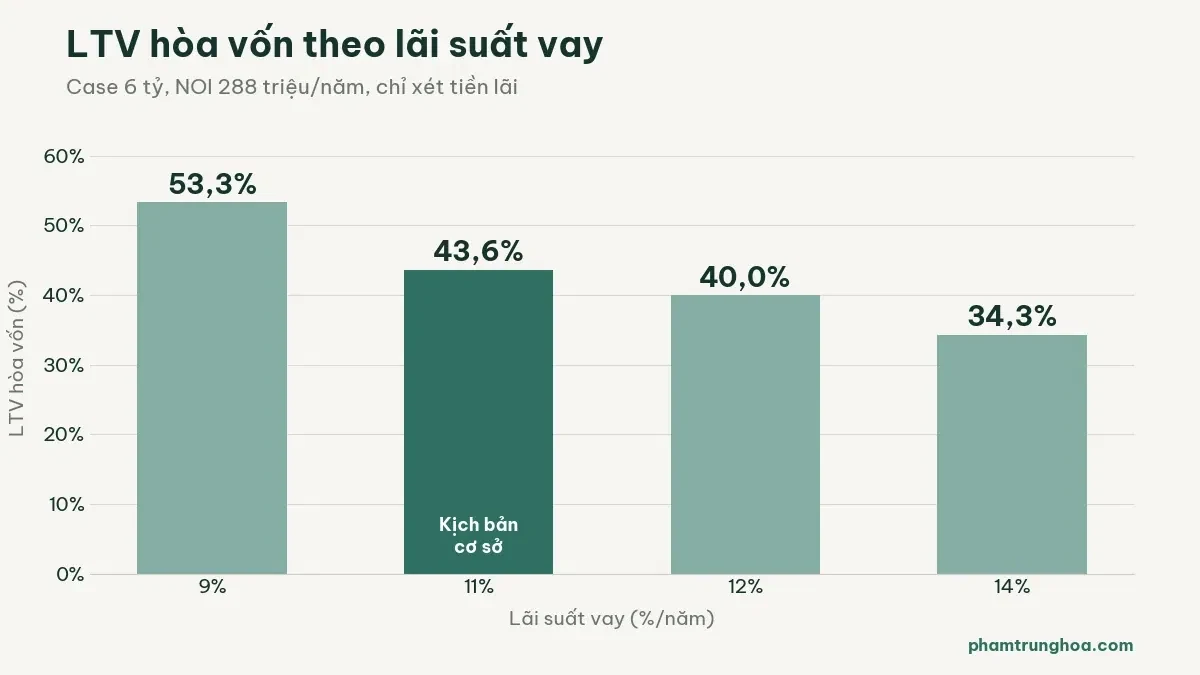
Lãi suất càng cao, tài sản càng gánh được ít nợ nếu mục tiêu là để tiền thuê tự trả tiền lãi. Vì vậy cần phân biệt câu hỏi “ngân hàng có thể cho vay bao nhiêu” với câu hỏi “tài sản tự gánh được bao nhiêu nợ”, và rủi ro khi vay ở tỷ lệ cao được phân tích riêng trong bài Vay 70% giá trị bất động sản có an toàn không?.
Nếu lợi suất chỉ ở mức 3,30% thì kết quả thay đổi ra sao?
Theo số liệu REFI quý II/2026, Gross Rental Yield của căn hộ TP.HCM khoảng 3,30%/năm, thấp hơn đáng kể mức 6% của case. Nếu vẫn là căn hộ 6 tỷ đồng nhưng lợi suất chỉ 3,30%, doanh thu cho thuê còn khoảng 198 triệu đồng/năm (16,5 triệu đồng/tháng). Sau 20% chi phí vận hành và trống phòng, NOI còn 158,4 triệu đồng/năm, tức 13,2 triệu đồng/tháng, và NOI Yield khoảng 2,64%/năm.
| Chỉ tiêu | Case Gross Yield 6% | Đối chứng Gross Yield 3,30% |
|---|---|---|
| Giá tài sản | 6 tỷ | 6 tỷ |
| Tiền thuê gộp/tháng | 30 triệu | 16,5 triệu |
| Gross Rental Yield | 6,0% | 3,30% |
| NOI sau giả định 20% chi phí | 24 triệu/tháng | 13,2 triệu/tháng |
| NOI Yield | 4,8% | 2,64% |
| LTV hòa vốn ở lãi 11% | 43,6% | 24,0% |
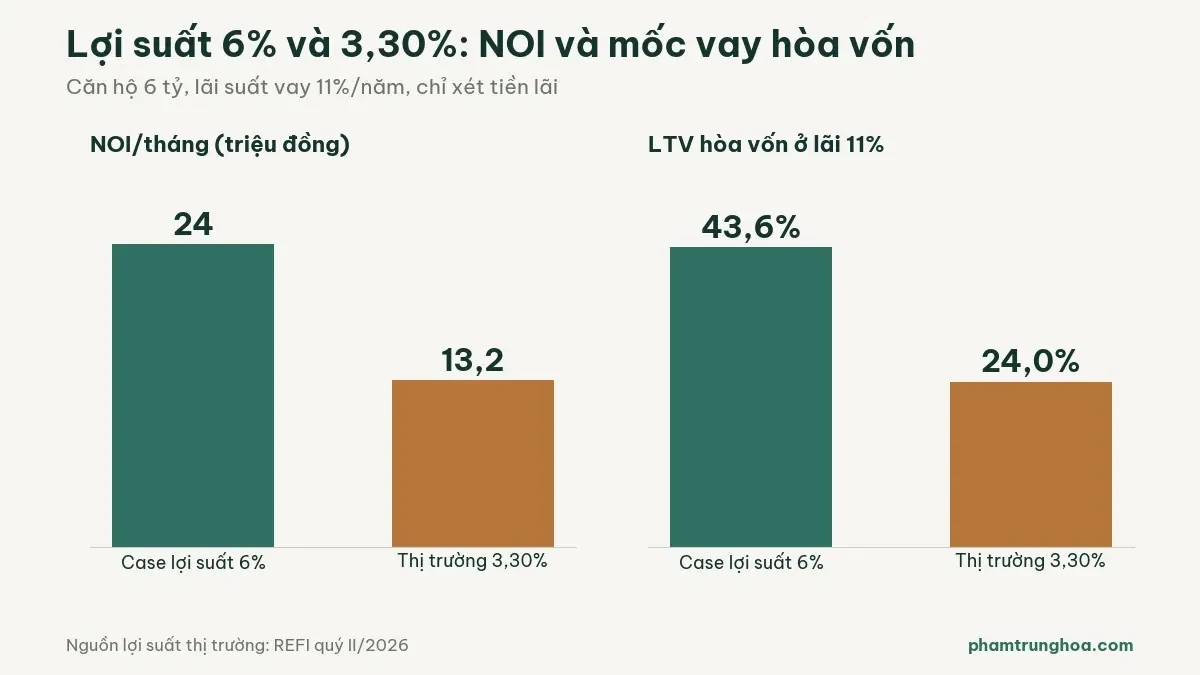
Tài sản có lợi suất 6% chịu được đòn bẩy cao hơn vì tạo ra nhiều tiền thuê hơn trên mỗi đồng giá trị. Khi lợi suất giảm về 3,30%, với cùng giả định chi phí và lãi suất 11%, LTV hòa vốn chỉ xét tiền lãi giảm từ khoảng 43,6% xuống 24%. Không nên lấy mốc hòa vốn của một tài sản lợi suất 6% để áp cho căn hộ chỉ tạo được 3–4%/năm.
Stress-test: vay 60%, lãi suất tăng thì sao?
Stress-test ở đây là kiểm tra dòng tiền thay đổi thế nào nếu lãi suất cao hơn kịch bản cơ sở. Quay lại case lợi suất 6% với khoản vay 60%, tức 3,6 tỷ đồng:
| Lãi suất | Tiền lãi/tháng | Dòng tiền sau lãi/tháng |
|---|---|---|
| 9% | 27 triệu | −3 triệu |
| 11% | 33 triệu | −9 triệu |
| 12% | 36 triệu | −12 triệu |
| 14% | 42 triệu | −18 triệu |
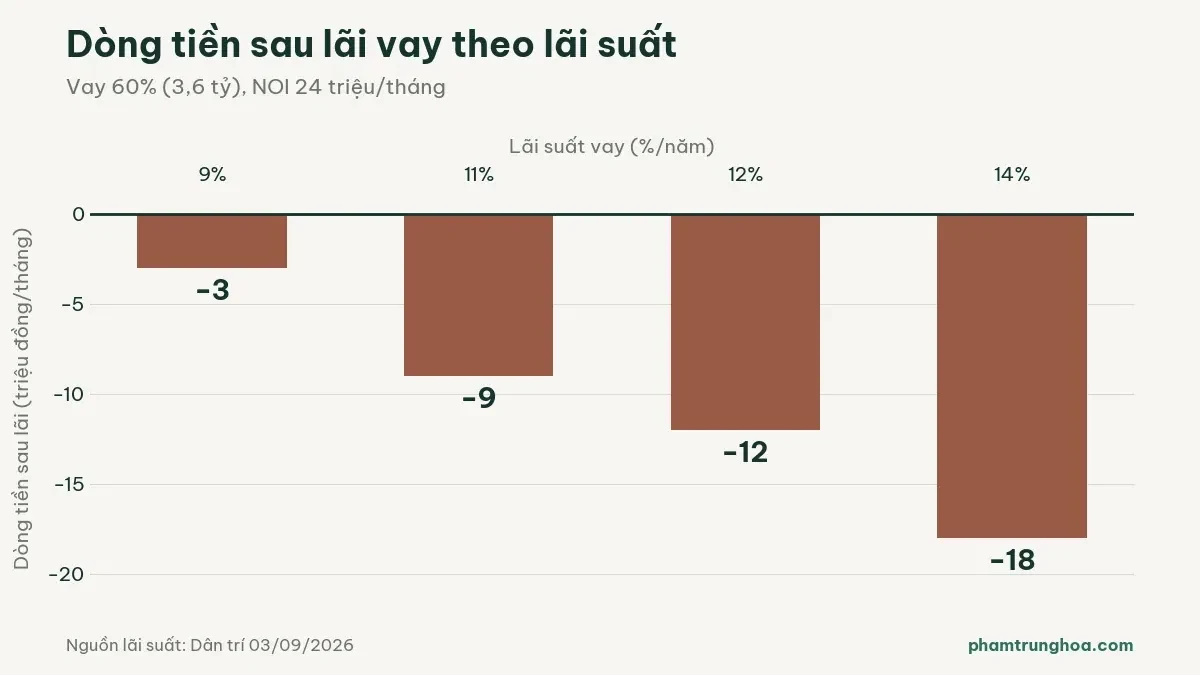
Từ 11% lên 14%, tiền lãi tăng thêm 9 triệu đồng/tháng, tương đương 108 triệu đồng/năm. NOI không đổi, nên mức thiếu hụt tăng gấp đôi, từ 9 triệu lên 18 triệu đồng/tháng. Vì lãi suất thả nổi sau ưu đãi đang ở vùng 12–15%/năm (Dân trí, 03/09/2026), không nên chỉ chạy mô hình ở lãi suất ưu đãi ban đầu; cách khoản trả thay đổi khi hết ưu đãi được giải thích trong bài Lãi suất thả nổi sau ưu đãi: Cách tính khoản trả hàng tháng.
Nếu phải trả cả gốc và lãi thì sao?
Các phép tính phía trên chỉ trừ tiền lãi để tách riêng chi phí vốn. Trên thực tế, khoản vay thường được trả góp cả gốc và lãi, nên áp lực tiền mặt mỗi tháng lớn hơn. Với khoản vay 3,6 tỷ đồng, thời hạn 20 năm, lãi suất 11%/năm, trả góp đều hàng tháng (phương pháp annuity, mỗi kỳ trả một khoản bằng nhau gồm cả gốc và lãi), khoản thanh toán là khoảng 37,16 triệu đồng/tháng. NOI chỉ đạt 24 triệu đồng, nên dòng tiền sau toàn bộ nghĩa vụ trả nợ (debt service, tức tổng gốc và lãi phải trả trong kỳ) là khoảng −13,16 triệu đồng/tháng.
Như vậy, cùng khoản vay 3,6 tỷ đồng ở lãi 11%, mức thiếu hụt là 9 triệu đồng/tháng nếu chỉ xét tiền lãi và khoảng 13,16 triệu đồng/tháng nếu xét cả gốc lẫn lãi. Phần chênh lệch không hoàn toàn là chi phí, vì tiền trả gốc làm giảm dư nợ và tăng phần vốn chủ sở hữu trong tài sản. Tuy vậy, xét theo dòng tiền thực tế, toàn bộ 37,16 triệu đồng vẫn là tiền phải chi ra mỗi tháng. Vì thế cần tách hai câu hỏi: khoản đầu tư có tạo ra lợi nhuận kinh tế hay không, và nhà đầu tư có đủ dòng tiền để duy trì khoản vay hay không.
Đừng lấy tiền thuê 30 triệu so trực tiếp với khoản trả ngân hàng
Một cách tính nhanh là lấy tiền thuê 30 triệu đồng trừ khoản trả ngân hàng 37,16 triệu đồng, ra mức thiếu hụt khoảng 7,16 triệu đồng/tháng. Con số này thấp hơn thực tế, vì 30 triệu đồng là doanh thu thuê gộp, chưa trừ trống phòng và chi phí vận hành. Khi dùng NOI 24 triệu đồng, mức thiếu hụt là khoảng 13,16 triệu đồng/tháng. Hai cách tính chênh nhau 6 triệu đồng mỗi tháng, tức 72 triệu đồng mỗi năm. Khi đánh giá tài sản có tự trả được khoản vay hay không, cần xác định NOI trước rồi mới so với nghĩa vụ trả nợ.
Tài sản phải tăng giá bao nhiêu để bù phần thiếu hụt dòng tiền?
Dòng tiền âm chưa có nghĩa là khoản đầu tư chắc chắn thua lỗ, nhưng khi NOI không đủ trả tiền lãi, cần biết giá tài sản phải tăng bao nhiêu để bù phần chênh lệch. Đây chưa phải phép tính lợi nhuận toàn bộ khoản đầu tư, vì kết quả cuối cùng còn phụ thuộc vào thuế, phí giao dịch, giá bán thực tế và thời gian nắm giữ. Để nhất quán với phần hòa vốn phía trên, phần này tính tiền lãi trên dư nợ ban đầu 3,6 tỷ đồng (vay 60%).
Ở lãi suất 11%, tiền lãi là 396 triệu đồng/năm, cao hơn NOI 288 triệu đồng/năm một khoản 108 triệu đồng. Để bù riêng phần này, giá tài sản cần tăng khoảng 108 triệu ÷ 6 tỷ = 1,8%/năm. Ngoài ra, nhà đầu tư đang dùng 2,4 tỷ đồng vốn tự có. Nếu lấy lãi suất tiết kiệm 12 tháng gửi online tại BIDV là 6,8%/năm (tháng 9/2026) làm chi phí cơ hội tham khảo, số vốn này có thể tạo ra khoảng 163,2 triệu đồng/năm. Cộng với phần thiếu hụt 108 triệu đồng, tổng giá trị cần bù là 271,2 triệu đồng/năm, tương đương mức tăng giá khoảng 4,52%/năm.
| Kịch bản | Lãi 11% | Lãi 14% |
|---|---|---|
| Tiền lãi/năm | 396 triệu | 504 triệu |
| NOI/năm | 288 triệu | 288 triệu |
| Phần lãi vượt NOI | 108 triệu | 216 triệu |
| Tăng giá cần để bù chênh lệch NOI – lãi vay | 1,80%/năm | 3,60%/năm |
| Tăng giá cần nếu cộng chi phí cơ hội vốn tự có 6,8% | 4,52%/năm | 6,32%/năm |
Các tỷ lệ này chưa gồm thuế, phí môi giới, chi phí giao dịch, phí trả nợ trước hạn nếu có và các khoản phát sinh khi bán. Vì vậy, 1,8%, 4,52% hay 6,32% không phải mức tăng giá bảo đảm khoản đầu tư có lời, mà là ngưỡng tham khảo để bù những chi phí đang được đưa vào mô hình. Tăng giá chỉ thành lợi nhuận thực tế khi nhà đầu tư bán được ở mức giá đó, trong khi tiền lãi và phần dòng tiền âm là khoản phải trả trong suốt thời gian nắm giữ.
Còn thuế cho thuê thì sao?
Doanh thu cho thuê của case là 360 triệu đồng/năm. Theo Nghị định 141/2026/NĐ-CP, ngưỡng doanh thu năm không chịu thuế GTGT và không phải nộp thuế TNCN đối với hộ, cá nhân kinh doanh là 1 tỷ đồng, nên doanh thu của case thấp hơn ngưỡng này. Khi áp dụng thực tế, nghĩa vụ thuế được xác định trên tổng doanh thu thuộc phạm vi tính thuế của cá nhân trong năm, không chỉ doanh thu của riêng căn hộ đang phân tích.
Câu hỏi thường gặp
Gross Rental Yield 6%/năm có phải mức đại diện cho căn hộ TP.HCM không?
Không. Mức 6% là case có tỷ suất cho thuê cao hơn mức 3,30% của căn hộ TP.HCM theo số liệu REFI quý II/2026, nên kết quả của case không nên được xem là mặt bằng chung của thị trường.
Vay bao nhiêu thì tiền thuê vẫn đủ trả lãi?
Với case lợi suất 6%, chi phí vận hành 20% và lãi suất 11%, LTV hòa vốn chỉ xét tiền lãi khoảng 43,6%. Nếu lợi suất chỉ 3,30% với cùng giả định, mốc này giảm xuống khoảng 24%. Đây là mốc chỉ tính tiền lãi; mốc tính cả gốc lẫn lãi theo nhiều mức lãi suất có trong bảng hòa vốn của bài Cách tính dòng tiền đầu tư bất động sản cho thuê.
Vay 60% thì mỗi tháng phải bù bao nhiêu?
Trong case căn hộ 6 tỷ đồng, NOI 24 triệu đồng/tháng, vay 3,6 tỷ đồng ở lãi 11% thì thiếu khoảng 9 triệu đồng/tháng nếu chỉ xét tiền lãi, và khoảng 13,16 triệu đồng/tháng nếu trả góp đều cả gốc lẫn lãi trong 20 năm.
Tiền gốc trả ngân hàng có phải là khoản lỗ không?
Không. Tiền gốc làm giảm dư nợ và tăng phần vốn chủ sở hữu trong tài sản, nhưng vẫn là tiền phải chi ra hàng tháng, nên phải được tính khi đánh giá khả năng duy trì dòng tiền.
Lãi suất nào nên dùng khi phân tích?
Nên bắt đầu bằng mức lãi suất ngân hàng thực tế chào cho hồ sơ của anh/chị, sau đó chạy thêm một hoặc hai mức cao hơn để kiểm tra sức chịu đựng của dòng tiền khi hết ưu đãi.
Dòng tiền âm có đồng nghĩa khoản đầu tư đang lỗ không?
Không nhất thiết, vì kết quả cuối cùng còn phụ thuộc vào phần gốc đã trả, biến động giá, thuế, chi phí giao dịch và giá bán thực tế; phần phân tích này có trong mục “Dòng tiền âm có luôn là xấu?” của bài Cách tính dòng tiền đầu tư bất động sản cho thuê. Có nên chấp nhận dòng tiền âm khi mua hay không là câu hỏi của bài Cash flow âm có nên mua bất động sản? 5 điều kiện cần kiểm tra.
Kết luận
Căn hộ 6 tỷ đồng cho thuê 30 triệu đồng/tháng có Gross Rental Yield 6%/năm; sau 20% chi phí vận hành và trống phòng, NOI còn 288 triệu đồng/năm (24 triệu đồng/tháng), NOI Yield khoảng 4,8%/năm. Ở lãi suất 11%, vay 30% vẫn giữ dòng tiền sau lãi dương khoảng 7,5 triệu đồng/tháng, nhưng vay 60% làm dòng tiền sau lãi âm 9 triệu đồng/tháng, và âm khoảng 13,16 triệu đồng/tháng nếu trả góp đều cả gốc lẫn lãi trong 20 năm.
Case này có hiệu suất cho thuê cao hơn mức 3,30% của căn hộ TP.HCM theo REFI quý II/2026. Ở mức lợi suất đó, với cùng chi phí 20% và lãi suất 11%, LTV hòa vốn chỉ xét tiền lãi chỉ còn khoảng 24% thay vì 43,6%. Dòng tiền âm vẫn có thể đi kèm lợi nhuận nếu giá tài sản tăng đủ để bù phần thiếu hụt và các chi phí liên quan, nhưng tăng giá là kết quả chưa chắc chắn, còn lãi vay và khoản bù dòng tiền là nghĩa vụ phải trả trong suốt thời gian nắm giữ.
Vì vậy, thay vì chỉ hỏi căn hộ cho thuê được bao nhiêu mỗi tháng, câu hỏi đầy đủ hơn là: sau khi trừ trống phòng, chi phí vận hành và nghĩa vụ vay, tài sản còn tạo ra bao nhiêu dòng tiền, và nếu đang âm thì giá phải tăng bao nhiêu mới bù được phần thiếu hụt.
Nguồn tham khảo
- Dân trí, 03/09/2026, “Tháng 9, các ngân hàng đang cho vay mua nhà lãi suất bao nhiêu?”: https://dantri.com.vn/bat-dong-san/thang-9-cac-ngan-hang-dang-cho-vay-mua-nha-lai-suat-bao-nhieu-20260903083127075.htm. Dùng cho mặt bằng lãi suất vay mua nhà tháng 9/2026 và các kịch bản lãi suất.
- Người Quan Sát, 03/09/2026, “Lãi suất ngân hàng BIDV mới nhất tháng 9/2026”: https://nguoiquansat.vn/lai-suat-ngan-hang-bidv-moi-nhat-thang-9-2026-313915.html. Lãi suất tiết kiệm 12 tháng gửi online tại BIDV 6,8%/năm, dùng làm chi phí cơ hội tham khảo.
- REFI, số liệu lợi suất cho thuê quý II/2026: Gross Rental Yield căn hộ TP.HCM 3,30%/năm, dùng làm đối chứng.
- Nghị định 141/2026/NĐ-CP của Chính phủ: ngưỡng doanh thu áp dụng trong phần thuế.
- Các bảng tính trong bài do tác giả tính theo các giả định nêu tại từng phần.
Cần tính riêng cho bất động sản anh/chị đang cân nhắc? Chuẩn bị 4 thông số: giá mua, tiền thuê dự kiến, số tiền vay và thời hạn vay. Anh/chị có thể tự thay số bằng Công cụ Lợi suất & dòng tiền cho thuê hoặc liên hệ Zalo 0943 300 022 để tính các kịch bản dòng tiền và lãi suất.
Bài viết cung cấp mô hình tính toán và thông tin tham khảo, không phải khuyến nghị đầu tư. Lợi suất cho thuê, chi phí, chính sách thuế và lãi suất vay có thể thay đổi theo thời điểm, tài sản và hồ sơ khách hàng; khi phân tích một khoản đầu tư thực tế, cần thay các giả định trong bài bằng số liệu và điều kiện vay thực tế.
Cần tính riêng cho hồ sơ của bạn?
Chia sẻ thu nhập, vốn tự có và mục tiêu để trao đổi về bảng tính phù hợp. Hòa phản hồi trong giờ hành chính.
Đặt câu hỏi qua Zalo